Crescita ferma. I prezzi di petrolio e gas rimangono alti, poco sotto ai picchi dell’anno sebbene si riduca il rischio di scarsità. In Italia, l’inflazione continua a salire e i rincari si stanno trasferendo ai beni non energetici, mentre la crescita del PIL si è fermata nel 3° trimestre. La BCE alzerà ancora i tassi per frenare i prezzi, rallentando consumi e investimenti.
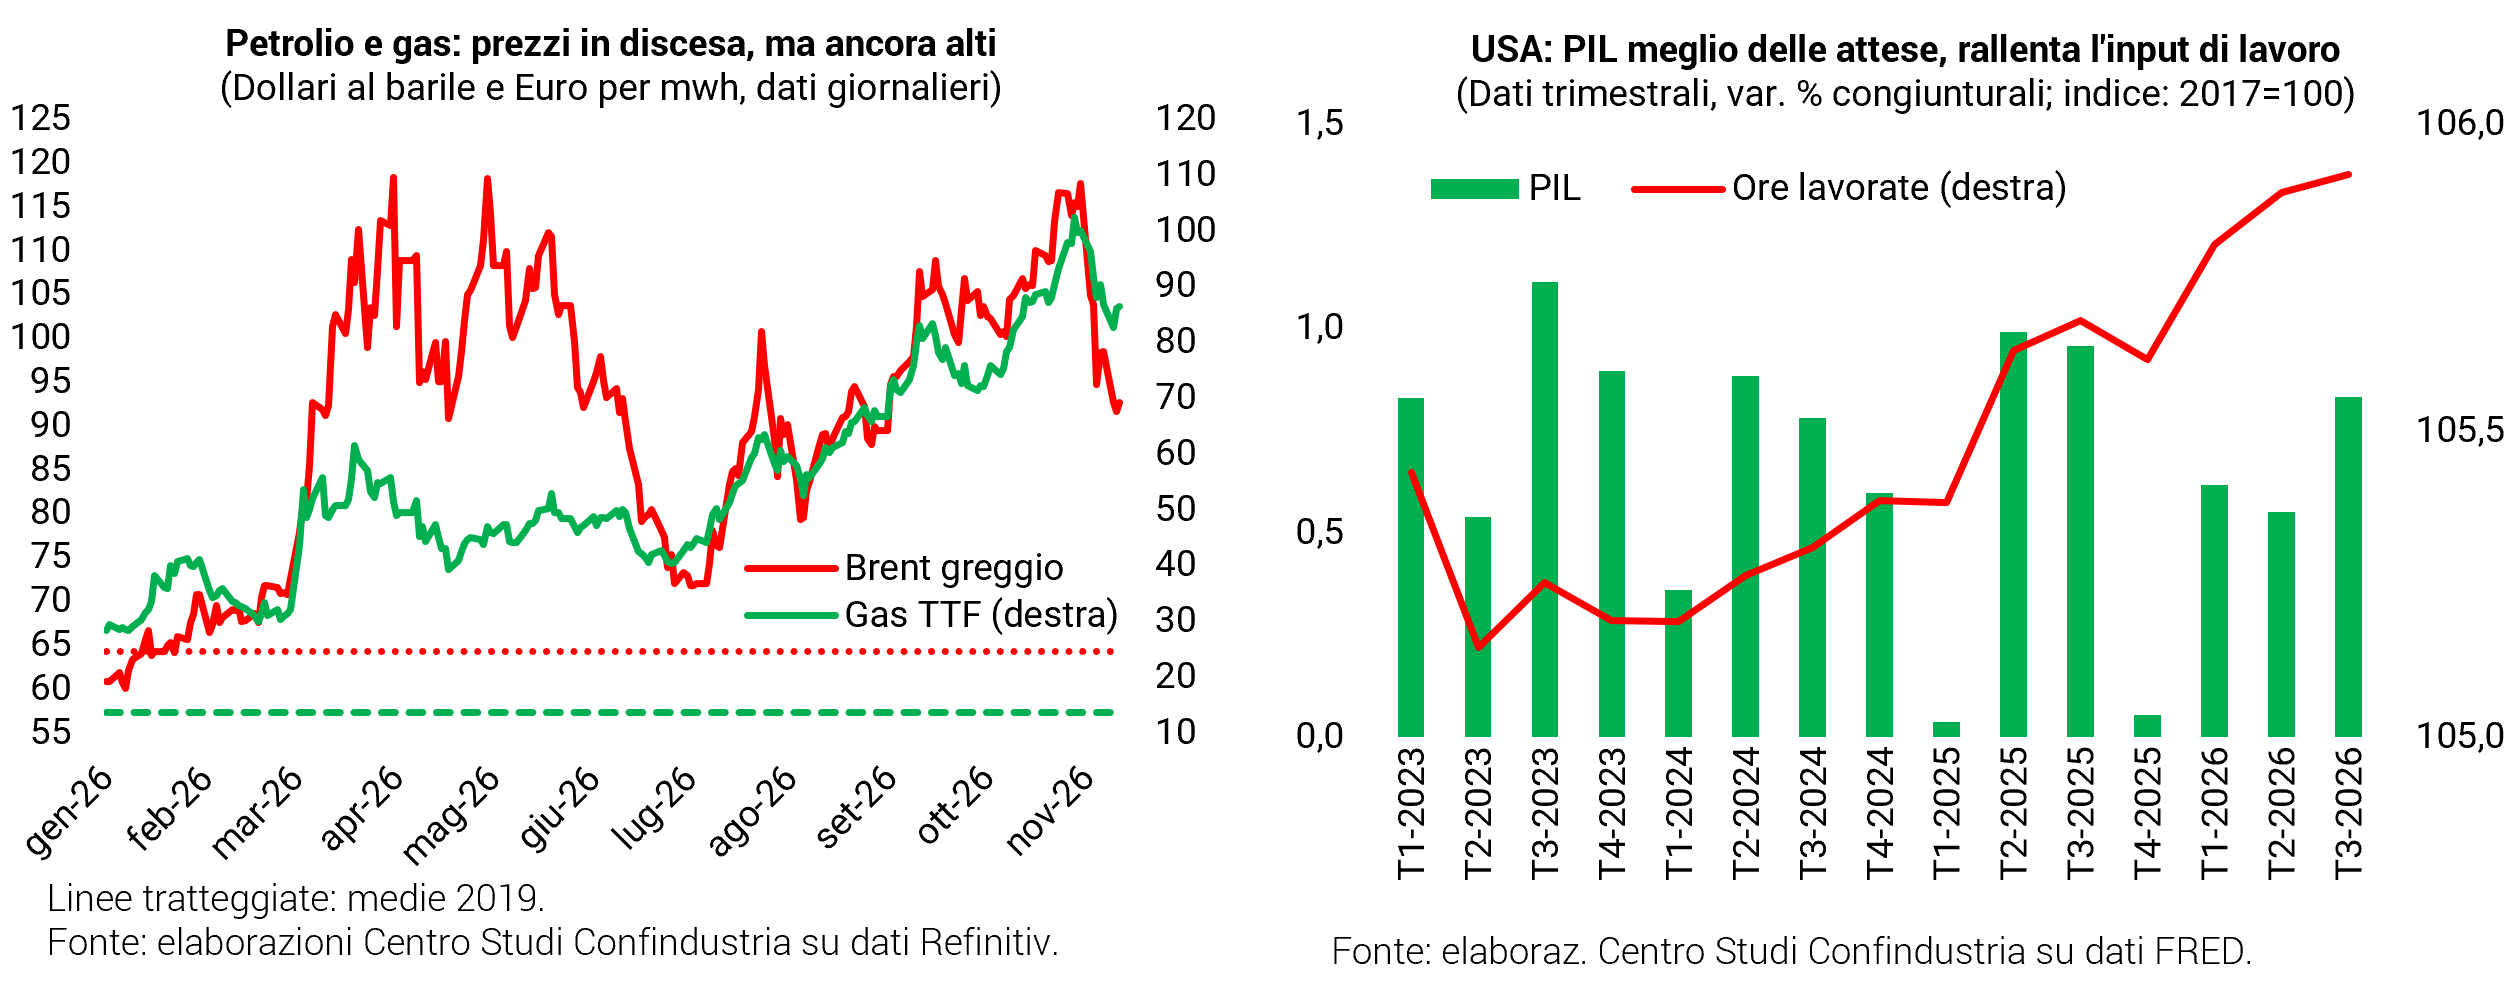
In alto i prezzi di petrolio e gas. La produzione petrolifera nel Golfo ha recuperato in parte (-6 mbg in ottobre su febbraio, da -15 a maggio), ed è ripreso parzialmente l’export nonostante i persistenti problemi nello Stretto di Hormuz e grazie a rotte e modalità alternative. Il prezzo del Brent è a 92 dollari al barile a novembre (poco sotto il picco di 118 a fine ottobre). Quello del gas in Europa è a 82 euro/mwh (da 102).
Inflazione in salita. A ottobre l’inflazione italiana è balzata al +5,5% annuo, da +1,0% a inizio 2026. La spinta maggiore al rialzo viene dagli energetici arrivati al +31,4% annuo (benzina +19,4%, elettricità +35,8%). Anche l’indice core ha accelerato negli ultimi mesi (+2,3%, da +1,8% in agosto), perché i beni non energetici e i servizi stanno incorporando i maggiori costi energetici.
Tassi in rialzo. A fine ottobre la BCE ha tenuto fermi i tassi ufficiali (2,50%) dopo i rialzi a giugno e settembre. I future indicano altri 2-3 rialzi di un quarto di punto (fino a 3,25%) tra fine 2026 e il 2027, date le attese che l’inflazione nell’Eurozona (+4,0%) resti alta a lungo. Anche la FED è rimasta ferma a fine ottobre (4,00%), dopo il primo rialzo a settembre: le attese dei mercati sono per altri tre rialzi dei tassi USA entro l’inizio del 2027 (a 4,75%) per frenare i prezzi (+3,7%).
Bene i servizi trainati dal turismo estero. In agosto, la spesa dei turisti stranieri (+6,5% annuo a prezzi correnti) non ha risentito delle alte temperature in Italia. A settembre gli arrivi di turisti dall’estero hanno continuato a crescere (+3,9% tendenziale), mentre si stanno riducendo i viaggi di italiani all’interno del Paese (-3,7%). Per l’aggregato dei servizi, a ottobre il PMI con un piccolo aumento si consolida in zona espansiva (52,0 da 51,7).
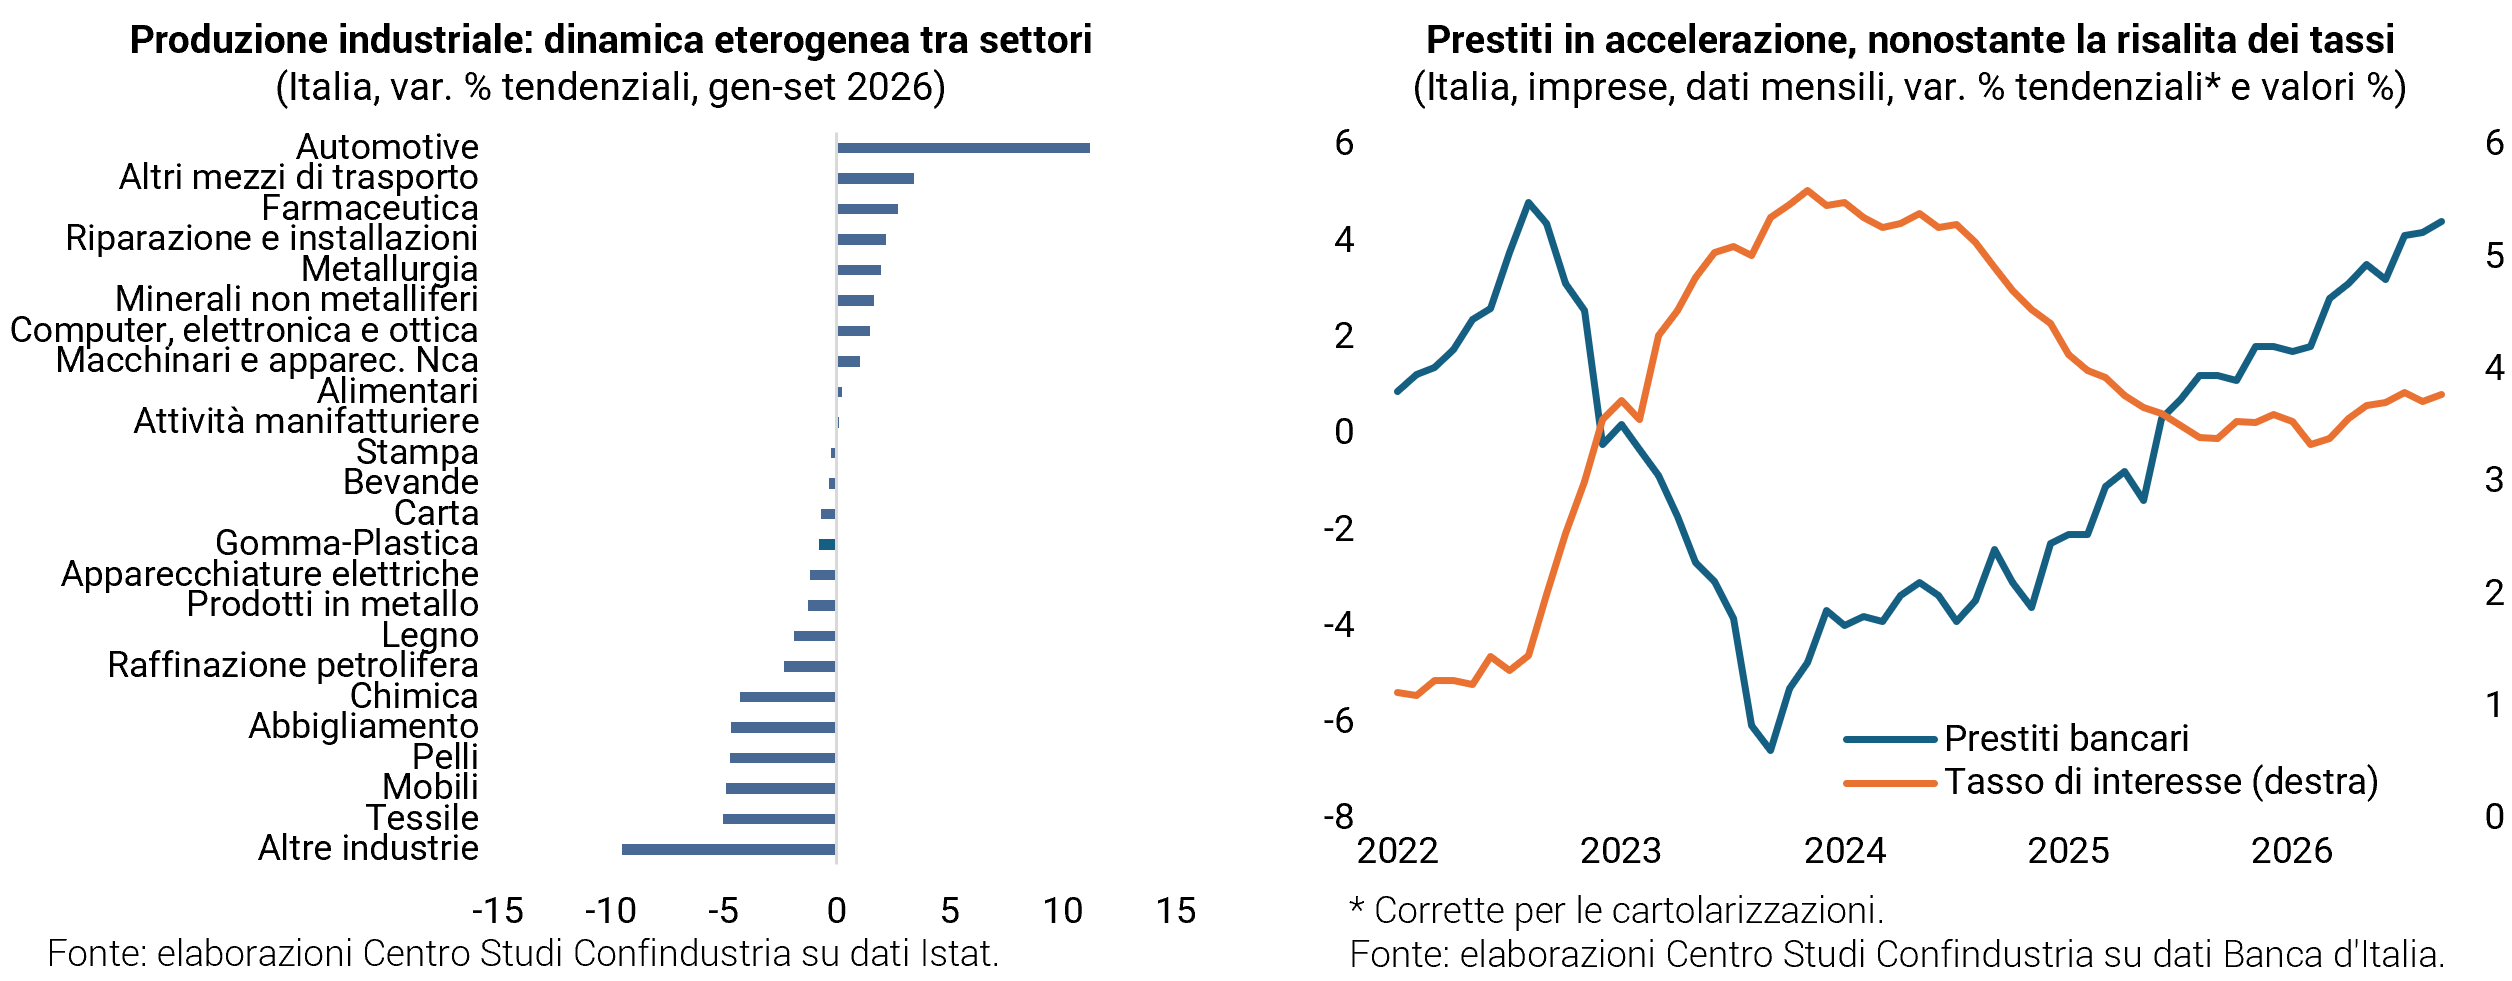
Fatica l’industria. A settembre la produzione ha recuperato il calo di agosto (+1,2%, dopo -1,2%), ma il 3° trimestre ha chiuso in negativo (-0,4%). Per ottobre, il PMI manifatturiero è tornato in area recessiva. La dinamica settoriale si conferma differenziata: nei primi 9 mesi del 2026 recupera in parte l’auto (+11,2% in termini annui) e crescono altri mezzi di trasporto, farmaceutica, metallurgia; in calo invece mobili, tessile-abbigliamento-pelli, chimica (tutti vicini al -5,0%).
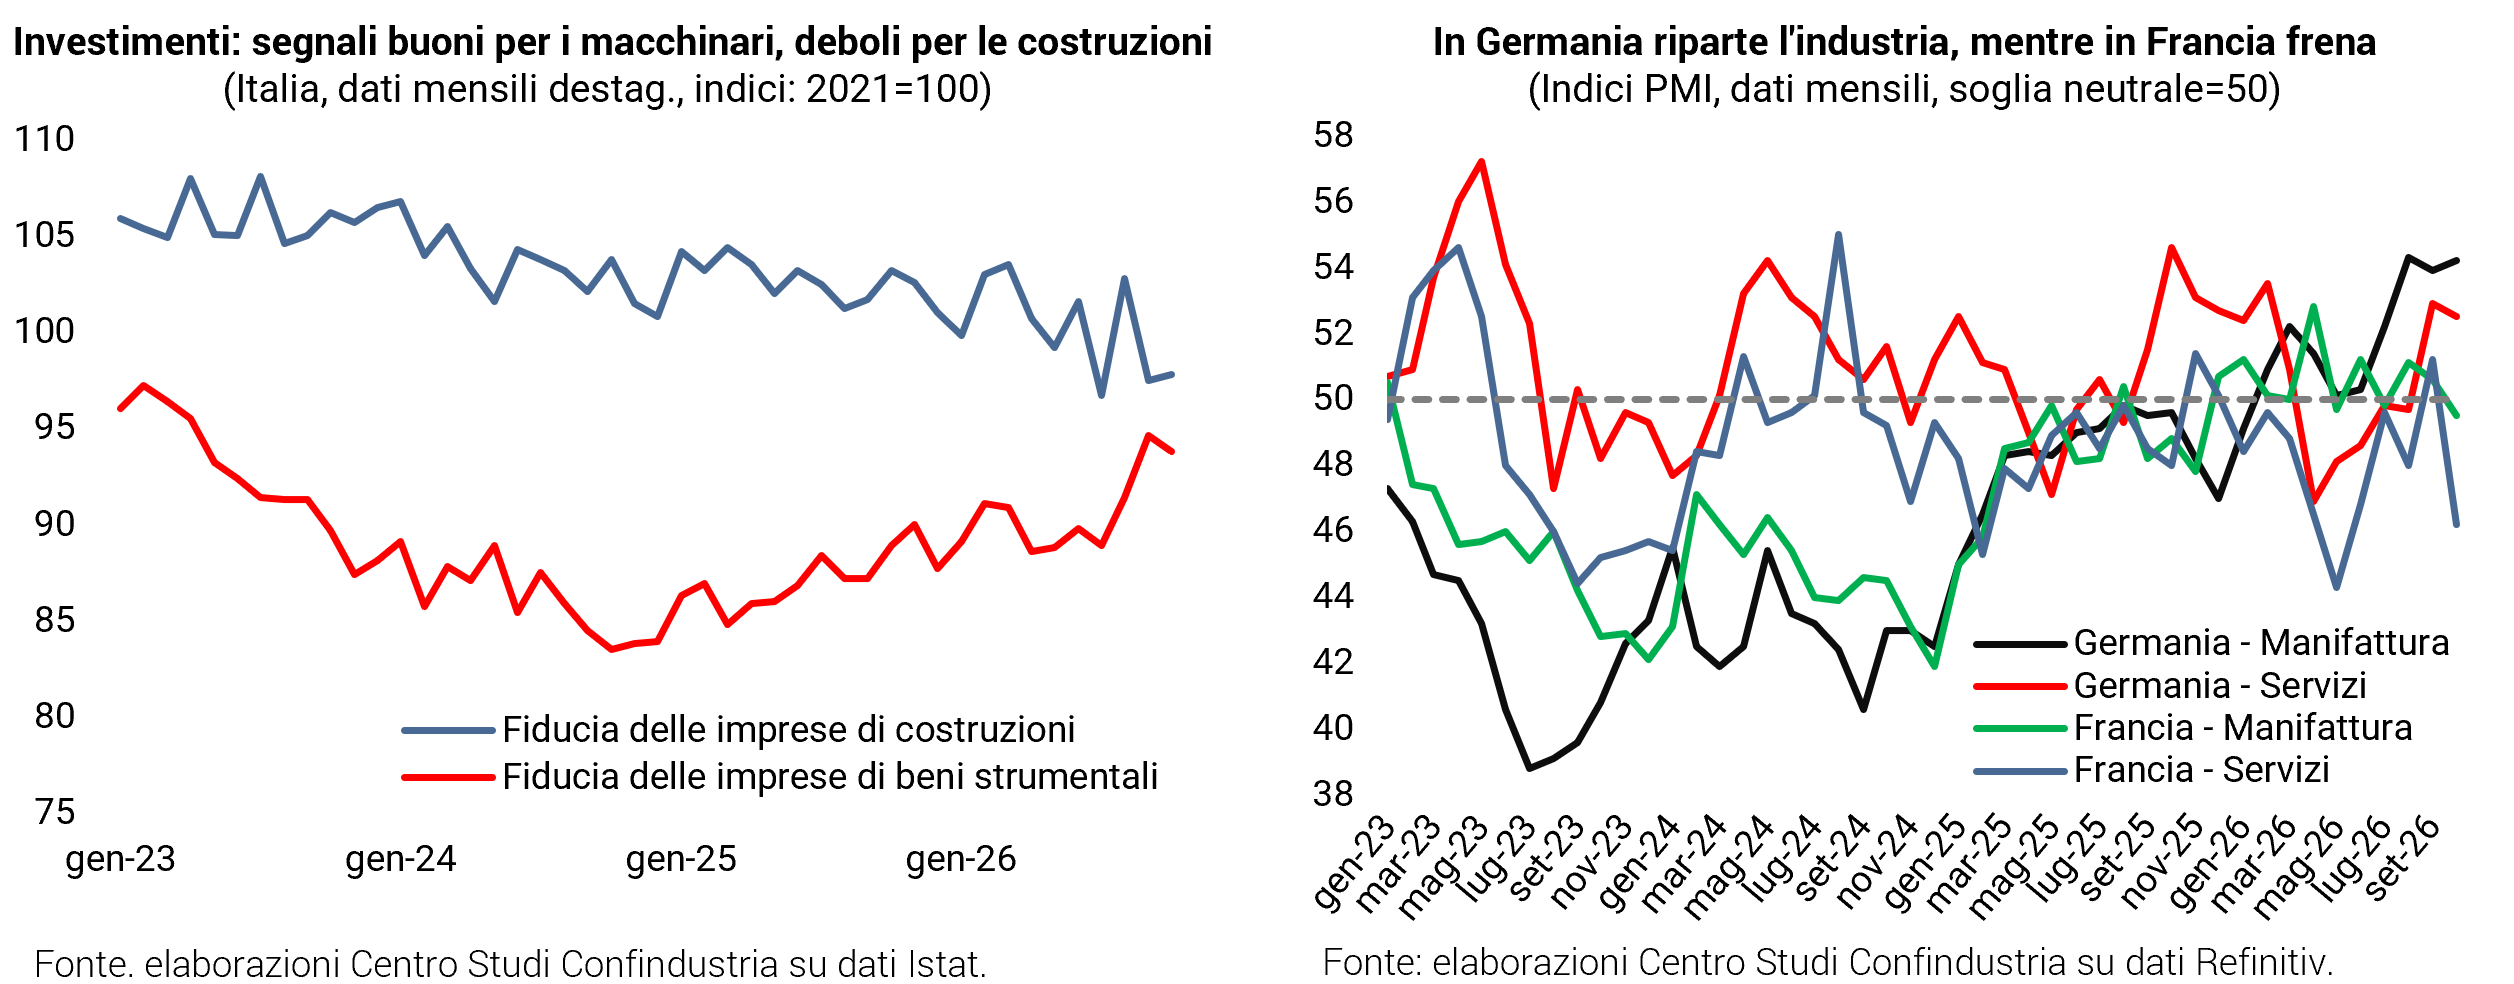
Investimenti: bene i macchinari, edilizia debole. A ottobre la fiducia delle imprese di beni strumentali cala di poco (93,8 da 94,6), restando su un trend di espansione partito a inizio 2025. Meno brillante la fiducia nelle costruzioni, che risale appena (97,8 da 97,5) rimanendo sotto la media del 3° trimestre e su un trend decrescente. Prospettive incerte ma il credito bancario continua a crescere nonostante i maggiori tassi.
Consumi in frenata. A settembre le vendite al dettaglio in volume sono rimaste stabili, con il calo degli alimentari (-0,3%) compensato dall’aumento dei non alimentari (+0,1%); a causa della flessione di luglio, nel 3° trimestre si registra un calo (-0,5%). A ottobre, scendono le immatricolazioni di auto e la fiducia dei consumatori va sotto la media del 3° trimestre; peggiorano anche i giudizi sulle vendite delle imprese del commercio.
Occupazione ferma. Da aprile l’occupazione è rimasta sostanzialmente stabile, mentre è cresciuto il numero delle persone in cerca di lavoro. Il tasso di disoccupazione è salito dal 5,7% di aprile al 6,3% di settembre e potrebbe aumentare ulteriormente se l’occupazione si mantiene sui livelli attuali.
L’export rallenta. Nel 3° trimestre gli scambi con l’estero sono quasi fermi: a prezzi correnti, l’export italiano cresce appena dello 0,3%. Le vendite nei mercati extra-UE (+3,1%) compensano la flessione in quelli UE (-2,3%). Anche a settembre, la crescita tendenziale dell’export è sostenuta dalle vendite di metalli in Svizzera (+2,2 p.p.), seguite da prodotti farmaceutici, chimico-medicinali e botanici in Cina (+0,5 p.p.).
Eurozona: recupero dell’industria tedesca. A settembre la produzione industriale è aumentata in Germania (+1,3%) e Spagna (+0,9%) e diminuita in Francia (-0,5%). A ottobre, i PMI confermano il divario Germania-Francia emerso nel PIL del 3° trimestre: il manifatturiero tedesco sale a 54,2, indicando il proseguire del recupero, mentre la Francia scende in area recessiva (49,6); nei servizi, l’indice francese crolla a ottobre, mentre quello in Germania resta espansivo (52,5).
USA in espansione. Nel 3° trimestre il PIL USA è aumentato oltre le attese (+0,8%), grazie al contributo di consumi (+0,6%) e investimenti (+0,4%), mentre rallentano le ore lavorate. La produzione industriale USA, dopo il 3° trimestre in crescita, è calata in ottobre (-0,4%). Gli indici PMI e ISM confermano un profilo espansivo anche all’inizio del 4°. A ottobre creati 165 mila posti di lavoro e dinamica dei salari orari più forte del previsto.
Cina: solo export. A ottobre l’export corre ancora (+35,2% annuo), spinto da elettronica e manifattura ad alta tecnologia (+17,6%). La domanda interna ristagna: vendite al dettaglio quasi ferme (+0,4%), investimenti in caduta (-16,1%). La produzione industriale rallenta (+4,8%, da +5,5%). L’unico traino dà segni di debolezza: frenano gli ordini esteri e restano le tensioni con l’UE, dal commercio, ai semiconduttori.
Il calo della Borsa USA accende i timori per lo scoppio della bolla ICT
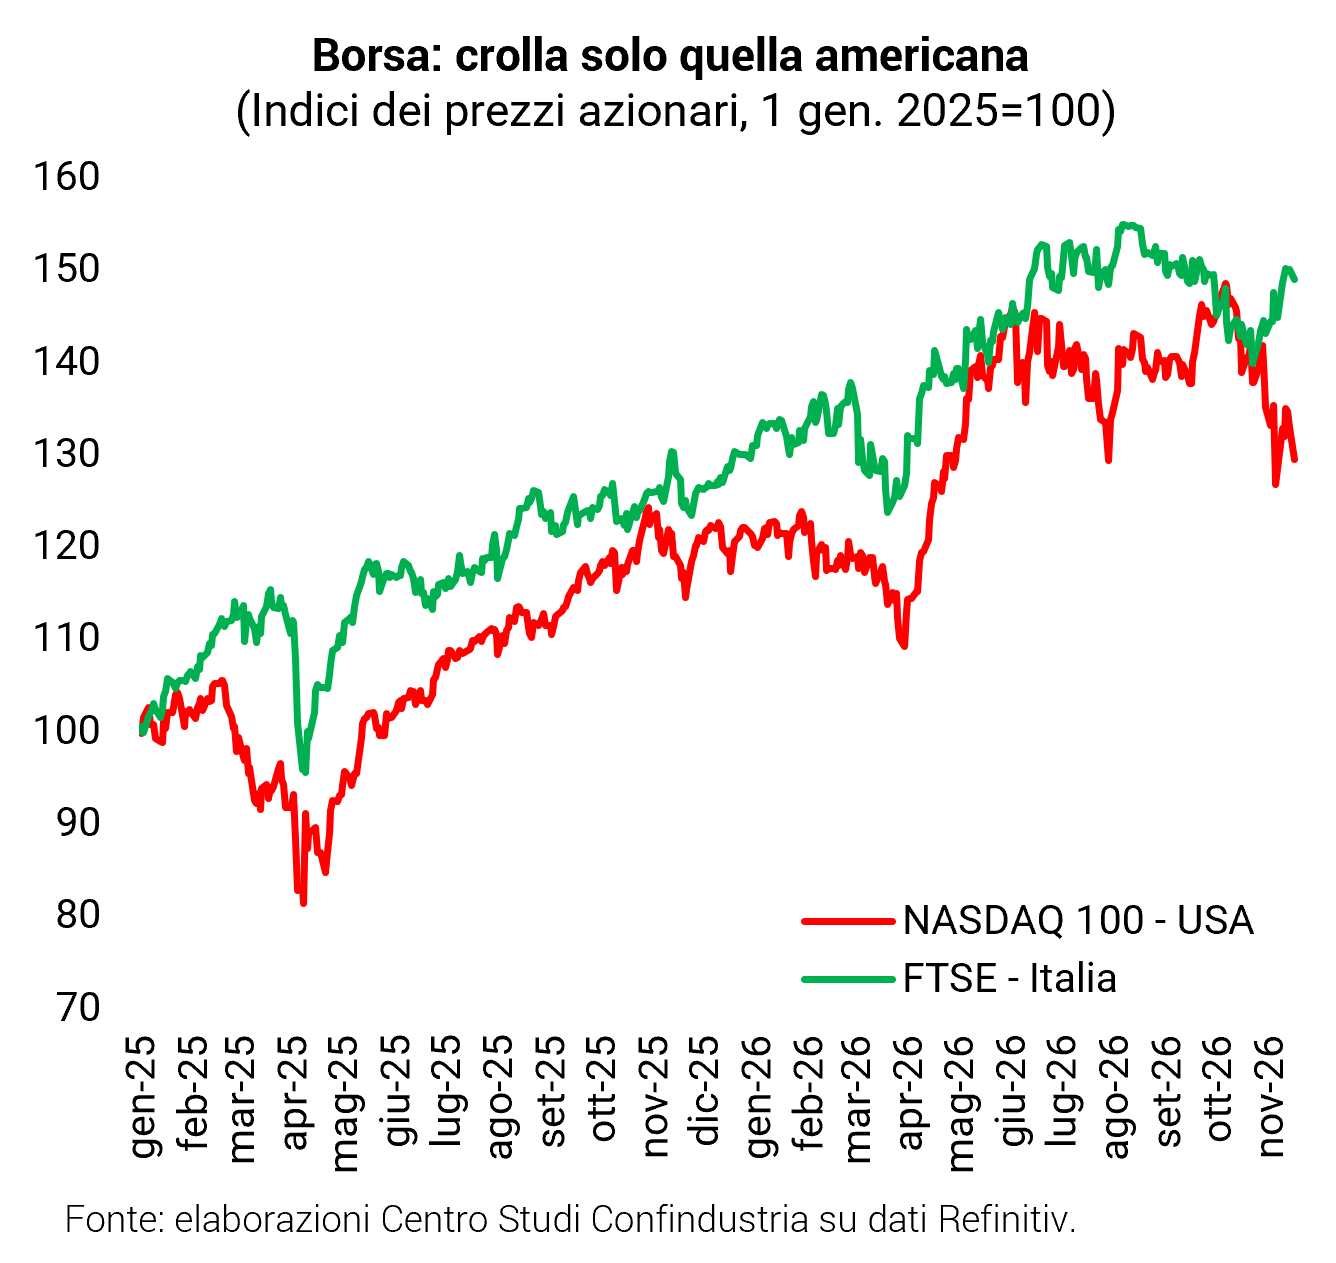
In discesa il listino tecnologico. L’indice Nasdaq-100, che raggruppa le maggiori aziende americane, tra cui i giganti ICT, è in caduta: -12,9% a metà novembre, dal picco di inizio ottobre. Il calo è iniziato prima delle Midterm, ma è legato al loro esito perché i mercati hanno anticipato la possibile vittoria democratica poco favorevole alla diffusione di data center. La flessione rischia di portare allo scoppio della “bolla” azionaria ICT, sebbene il Nasdaq abbia già vissuto fasi calanti e il suo aumento nel 2025-2026 non fosse superiore (eccetto il balzo ad aprile-giugno scorsi) a quello di mercati con meno presenza tecnologica, come quelli europei. Il calo recente non coinvolge, finora, l’Europa. In Italia, anzi, la Borsa ha iniziato a risalire da fine ottobre: un’anomala divergenza rispetto al mercato USA.
I rischi. La flessione del Nasdaq fa temere che le big tech possano entrare in crisi a causa degli enormi investimenti effettuati, sostenuti dall’aumento dei corsi azionari, che hanno portato un forte indebitamento delle aziende, senza un sottostante aumento dei ricavi che lo rendesse sostenibile. Proprio questo intreccio ha alimentato, dopo la recente pubblicazione di alcuni dati aziendali sotto le aspettative, i timori dei mercati sull’effettiva redditività degli ingenti investimenti in corso, innescando la caduta del segmento azionario ICT: un pericoloso circolo vizioso.
Boom di investimenti in tecnologia. Tra il 2019 e il 2025 gli investimenti ICT sono cresciuti in volume di circa il 40% in Francia e Spagna, del 19% in Italia, del 14% in Germania, a fronte del +83% negli Stati Uniti. La quota di capitale ICT sul totale è decisamente maggiore negli USA (2,9%) rispetto a Francia (2,5%), Spagna e Italia (1,9%), Germania (1,2%).
Imprese ICT americane indebitate. Negli Stati Uniti, il debito dei settori ICT è salito da 1.088 miliardi di dollari a fine 2024, a 1.472 a metà 2026 (+35% in un anno e mezzo). Di questi, i prestiti bancari al settore ammontano a 407 miliardi, le obbligazioni e la carta commerciale in essere a 507 miliardi. La quota sul debito totale delle società non finanziarie è passata dal 7,5% al 9,4% e il rapporto debito/attivo dal 24,6% al 25,3%. Nella Zona Euro, lo stesso rapporto debito/attivo, per una parte del settore ICT, mostra una stabilizzazione o leggera contrazione tra 2019 e 2024 (tranne in Francia).
Il fatturato ICT cresce, ma non abbastanza. Dal 1° trimestre 2021 al 2° 2026 i ricavi delle imprese italiane attive nei servizi di software e informatica sono cresciuti a un ritmo analogo a quello del comparto statunitense (+40%), nonostante la rivoluzione dell’AI sia basata oltreoceano. Negli USA lo sviluppo dell’AI ha impresso un’accelerazione soprattutto ai servizi di data processing e hosting, i cui ricavi sono aumentati del 95% dal 2021, 51 punti più che in Italia; tuttavia, nel 3° trimestre anche in tale comparto è emerso qualche segnale di frenata dei ricavi.
Cosa potrebbe accadere. Con lo scoppio della bolla “dot-com” del 2000-2002, un precedente simile, gli investimenti USA in ICT subirono una progressiva frenata. Al momento lo scenario appare meno negativo ma è possibile un processo di selezione tra le imprese del settore, specie negli USA, con maggiore attenzione ai dati di bilancio. Ma è difficile che investimenti enormi come quelli in AI si fermino.
Quanto pesa il settore ICT. Nel 2025, negli Stati Uniti le attività ICT hanno generato 1.568 miliardi di dollari di valore aggiunto a prezzi correnti, il 5,1% del totale (da 4,5% nel 2019), contro il 3,5% in Italia (3,2% nel 2019) e il 4,3% in Francia (4,0%). Il divario è riconducibile quasi interamente ai servizi informatici e d’informazione, che pesano per il 3,8% del PIL statunitense e solo per il 2,0% di quello italiano. Si tratta dunque di un settore importante in America anche senza contare le ricadute sugli altri settori industriali e dei servizi che ne utilizzano le applicazioni e l’innovazione. Una sua flessione marcata (non solo in Borsa) frenerebbe l’economia.
Rischio di contagio in Europa. Una parte della ricchezza finanziaria delle famiglie europee è allocata in titoli azionari emessi negli USA: per il nostro Paese, si tratta di una quota contenuta. Comunque, storicamente esiste una correlazione significativa tra le Borse sulle due sponde dell’Atlantico (75% tra Italia e USA nel 2018-2025, in termini di variazioni mensili). Questo fa temere che il crollo del Nasdaq possa trasmettersi sui listini (e sulla ricchezza finanziaria) del Vecchio Continente, con un impatto sui consumi delle famiglie. L’eventuale contagio sarebbe quindi finanziario, meno tramite l’economia reale: in Italia il settore ICT non ha legami diretti con i colossi americani. Un fattore negativo è che, dopo le Midterm, i tassi USA hanno ripreso a salire (sui Treasury decennali, 5,28% da 4,97% in pochi giorni): questo potrebbe appesantire la situazione finanziaria in America.
Fonte: Centro Studi Confindustria