Home Blog Pagina 868

Imposta sulla pubblicità e livree sui mezzi aziendali: una storia infinita

Segnaliamo l’Ordinanza 21 maggio 2019, n. 13636, in materia di imposta sulla pubblicità e insegne identificative sui mezzi di servizio degli IVP. L’argomento è stato molto dibattuto e oggetto di provvedimenti di segno opposto. Il 6 marzo del 2018 Assiv ha pubblicato l’interessante lavoro dell’avvocato Massimiliano Marche, che faceva il punto sulla controversa questione, rinviando alla prossima sentenza della Corte di Cassazione. In effetti siamo difronte  ad una ordinanza di rinvio che cassa la sentenza impugnata (oggetto del precedente commento) e rinvia alla CTR del Piemonte, che si dovrà pronunciare di nuovo. La Cassazione ribadisce che le insegne sulle auto di servizio sono un obbligo sancito dalla legge, e quindi non un mezzo pubblicitario, ma che oltre una certa dimensione, l’obbligo cede al fine pubblicitario.  Il provvedimento recita: “le norme vigenti fanno obbligo a tutti gli istituti di vigilanza privata operanti in Italia di dotare i propri autoveicoli con contrassegni distintivi ed identificativi dell’istituto stesso e le dimensioni di tali contrassegni non sono rimesse alla discrezionalità dell’istituto privato ma devono avere caratteristiche dimensionali, per altro autorizzati dall’autorità di PS, tali da consentire l’immediata riconoscibilità degli stessi: pertanto la norma de qua, pur prevedendo l’esenzione dal pagamento dell’imposta ove l’esposizione di un logo o di una targa configuri un obbligo ex lege, mostra tuttavia di considerare rilevante il rispetto di un limite dimensionale superato il quale deve ritenere comunque sussistere un’ipotesi di veicolazione di messaggio pubblicitario”.  Limite da individuarsi nelle disposizioni di cui al d.lgs. n. 507/1993, art. 17, comma I, lettera i), a meno che, ad avviso di chi scrive, l’autorizzazione della Prefettura, oltre a comprendere “i contrassegni distintivi ed il logo” (cit. DM 269/2010, allegato D), disponga anche le dimensioni necessarie ad una corretta identificazione in strada.


Maria Cristina Urbano


In allegato trovi l’Ordinanza della Corte di Cassazione del 21 maggio 2019, n. 13636
Spending review: imparare dal passato e favorire la crescita

Piergiorgio Carapella, Alessandro Fontana, Andrea Montanino
  • Il 5 giugno la Commissione europea ha concluso che la procedura per disavanzi eccessivi nei confronti dell’Italia sarebbe giustificata: per la violazione della regola del debito nel 2018 e gli elevati rischi di violazione nel 2019 e 2020. L’11 giugno si è riunito il Comitato Economico e Finanziario chiedendo all’Italia di dettagliare le modalità per il rientro del debito.
  • La Commissione sottolinea che nel Documento di Economia e Finanza di aprile non sono presenti misure dettagliate per evitare l’aumento dell’IVA, se non un generico riferimento a una revisione della spesa.
  • L’analisi e valutazione della spesa pubblica (spending review) è il processo che ha come obiettivo la riallocazione delle risorse per conseguire una maggiore qualità ed efficienza della spesa.
  • È tempo di avviare una nuova revisione della spesa, che inizi oggi e finisca con la legislatura, estesa anche agli enti territoriali. Si tratta finalmente di impostare un approccio di tipo generale e replicabile, che modifichi radicalmente le modalità di definizione dei programmi di spesa pubblica e il loro monitoraggio. Un investimento organizzativo e metodologico di questo tipo ha infatti senso se mira alla costruzione di un approccio permanente, piuttosto che ad un esercizio di valutazione una tantum.
  • Il coordinamento dovrebbe essere affidato alla Presidenza del Consiglio con un Sottosegretario ad hoc per dare un forte input politico. Fissati obiettivi quantificabili e verificabili ex-post e condivisi questi con cittadini e imprese, una delivery unit, a cui riportano dei team specializzati, dovrebbe dettagliare la metodologia in un apposito manuale in modo da consentire l’applicazione di pratiche uniformi. Per superare le resistenze, un sistema di incentivi ai singoli funzionari e alle amministrazioni coinvolte è necessario.
  • L’attuale normativa è confusa e non organica perché prevede tre diverse forme di spending. Le continue innovazioni non hanno dato stabilità al processo. Peraltro, non è stato fatto il bilancio delle esperienze passate che è negativo perché non sono riuscite a ridurre le risorse pubbliche a parità di servizi pubblici offerti, a ridefinire il perimetro dell’azione pubblica e neanche ad aumentare l’efficienza.

Leggi tutta la nota che trovi in allegato

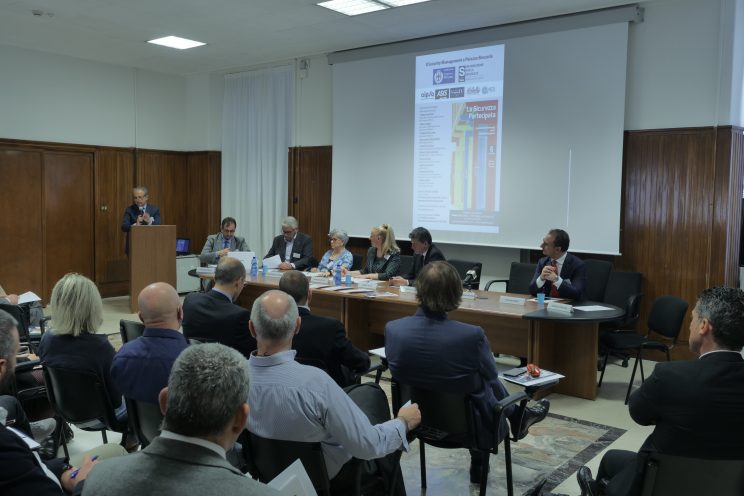
Convegno Palazzo Beccaria “La sicurezza partecipata – Milano 6 Giugno 2019

Giovedì 6 Giugno si è tenuto in Milano, presso Palazzo Beccaria, sede della Polizia Municipale, il convegno “La sicurezza partecipata. Partnership Pubblico-Privato. Opportunità e Vantaggi per la sicurezza integrata”, organizzato da S News in collaborazione con AIPSA, ASIS, Assiv, AssoSicurezza, AICIS e con il Patrocinio del Comune di  Milano.

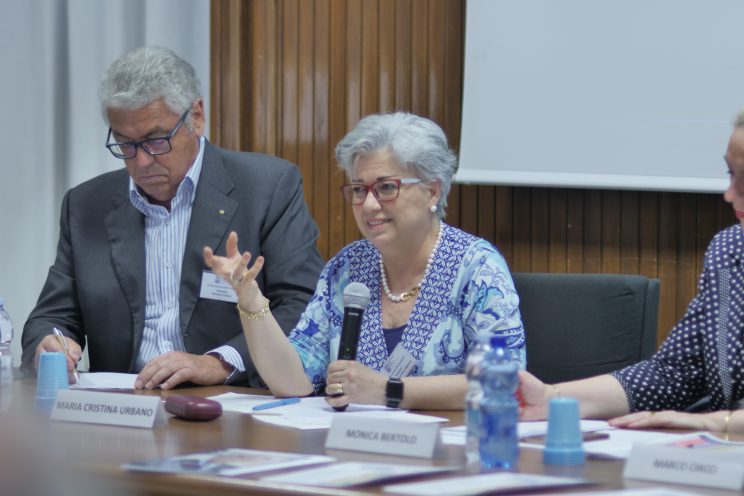
Fra gli interventi quello del Presidente Assiv Maria Cristina Urbano.