Introduzione
PIL mondiale in rallentamento quest’anno (+2,8%) a causa di tensioni geopolitiche, incertezza e conflitti aperti di difficile risoluzione. Recupera il prossimo anno (+3,2%).
Scambi mondiali in forte crescita… Nei primi sette mesi del 2026, in volume, hanno superato del 9,5% il livello raggiunto nel 2024 e del 18,4% il livello pre-pandemia (2019). Una dinamica più che doppia rispetto a quella registrata dalla produzione industriale (+3,8% sul 2024 e +8,8% sul 2019). Trainano Giappone, Corea del Sud, Taiwan, Hong Kong e Cina, responsabili di due terzi della crescita. Anche gli USA contribuiscono ma con una intensità più contenuta. Ferma l’Europa.
…legati alla rapida riconfigurazione delle filiere globali a fronte dei dazi USA e all’espansione degli scambi high-tech, trainati dagli investimenti digitali. Un boom che ha origine dalla domanda di investimento negli Stati Uniti e ha attivato soprattutto le supply chain internazionali, localizzate principalmente in Asia. L’Europa è al momento esclusa da questa nuova rivoluzione digitale. Perché USA e Cina investono 1000 miliardi di dollari l’anno (a parità di potere d’acquisto) in R&S, l’UE solo 600, accumulando così un ritardo importante rispetto ai due paesi. Le prime 5 società al mondo per investimenti in ricerca sono americane, la sesta è cinese (Huawei).
Le tensioni geopolitiche stanno riducendo gli scambi tra i paesi tra cui c’è attrito e trasformando relazioni produttive in dipendenze, rendendo necessaria l’adozione di politiche industriali per ridurle.
Aumentano gli interventi di politica industriale nel mondo ma solo in Europa e ancor più in Italia sono orizzontali e non riducono le dipendenze. Gli USA fanno politiche industriali per acciaio e metalli, la Cina per la manifattura avanzata.
Strategico il ricorso a nuovi accordi e partnership commerciali, per diversificare i mercati di origine e sbocco e ridurre le dipendenze critiche. Ma soprattutto per ricreare un mondo multipolare: gli accordi commerciali rappresentano lo strumento che più si avvicina a un quadro di regole condivise. Canada, Sud America, Africa, India, Corea, Giappone, Australia, ASEAN sono le aree su cui puntare.
L’export italiano tende a beneficiare in misura maggiore degli accordi commerciali, grazie a una specializzazione nei settori in cui la riduzione dei dazi è generalmente più ampia e a una struttura del tessuto produttivo nazionale, caratterizzato da una forte presenza di piccole e medie imprese, che si avvantaggia di più dalla rimozione delle barriere tariffarie e, soprattutto, non tariffarie.
Nei primi tre mesi di applicazione dell’accordo UE-Mercosur, maggio-luglio 2026, le esportazioni italiane verso l’area sono cresciute del +10,0% rispetto allo stesso periodo del 2025, un aumento quasi doppio rispetto a quello registrato verso l’insieme dei paesi extra-UE (+5,9%).
Per l’Italia, un decimo dell’import proviene dalla Cina (10,2%, +2,8 punti percentuali sul 2019) e un decimo dell’export va negli USA (10,8% nel 2025, +1,3 punti percentuali). Con entrambi emergono vulnerabilità, sebbene di natura diversa. I dazi USA stanno riducendo l’export italiano. Quello di beni: -9,8% negli ultimi dodici mesi al netto di navi e farmaci, il cui aumento potrebbe essere temporaneo, almeno parzialmente. In prospettiva, la delocalizzazione, che è un fenomeno lento, potrebbe ridurre molto di più l’export e il valore aggiunto prodotto in Italia ed Europa. In aumento l’import italiano anche al netto delle materie prime energetiche e così anche le dipendenze dagli USA (primo paese per forniture critiche in termini di quota in valore, 24%).
Cina rivale agguerrito ma fornitore essenziale per la manifattura italiana. La Cina è il secondo paese fornitore al mondo di input critici per l’industria italiana in valore dopo gli USA, ma primo per numerosità di prodotti (27%). Larga parte di questi prodotti è strategica per l’ICT e per la transizione verde. Una parte dell’import dalla Cina accresce la competitività dei prodotti italiani; un’altra parte, al contrario, accentua la crisi di alcuni settori (automotive e tessile – abbigliamento).
Rafforzare politicamente l’Unione europea appare essenziale ed è imprescindibile il completamento del mercato unico così come la rimozione delle barriere interne.
Rispetto alla Cina, difficile pensare che le relazioni possano mantenere l’assetto attuale perché i rapporti tecnologici e industriali appaiono decisamente sbilanciati. Occorre soddisfare una serie di condizioni:
1) rafforzare, molto, le politiche industriali europee e italiane. Gli interventi trasversali mostrano i loro limiti (non è ragionevole pensare di riportare tutte le produzioni in Europa); per questo gli sforzi vanno concentrati sui settori chiave nei quali possiamo mantenere, conquistare (o competere per) una leadership tecnologica e industriale.
2) gli investimenti cinesi in Europa devono essere vincolati ponendo soglie per componenti, lavoro, ricerca e dati.
3) sul versante commerciale, puntare a una partnership centrata sulla reciprocità reale nell’accesso al mercato e nel trattamento nazionale;
4) irrobustire la difesa commerciale, rendendo gli strumenti antidumping/antisovvenzioni più accessibili, rapidi ed efficaci; estendendo i meccanismi di protezione strutturale permanente come quello per l’acciaio (ex salvaguardia) ad altri settori sensibili e razionalizzando lo strumentario dell’autonomia strategica aperta (sussidi esteri; screening IDE; accesso agli appalti pubblici, anti-coercizione, ecc.).
5) il tutto va fatto in fretta, prima che diventi troppo tardi.
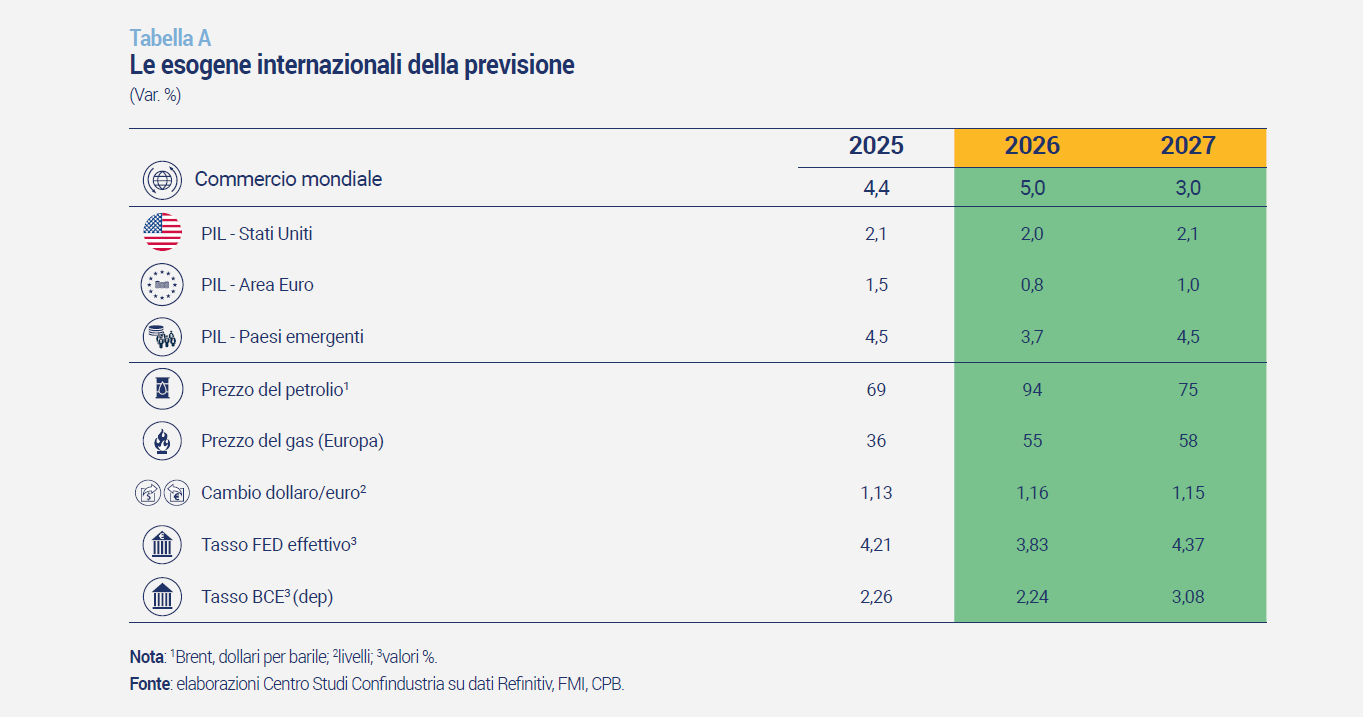
Per quanto riguarda la fase congiunturale (Tabella A), tiene l’economia europea che crescerà dello 0,8% nel 2026 e dell’1,0% nel 2027. La Francia, tra i grandi paesi, è quella più in difficoltà (+0,3% la crescita acquisita a giugno) non solo in termini di crescita del PIL ma anche per l’instabilità politica e il deficit pubblico che non è previsto rientrare; la Germania tiene (+0,9%), la Spagna vola grazie al traino del turismo e a bassi costi dell’energia e tassi minori che spingono i consumi.
Continua a crescere a ritmi sostenuti l’economia americana, spinta dai rincari delle materie prime energetiche di cui è esportatrice netta e dagli investimenti in data center connessi all’IA stimati intorno a 580 miliardi di dollari nel 2026 (1,8% del PIL), con un aumento fino a circa il 2,5% del PIL nel 2027. In negativo i rincari hanno spinto al rialzo l’inflazione (+3,4% ad agosto) comunque più bassa rispetto all’Europa, che ha costretto la FED al rialzo dei tassi di interesse che continuerà seppure moderato (un quarto di punto all’anno).
La Cina nel primo semestre è cresciuta del +4,7% sempre più grazie all’export: ad agosto +25,0% sull’anno, con un avanzo commerciale mensile di 119,1 miliardi di dollari. Non adeguata la domanda interna, con le vendite al dettaglio salite appena del +0,4% e gli investimenti fissi calati del -7,2% nei primi otto mesi.
In generale, i paesi emergenti stanno soffrendo la guerra nel Golfo ma rimangono spinti dal traino degli investimenti ICT (che vale circa 2 punti percentuali di crescita l’anno). Dopo essere cresciuti del +4,5% nel 2025, cresceranno del +3,7% nel 2026 e del +4,5% nel 2027. Ma quasi tutta la risalita l’anno prossimo dovrebbe venire dalle otto economie del Golfo che valgono poco più di un ventesimo del PIL, una volta conclusa la guerra.
L’ipotesi alla base dello scenario di previsione per l’economia italiana è che dopo le elezioni di midterm negli Stati Uniti si trovi una soluzione alla guerra USA-Iran, come annunciato anche dal Presidente Trump, e da gennaio prenda avvio la normalizzazione dei transiti. Il protrarsi della chiusura dello Stretto sarebbe sostenibile fino a maggio prossimo, utilizzando tutte le riserve strategiche e commerciali mondiali. Superato quel mese senza un reale sblocco dello Stretto, sarebbe difficile approvvigionarsi e salirebbero le quotazioni del petrolio a livelli mai visti prima.
Inoltre, lo scenario previsivo è, come sempre, da considerarsi a legislazione vigente. Ciò significa che la clausola nazionale di salvaguardia destinata a finanziare maggiori spese per difesa e sicurezza energetica, che vale 14,4 miliardi di euro per il 2027, non è incorporata nello scenario di previsione.
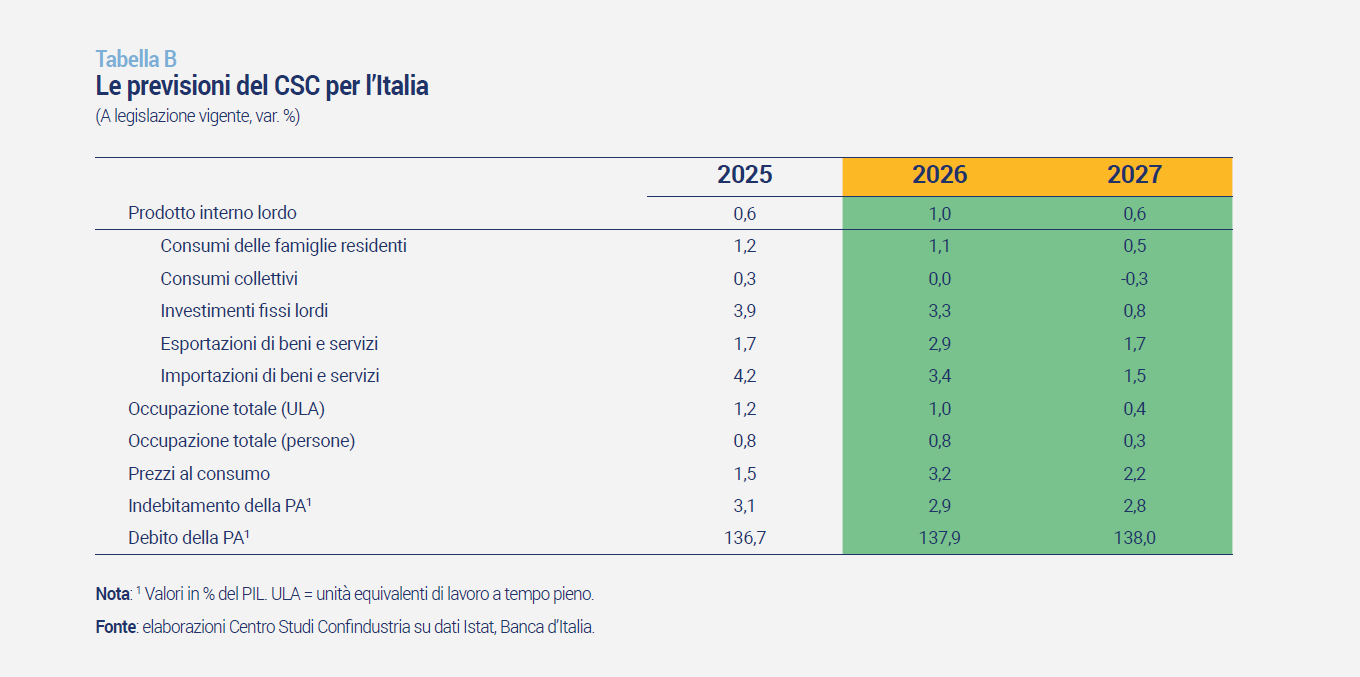
In Italia, crescita del PIL nel 2026 sopra le attese di marzo scorso. Il PIL italiano è atteso crescere nel 2026 del +1,0%, sostanzialmente in linea con la variazione già acquisita, ossia quella che si registrerebbe a fine anno in presenza di una crescita congiunturale nulla nei due trimestri restanti (senza la correzione per i giorni lavorativi). Nel 2027 l’economia italiana dovrebbe rallentare (+0,6%), a un ritmo in linea con quello osservato nel 2025 (Tabella B). La revisione al rialzo della previsione di crescita del PIL per il 2026, rispetto al Rapporto di marzo scorso (di +0,5 punti percentuali), riflette diversi fattori:
- il buon andamento dell’economia italiana nella prima metà dell’anno (+0,3% nel 1° trimestre e +0,2% nel 2°), con il 1° trimestre rivisto al rialzo rispetto alla stima preliminare (da +0,2%). Ai positivi primi due trimestri del 2026 si è sommato anche un buon ritmo nel 4° 2025, chiuso a +0,3%. A questi ha contribuito anche la stabilità del prezzo del gas prima dell’inizio della guerra;
- il decisivo apporto del PNRR (concluso a fine agosto), il cui impatto sul PIL, stimato in circa mezzo punto percentuale nel 2026, ha spinto la dinamica soprattutto degli investimenti. Tale contributo ha riguardato gli investimenti previsti dal PNRR ma anche gli investimenti privati sostenuti da incentivi, come Transizione 5.0, che hanno riscosso molto successo tra le imprese;
- il contenuto trasferimento dei rincari energetici agli altri beni e servizi; l’inflazione al netto di energia e alimentari è ancora bassa (al +2,0% a settembre, 1,8% ad agosto come a gennaio), dopo sette mesi dall’inizio dei rincari, e ciò è attribuibile al fatto che la guerra ha fatto salire molto il prezzo del petrolio e meno, fino a settembre, quello del gas. Il rincaro del primo fa salire principalmente il costo dei trasporti mentre quello del gas, che è utilizzato sia come materia prima industriale che soprattutto come input produttivo dell’energia elettrica, impatta in modo importante tutti i settori dell’economia: un aumento del 100% del prezzo del petrolio fa salire l’incidenza dei costi energetici sui costi di produzione della manifattura di 0,3 punti percentuali; quello del gas di 0,8 punti percentuali;
- il rincaro inferiore alle aspettative del prezzo del petrolio grazie alla frenata della domanda mondiale di petrolio (soprattutto in Cina e Giappone) che ha seguito il calo dell’offerta (causato dalla guerra nei paesi del Golfo). Un divario meno ampio tra domanda e offerta ha limitato l’impennata del prezzo.
La crescita del PIL italiano del 2026 poggia sui consumi delle famiglie (+1,1%, fermi invece quelli pubblici) e sugli investimenti (+3,3%), trainati nel complesso dalle costruzioni nonostante il calo della componente abitativa. Resta invece negativo l’apporto della domanda estera netta nonostante la crescita dell’export (+2,7% quello di beni, +3,8% quello di servizi).
Rallentamento nei mesi finali dell’anno che si trascinerà al 2027. Nel 2027 la crescita media annua risentirà della debolezza della fase finale del 2026 e di un recupero solo moderato a inizio anno. Ciò, nonostante gli effetti positivi derivanti dalla riapertura dello Stretto di Hormuz: la progressiva discesa dei prezzi delle materie prime energetiche che consentirà il rientro dell’inflazione, la riduzione dell’incertezza, maggiore fiducia di famiglie e imprese, la ripartenza del commercio con i paesi del Golfo.
Agiranno negativamente dal 4° trimestre del 2026:
- il prezzo del petrolio tornato a settembre sui livelli massimi (102 dollari a barile) e destinato a rimanerci fino alla riapertura dello Stretto di Hormuz;
- il prezzo del gas, cresciuto già nei mesi scorsi, che ha raggiunto a settembre i livelli più alti dalla fine del 2022 (77 euro/MWh), ed è atteso rimanere così fino alla riapertura dello Stretto di Hormuz, sia per i timori di scarsità derivanti dalla sua chiusura, sia per la necessità, in Europa, di ricostituire le scorte, inferiori di 10 punti percentuali ai livelli normali, prima della stagione invernale;
- l’aumento del tasso di inflazione che, a settembre, ha toccato il suo massimo raggiungendo il 4,2% spinto dai rincari energetici e ridurrà il potere d’acquisto delle famiglie frenando i consumi nella parte finale dell’anno e poi anche all’inizio del 2027;
- i rialzi dei tassi di interesse: a settembre secondo rialzo dei tassi BCE di 0,25 punti percentuali che sarà seguito da altri tre rialzi attesi nei prossimi mesi. Il maggior costo del denaro frenerà consumi e investimenti;
- la fine del PNRR nel 2026 comporterà, a legislazione vigente (cui fa riferimento la previsione), un rallentamento della spesa per investimenti, moderato dalle ampie risorse PNRR residuate che verranno spese dopo il 2026 (circa 47 miliardi, di cui 27 nel 2027, significativamente meno dei circa 42 miliardi spesi nel 2026). In realtà, con l’adozione della Clausola di salvaguardia, la spesa addizionale prevista, in larga parte per investimenti, sarà pressoché pari alla spesa del PNRR nel 2026.
Nel 2027 la dinamica del PIL sarà ancora trainata dai consumi delle famiglie e dagli investimenti che però rallenteranno significativamente: +0,5% e +0,8% rispettivamente. Le esportazioni nette torneranno a fornire un lieve apporto positivo, favorito dal miglioramento delle ragioni di scambio ma l’export rallenterà (+1,5% quello di beni, +2,5% quello dei servizi).
I rischi dello scenario di previsione sono legati all’evolversi dei transiti delle navi per lo Stretto di Hormuz e più in generale alla guerra nel Golfo.
Una riduzione dei transiti ed eventuali attacchi a impianti di produzione di gas e petrolio avrebbero impatti negativi sui prezzi delle materie prime energetiche e per questa via sull’inflazione; le banche centrali potrebbero decidere ulteriori rialzi dei tassi. Sono escluse dallo scenario azioni o misure governative di riduzione del consumo di petrolio, gas e derivati che riducendo la domanda potrebbero dilatare i tempi di utilizzo delle scorte.
Un altro rischio dello scenario è legato alla volatilità sui mercati finanziari, causata proprio dalla tensione nel mercato mondiale del petrolio e del gas e dai suoi riflessi sulle quotazioni, sull’inflazione e, a cascata, sulle decisioni delle Banche Centrali relative ai tassi. In Europa negli ultimi giorni sono bruscamente saliti i rendimenti dei titoli sovrani, di più in Francia, ma anche in Italia, e maggiori acquisti di titoli tedeschi, con un allargamento degli spread. Se una tale tendenza proseguisse, porrebbe un freno alla crescita in tutto il Continente.
Dal lato dell’offerta, la produzione industriale sta tenendo grazie a export e investimenti in impianti e macchinari, spinti dal successo dell’iperammortamento, beneficiando anche della buona dinamica dei consumi: la crescita acquisita a luglio è di +0,4%. Sebbene ci siano segnali di miglioramento, la ripresa dell’industria resta frenata dalle barriere commerciali e soprattutto dall’aumento dei costi di produzione e trasporto. A livello settoriale, buona la dinamica del settore automotive, che registra la crescita acquisita più elevata (+8,8%) ma ancora largamente insufficiente a riportare la produzione ai livelli del 2023; bene anche “altri mezzi di trasporto”, fabbricazione di computer e prodotti di elettronica, farmaceutica e metallurgia. Male mobili e tessile- abbigliamento-pelletteria, settori alle prese con una crisi strutturale che riguarda anche altri Paesi europei. In termini di valore aggiunto, invece, l’industria ha perso terreno. Servizi e costruzioni, invece, hanno trainato la dinamica del valore aggiunto in Italia fino alla metà del 2026 (+1,5% e +3,0% tendenziale nel 2° trimestre 2026).
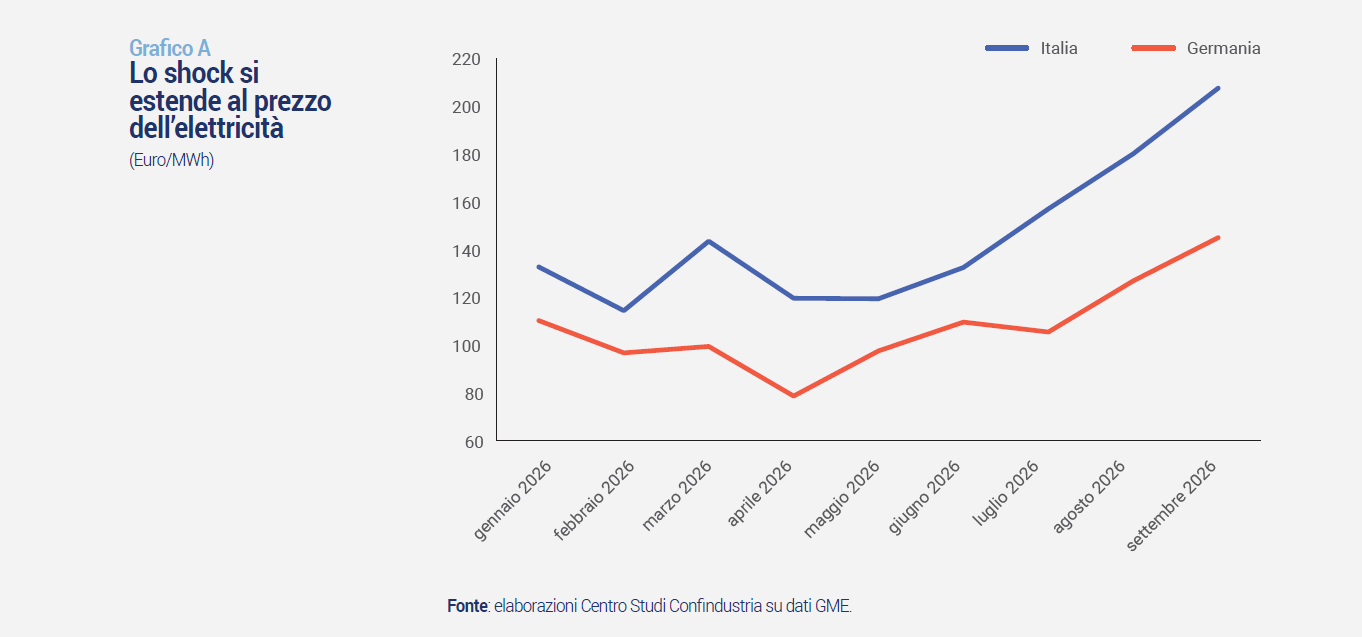
L’elevato costo dell’energia rimane la più importante vulnerabilità dell’economia italiana. Il prezzo dell’energia elettrica è sistematicamente più alto rispetto ai competitor europei (+35% rispetto alla Germania nei primi 9 mesi del 2026) e a settembre è salito a un picco di 208 euro/MWh, da 114 a febbraio, prima della Guerra (Grafico A). Rispetto a 6 anni fa, l’incidenza dei costi energetici (petrolio, gas, energia elettrica e altre fonti) sui costi totali è cresciuta del 34,5% (e del 40% per la sola manifattura). A settembre 2026 la quotazione del petrolio Brent è pari in media a 102 dollari al barile, da un minimo di 62 dollari a dicembre 2025 (+65%). Il prezzo del gas in Europa a settembre è salito al livello massimo da inizio anno, 77 euro/MWh in media, da 33 a febbraio (+133%). Il prezzo al consumo della benzina in Italia è salito del 26% a settembre 2026 rispetto al minimo registrato a gennaio.
Adesso il prezzo del gas è ai massimi dal 2022 e il petrolio oltre i 100 dollari, se continua o peggiora occorrerà intervenire. Secondo stime CSC, con un Brent a circa 126 dollari al barile in media annua nel 2027, rispetto ai 75 dello scenario di base e ai 94 di quest’anno, si potrebbe annullare la crescita del PIL prevista per il 2027; lo stesso accadrebbe con il prezzo del petrolio in media a 115 dollari al barile e quello del gas a 89 euro/MWh (invece dei 58 dello scenario base).
I recenti rincari riducono la competitività delle imprese italiane rispetto alle altre aree del mondo, in particolare, agli Stati Uniti. Il prezzo del gas naturale in Europa ad agosto 2026 è stato pari a quasi 8 volte quello in America, dove la quotazione non è aumentata nel corso di quest’anno.
Il meccanismo di riduzione delle emissioni di CO2 adottato dall’Unione Europea (ETS) al momento e in prospettiva aggrava tale vulnerabilità. E i benefici in termini di emissioni, nella manifattura, sono in buona parte riconducibili alla chiusura delle imprese mentre è stato efficace nel settore energetico.
Nella sola manifattura italiana sottoposta a ETS, tra il 2005 e il 2025 le emissioni sono diminuite del 43%. Nello stesso periodo sono stati chiusi 386 impianti manifatturieri, a un ritmo di 19 impianti l’anno. Le chiusure di impianti valgono circa la metà (48%) della riduzione delle emissioni. Questa parte della riduzione, quindi, non deriva da un reale processo di decarbonizzazione. Per la parte restante (52%), non è possibile stabilire quanta riduzione sia attribuibile a un calo dei volumi produttivi, che c’è stato, e quanta a un reale processo di decarbonizzazione.
L’azzeramento delle quote gratuite determinerà altre chiusure di imprese. L’acquisto dei diritti di emissione al prezzo di mercato per coprire le quote oggi gratuite determinerebbe un onere di spesa che supererebbe l’EBITDA per il 18% delle imprese manifatturiere in ETS, che impiegano circa 19mila dipendenti (16,5% del totale) e generano 744 milioni di valore aggiunto (5%).
La scarsa dinamica della produttività è la causa principale della bassa crescita dell’Italia. Guardando alle dinamiche di lungo periodo, la bassa crescita dell’economia italiana negli ultimi 30 anni (+0,7% in media all’anno contro l’1,5% dell’Eurozona e il 2,5% degli USA) è attribuibile alla bassa crescita della produttività che contribuisce algebricamente alla crescita del PIL.
Se, in astratto, avessimo la composizione dimensionale dell’economia tedesca la produttività delle imprese italiane salirebbe del +17,6% e supererebbe il livello della Germania del 2,8%; rispetto alla Francia crescerebbe del +14,8% colmando sostanzialmente il ritardo
Sulla sola manifattura, la produttività italiana con la composizione dimensionale tedesca salirebbe del 24,7%, con quella francese del 21,9% e anche in questo caso, il controfattuale azzererebbe il divario con Germania e Francia. La dinamica della produttività in Italia è, quindi, in buona parte legata a effetti di composizione della base produttiva, basata molto più che altrove su micro e piccole imprese con le prime che hanno una produttività decisamente più bassa delle corrispettive degli altri principali paesi europei (contrariamente alle altre classi dimensionali). Maggiore produttività significa anche maggiori salari. Per questo occorre supportare la crescita dimensionale. In direzione contraria va la riforma dell’artigianato che, oltre a mantenere le attuali agevolazioni per gli artigiani e a determinare una riduzione del contributo alle entrate pubbliche delle imprese che verranno assimilate agli artigiani stessi, spingerà le imprese a rimanere sotto la soglia. Per questo avrà effetti negativi sulla produttività e quindi sui salari.
Decisivi per l’innalzamento della produttività sono anche gli investimenti, soprattutto quelli in beni immateriali, che, sebbene in crescita, sono su livelli inferiori a quelli dei nostri competitor europei. La fine del PNRR causerà un rallentamento degli investimenti nonostante l’ammontare cospicuo di risorse che si prevede di spendere nel prossimo triennio. Con quelle che potrebbero derivare dall’attivazione della clausola per energia e difesa, il rallentamento si avrà nel 2028 e negli anni seguenti.
L’incidenza degli investimenti sul PIL, con il PNRR, è aumentata in Italia di circa 3,7 punti percentuali rispetto al periodo precedente alla pandemia, mentre è diminuita di circa 2 punti nel gruppo di paesi dell’area euro con una dotazione PNRR più contenuta. Sarà cruciale trovare le modalità per mantenere elevata la quota di risorse destinate agli investimenti.
Non sono mancate criticità nell’implementazione del PNRR (a partire dalla selezione dei progetti), ma la valutazione complessiva appare positiva come mostra la riduzione dei tempi di realizzazione delle opere (per un’opera media PNRR, dalla progettazione all’inizio del collaudo, la durata è stimata in 31 mesi rispetto ai 38 delle opere precedenti al 2018; la riduzione dei tempi amministrativi attribuibile al Piano raggiunge il 55% nel Mezzogiorno, il 40% nel Centro e il 32% nel Nord), la riduzione dei tempi di pagamento delle PA (nel 2025 il tempo medio ponderato di pagamento dell’insieme delle amministrazioni è sceso a 27,2 giorni, dai 33,7 del 2023), la riduzione del tempo di smaltimento dei procedimenti penali (disposition time penale ridotto nel 2025 del 31,2% rispetto al 2019, superando l’obiettivo PNRR del 25%) e civili (dopo una riduzione del 28,8% a fine 2025, i dati ministeriali provvisori indicavano ad aprile 2026 un calo del 40,6%).
Un fattore in grado di incidere sulla resilienza delle imprese è la solidità patrimoniale. Minori vincoli finanziari migliorano la produttività tra il 5 e il 10%. Nel manifatturiero italiano, la quota di capitale proprio sul totale delle passività è passata dal 34,5% nel 2007 al 50,0% nel 2024 superando, in aggregato, le imprese spagnole e francesi. Il divario con la Germania si è ridotto da -21,3 punti percentuali nel 2007 ad appena -2,8 nel 2024.
La patrimonializzazione delle imprese è molto più bassa nelle costruzioni (33,6%) e nei servizi (40,6%) rispetto al manifatturiero. La stessa quota per il totale economia, in Italia, scende al 42,0% e, sebbene sia in forte crescita in tutti i settori, rimane ben lontana dall’ analoga quota in Germania, pari al 50,9%.
Tra il 2015 e il 2024, la dispersione dei livelli di capitalizzazione tra le imprese è aumentata decisamente e non riguarda esclusivamente la coda inferiore della distribuzione, ma una fascia estesa di imprese collocate al di sotto della mediana. Queste imprese hanno partecipato solo in parte al rafforzamento patrimoniale osservato in aggregato e rimangono fragili patrimonialmente con una capacità limitata di finanziare investimenti e assorbire nuovi shock.
Serve proseguire sulla strada avviata anni fa e poi interrotta nel 2023 con l’eliminazione dell’ACE che tanti benefici aveva determinato.
Fonte: Centro Studi Confindustria