Un cambio di paradigma per l’economia italiana: gli scenari di politica economica – autunno 2020
Rapporto di previsione sull’economia italiana
La difficile risalita dopo il crollo
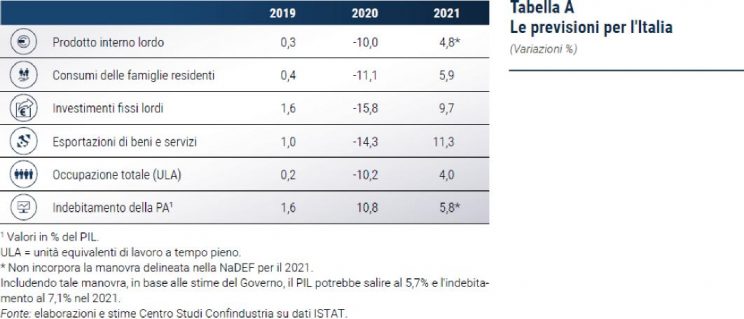
Il Centro Studi Confindustria (CSC) stima un profondo calo del PIL italiano del -10% nel 2020 e un recupero parziale del +4,8% nel 2021 (Tabella A). La contrazione del PIL di quest’anno porta i livelli indietro a quelli di 23 anni fa. L’impatto della crisi sanitaria è stato leggermente più negativo di quello atteso alcuni mesi fa, portando a una lieve revisione al ribasso delle stime rispetto allo scenario delineato dal CSC a maggio.
La “tempesta perfetta”, causata in marzo-aprile da un doppio shock di domanda e offerta, indotto dal blocco normativo delle attività in numerosi settori dell’industria e dei servizi, e dalle limitazioni agli spostamenti delle persone con l’obiettivo di contenere la diffusione del virus, ha prodotto effetti dirompenti sull’economia italiana: il PIL è diminuito complessivamente del 17,8% nel primo e secondo trimestre. Le misure ingenti varate dal Governo durante i primi mesi dell’emergenza hanno fornito liquidità a famiglie e imprese.
Le conseguenze della pandemia sono state gravi soprattutto per l’industria, che ha risentito della cancellazione di ordini dal mercato interno ed estero, e per alcune attività terziarie (turismo, trasporti, attività ricettive e di ristorazione).
La fine del lockdown, a inizio maggio, ha determinato un’importante risalita della domanda, che in molti settori si era sostanzialmente azzerata, e ha rilanciato l’attività nell’industria con incrementi rilevanti nel terzo trimestre, che tuttavia non hanno colmato la perdita dei primi due trimestri.
Nei servizi, invece, il recupero è più lento. Nei mesi estivi, mentre altre attività ripartivano, la situazione dell’economia italiana è stata gravata dalla forte diminuzione dei flussi turistici, specie quelli stranieri. Da agosto il graduale aumento del numero di nuovi contagiati, benché più contenuto rispetto a quanto osservato in altri paesi europei, rappresenta una fonte di incertezza e di preoccupazione sulle prospettive future. Questi fattori spiegano la debolezza attesa per il PIL nel quarto trimestre del 2020, dopo il rimbalzo nel terzo.
Il recupero del PIL dovrebbe proseguire in modo graduale dal primo trimestre del 2021, a condizione che la diffusione del COVID-19 sia contenuta in maniera efficace. Un impulso importante alla ripresa, nel corso del prossimo anno, potrebbe essere rappresentato dagli effetti positivi derivanti dalle misure di sostegno all’economia già approvate a livello europeo (non incluse nello scenario previsivo del CSC, così come la prossima manovra di bilancio). Con il Recovery Plan affluirebbero gradualmente per essere investite in Italia risorse
aggiuntive, a partire dal 2021. Queste si affiancherebbero agli interventi di politica economica varati nei paesi colpiti dall’emergenza COVID-19, con un effetto positivo sulla congiuntura internazionale.
Tuttavia, il rimbalzo del PIL italiano nel 2021 compenserà solo parzialmente il crollo di quest’anno: nel quarto trimestre del prossimo anno il livello del reddito sarà ancora inferiore di oltre il 3% rispetto a fine 2019. E molto lontano dai massimi di inizio 2008, di circa otto punti percentuali.
I drammatici cali dei livelli di attività in Italia hanno avuto un pesante riflesso sull’input di lavoro impiegato, che in termini di monte ore lavorate è diminuito del 15,1% annuo nella media dei primi due trimestri del 2020: la maggior parte dell’aggiustamento è avvenuto tramite un calo di ore lavorate pro-capite (-13,5%), mentre il numero di persone occupate è sceso solo dell’1,5%. Questo è dovuto al ricorso imponente a strumenti di integrazione del reddito da lavoro, in primis la Cassa Integrazione Guadagni, che il Governo ha messo a disposizione in deroga.
In media d’anno, tuttavia, nel 2020 le unità di lavoro equivalenti a tempo pieno (ULA) registreranno un -10,2%, pari a un calo di 2 milioni e 452mila unità. Il numero di persone occupate ha ricominciato a puntare verso l’alto contemporaneamente alla ripresa dell’attività (+170mila unità a luglio-agosto), ma nel resto dell’anno si prevede che questa tendenza non proseguirà, considerando un livello del PIL ancora depresso rispetto al pre-COVID-19. L’occupazione registrerà, quindi, un -1,8% in media nel 2020, pari a circa 410mila persone occupate in meno rispetto al 2019.
Cruciale per l’anno prossimo saranno l’intensità e la velocità della ripresa del PIL. Con un recupero incompleto come quello qui previsto, la risalita della domanda di lavoro risulterà smorzata (+4,0% le ULA, meno del PIL). Il numero di persone occupate, dunque, si aggiusterà verso il basso: -1,0% nel 2021, pari a -230mila unità.
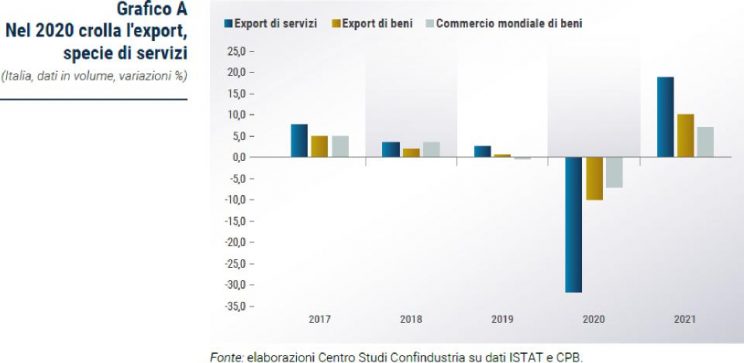
Nello scenario CSC le esportazioni italiane diminuiscono del 14,3% nel 2020 e risalgono del 11,3% nel 2021. L’export di beni migliora rispetto alle stime di maggio, con un calo del 10,0% e poi un recupero pieno. Quello di servizi, invece, è atteso crollare del 31,9% e poi registrare una forte ma incompleta risalita (Grafico A). Dopo il minimo toccato durante il lockdown, si sono registrati forti segnali di ripartenza a inizio estate. Le prospettive a breve-medio termine, tuttavia, restano deboli e incerte, soprattutto a causa dall’evoluzione globale della pandemia. Questa incertezza colpisce in particolare nel comparto dei servizi. Lo scenario CSC assume una dinamica positiva, seppure rallentata e disomogenea, degli scambi con l’estero nel resto dell’anno e nel 2021, soggetta a rischi al ribasso. L’apprezzamento dell’euro agirà da freno alle vendite italiane, riducendone la competitività di prezzo. La dinamica dell’export di beni sarà peggiore di quella degli scambi mondiali quest’anno, data la particolare debolezza dei suoi principali mercati di destinazione (Europa, Stati Uniti) e di alcuni settori in cui è specializzato. Poi, nel 2021, risalirà più rapidamente rispetto alla ripartenza del commercio globale.
I consumi delle famiglie italiane sono previsti diminuire dell’11,1% quest’anno, un tracollo senza precedenti, e poi recuperare solo del 5,9% nel 2021. Le preoccupazioni generate dalla diffusione del virus, dal suo impatto sul sistema economico e dall’incertezza su tempi e modi d’uscita dall’emergenza, hanno portato a un forte incremento della propensione al risparmio. Le famiglie, infatti, hanno rinviato molte decisioni di consumo e modificato le proprie scelte a favore delle spese essenziali. In questa fase, il potere d’acquisto è stato sostenuto dagli interventi pubblici a supporto del reddito e dell’occupazione. Nel 2021, a favore della spesa delle famiglie agirà il rimbalzo previsto del reddito disponibile. Inoltre, la risalita attesa della fiducia dei consumatori, condizionata all’efficace contenimento dei contagi, determinerà un importante stimolo per la domanda privata, che rimarrà comunque molto sotto i valori pre-COVID-19.
L’impatto della pandemia è stato ancor più devastante per gli investimenti che sono previsti diminuire del 15,8% nel 2020. La forte caduta della domanda già da febbraio, la cancellazione di ordini e il peggioramento delle attese hanno costretto le imprese a rinviare molte scelte di investimento. Nel 2021 è atteso un rimbalzo robusto, ma comunque incompleto (+9,7%). In particolare, la risalita della spesa in macchinari sarà guidata dal miglioramento del contesto internazionale, che spingerà a una maggiore domanda e sosterrà la fiducia degli imprenditori. In senso contrario potrebbe agire una nuova frenata del credito, se non si riuscirà a gestire adeguatamente il prevedibile aumento dei crediti bancari problematici a causa della recessione.
Negli ultimi mesi il credito è tornato ad aumentare in Italia, ma solo per la provvista di liquidità. Lo stock di prestiti bancari alle imprese è in crescita da marzo, con una progressiva accelerazione (+4,4% annuo a luglio, +14,0% circa stimato entro fine anno). Questo incremento è alimentato in maniera determinante dalle nuove garanzie pubbliche per il credito, varate dal Governo per fronteggiare la carenza di liquidità nel sistema delle imprese generata dal lockdown. Le imprese italiane stanno ottenendo i prestiti bancari richiesti per
finanziare le scorte, il capitale circolante e anche la ristrutturazione del debito. Questo aiuta
molto nel breve termine, ma con il calo previsto per gli investimenti di per sé non alimenta la crescita. E finisce per pesare sul debito bancario delle imprese, quindi sulla solidità dei bilanci. La quota del debito bancario sul passivo totale salirà da 16,5% a 18,4% nel 2020 (stime CSC), annullando parte del de-leveraging dell’ultimo decennio.
Per la ripartenza dell’Italia è cruciale che sia preservata una condizione di stabilità sui mercati finanziari, specie quelli dei titoli sovrani. Negli ultimi mesi, i rendimenti sovrani italiani sono tornati ai minimi storici, dopo la fiammata all’inizio dell’epidemia. Sono stati frenati dal deciso e tempestivo intervento della BCE, che con il Quantitative Easing di emergenza ha comprato più titoli italiani di quanto avrebbe dovuto in base alle quote dei singoli paesi membri dell’Eurozona. Nello scenario CSC, in base all’ipotesi che la BCE resti iper-espansiva a lungo, si assume un rendimento del BTP decennale fermo ai livelli correnti. Ciò favorisce il credito all’economia italiana, evitando impatti sul settore bancario. E aiuta i conti pubblici italiani, che si giovano di una minore spesa per interessi.
Dall’inizio degli anni Novanta a oggi, dopo ogni crisi negli ultimi 30 anni, l’Italia si è adagiata su ritmi di crescita man mano più modesti ed è l’unica grande economia in Europa a mostrare un profilo in tendenziale diminuzione: nei 30 anni tra 1991 e 2021 (stime della Commissione europea per il 2020-2021) il PIL italiano ha accumulato una distanza di 29 punti percentuali dalla Germania, 37 dalla Francia, 54 dalla Spagna. In termini di PIL pro-capite, con la crisi da COVID-19 l’Italia è tornata ai livelli di fine anni Ottanta.
Negli ultimi decenni i tratti di fondo che hanno caratterizzato l’economia italiana sono stati la debole dinamica della produttività del lavoro, con l’industria a trainare e i servizi fermi, e il calo degli investimenti pubblici che dal 2009 sono diminuiti del 36% a prezzi costanti. Al contrario, negli ultimi anni si è registrato il recupero degli investimenti privati, in particolare gli investimenti in beni strumentali sostenuti dal Piano Industria 4.0.
L’analisi condotta dal CSC con il Dipartimento delle Finanze del MEF mostra che i benefici fiscali per la spesa in attività innovative (iper-ammortamento) per il solo 2017, primo anno di applicazione, hanno interessato 10,2 miliardi di euro di investimenti, mentre la stima per il 2018 è di 15,2 miliardi. Gli investimenti in beni strumentali connessi alla trasformazione digitale hanno quindi registrato un incremento pari a quasi il 50%, con una crescita del peso di questa tipologia d’investimento rispetto al totale dei nuovi macchinari e attrezzature industriali acquistati dalle imprese italiane, dall’11,0% nel 2017 al 15,8% nel 2018. In entrambi gli anni le imprese beneficiarie sono state in prevalenza piccole e medie imprese. Di quelle che hanno beneficiato dell’iper-ammortamento nel 2017, la quasi totalità (84,7%) non aveva effettuato investimenti in tecnologie 4.0 prima del 2017; in particolare, un terzo erano imprese appartenenti proprio alla parte più digitalmente arretrata del sistema produttivo, quella che appariva in ritardo anche rispetto all’adozione di tecnologie ICT più tradizionali.
Inoltre, si stima che gli investimenti agevolati in tecnologie 4.0 nel 2017 abbiano prodotto, tra gennaio 2017 e marzo 2019, una maggiore crescita occupazionale nelle imprese che ne hanno beneficiato, rispetto ad imprese simili che non ne hanno beneficiato, di circa 7 punti.