Istat, memoria sull’esame della NADEF 2020

Memoria scritta dell’Istituto nazionale di statistica all’esame della nota di aggiornamento del documento di economia e finanza 2020 (NADEF)

La memoria dell’Istat contiene un quadro aggiornato sulla congiuntura economica più recente: dopo un breve riferimento al contesto internazionale, si sofferma sull’andamento recente dell’economia italiana e sulle sue prospettive di crescita di breve termine, utilizzando sia indicatori congiunturali sia indicatori che hanno in media la capacità di anticiparne l’andamento.

Il documento non entrerà nel merito degli interventi descritti in forma preliminare nel testo in discussione, l’Istituto, come di consueto, si riserva di esaminarli in dettaglio nel contesto delle valutazioni sulla legge di bilancio.

La memoria conclude con considerazioni su alcuni temi socio-economici emergenti che rappresentano, in particolare alla luce della crisi economica innescata dalla pandemia e dalle conseguenti misure di contenimento, alcune tra le aree di intervento prioritarie nella definizione delle politiche per il Paese.


Fonte: Istat

Economia non osservata: nel 2018 si riduce dell’1,3% e diminuisce il suo peso sul Pil

Istat, economia non osservata nei conti nazionali

L’economia non osservata è costituita dalle attività economiche di mercato che, per motivi diversi, sfuggono all’osservazione diretta della statistica ufficiale e pongono problemi particolari nella loro misurazione. Essa comprende, essenzialmente, l’economia sommersa e quella illegale.

Le principali componenti dell’economia sommersa sono costituite dal valore aggiunto occultato tramite comunicazioni volutamente errate del fatturato e/o dei costi (sotto-dichiarazione del valore aggiunto) oppure generato mediante l’utilizzo di input di lavoro irregolare. Ad esso si aggiunge il valore dei fitti in nero, delle mance e una quota che emerge dalla riconciliazione fra le stime degli aggregati dell’offerta e della domanda. Quest’ultimo tipo di integrazione contiene in sé, in proporzione non identificabile, sia effetti collegabili a fenomeni di carattere puramente statistico sia elementi ascrivibili all’esistenza di componenti del sommerso non completamente colte attraverso le consuete procedure di stima.

L’economia illegale include le attività di produzione di beni e servizi la cui vendita, distribuzione o possesso sono proibite dalla legge, e quelle che, pur essendo legali, sono svolte da operatori non autorizzati. Le attività illegali incluse nel Pil dei Paesi Ue sono la produzione e il commercio di stupefacenti, i servizi di prostituzione e il contrabbando di sigarette.

Nel 2018 il valore aggiunto generato dall’economia non osservata, ovvero dalla somma di economia sommersa e attività illegali, si è attestato a poco più di 211 miliardi di euro (erano 213,9 nel 2017), in flessione dell’1,3% rispetto all’anno precedente e in controtendenza rispetto all’andamento del valore aggiunto, cresciuto del 2,2%. L’incidenza dell’economia non osservata sul Pil si è di conseguenza ridotta di 0,4 punti percentuali, portandosi all’11,9%, confermando una tendenza alla discesa in atto dal 2014, quando si era registrato un picco del 13,0%.

Tale andamento si deve alla diminuzione del valore aggiunto sommerso da sotto-dichiarazione (-2,9 miliardi di euro rispetto al 2017) e da utilizzo di input di lavoro irregolare (-1,7 miliardi) mentre risultano in crescita le altre componenti residuali (+1,4 miliardi). L’economia illegale ha segnato un aumento contenuto in valore assoluto, con un’incidenza che è rimasta ferma all’1,1%.

Rispetto al 2017 si osserva una lieve variazione del peso relativo delle diverse componenti dell’economia non osservata: a una riduzione delle quote ascrivibili alla sotto-dichiarazione (dal 46,0% al 45,3%) e all’utilizzo di input di lavoro irregolare (dal 37,5% al 37,2%), fa fronte un incremento di quelle riconducibili alle altre componenti del sommerso (dal 7,6% all’8,3%) e all’economia illegale (dall’8,8%al 9,1%).

Fonte: ISTAT

Formazione per la qualifica delle GPG in servizio di antipirateria

COMUNICATO STAMPA

Formazione per la qualifica delle GPG in servizio di antipirateria

13 ott. ASSIV – “Ringraziamo l’on. Luca Frusone per l’ordine del giorno presentato al DDL di conversione del Decreto-legge c.d. Agosto, odg 9/02700/091 accolto dal governo, con il quale ha voluto sottolineare come sia necessario da parte del Ministero dell’Interno attivare quanto prima i corsi teorico-pratici per la qualifica delle guardie particolari giurate in servizio di antipirateria”, lo dichiara in una nota Maria Cristina Urbano, presidente di Assiv, l’Associazione di categoria della Vigilanza Privata e dei Servizi Fiduciari, aderente alla Federazione ANIE/Confindustria. “L’on. Frusone già la scorsa estate aveva depositato un’interrogazione alla ministra Lamorgese sulla medesima vicenda, con questa nuova iniziativa dimostra la sua costante attenzione nei confronti del settore degli istituti di vigilanza privata. Da parte nostra, ci auguriamo che il Viminale proceda celermente a sbloccare una situazione che nel mese di luglio e agosto ha determinato la scesa a terra dei nostri addetti dipendenti da aziende italiane, con il rischio che gli armatori, che continuavano ad aver bisogno di un servizio di tutela a bordo dei loro mercantili, fossero tentati di rivolgersi  a società straniere. Tutto questo non deve più accadere: giugno 2021, data dell’ulteriore proroga in deroga alla formazione obbligatoria, ottenuta grazie alle nostre sollecitazioni, è dietro l’angolo”, conclude Maria Cristina Urbano.

Covid 19: firmato il nuovo Dpcm sulle misure di contrasto e di contenimento della pandemia 

Covid 19: firmato il nuovo Dpcm sulle misure di contrasto e di contenimento della pandemia


Il Presidente del Consiglio, Giuseppe Conte, ha firmato il Dpcm del 13 ottobre 2020 sulle misure di contrasto e contenimento dell’emergenza Covid-19.

L’atto è in fase di pubblicazione in Gazzetta Ufficiale 

Circolare del Ministero della Salute sulle indicazioni per la durata e il termine dell’isolamento e della quarantena

Circolare del Ministero della Salute sulle indicazioni per la durata e il termine dell’isolamento e della quarantena


La nuova Circolale del ministero della Salute del 12 ottobre 2020 aggiorna le indicazioni riguardo la durata e il termine dell’isolamento e della quarantena, in considerazione dell’evoluzione della situazione epidemiologica, delle nuove evidenze scientifiche, delle indicazioni provenienti da alcuni organismi internazionali (OMS ed ECDC) e del parere formulato dal Comitato Tecnico Scientifico l’11 ottobre 2020.

La circolare chiarisce che:

  • l’isolamento dei casi di documentata infezione da SARS-CoV-2 si riferisce alla separazione delle persone infette dal resto della comunità per la durata del periodo di contagiosità, in ambiente e condizioni tali da prevenire la trasmissione dell’infezione.
  • La quarantena, invece, si riferisce alla restrizione dei movimenti di persone sane per la durata del periodo di incubazione, ma che potrebbero essere state esposte ad un agente infettivo o ad una malattia contagiosa, con l’obiettivo di monitorare l’eventuale comparsa di sintomi e identificare tempestivamente nuovi casi.


Casi positivi asintomatici

Le persone asintomatiche risultate positive alla ricerca di SARS-CoV-2 possono rientrare in comunità dopo un periodo di isolamento di almeno 10 giorni dalla comparsa della positività, al termine del quale risulti eseguito un test molecolare con risultato negativo (10 giorni + test).


Casi positivi sintomatici

Le persone sintomatiche risultate positive alla ricerca di SARS-CoV-2 possono rientrare in comunità dopo un periodo di isolamento di almeno 10 giorni dalla comparsa dei sintomi (non considerando anosmia e ageusia/disgeusia che possono avere prolungata persistenza nel tempo) accompagnato da un test molecolare con riscontro negativo eseguito dopo almeno 3 giorni senza sintomi (10 giorni, di cui almeno 3 giorni senza sintomi + test).


Casi positivi a lungo termine

Le persone che, pur non presentando più sintomi, continuano a risultare positive al test molecolare per SARS-CoV-2, in caso di assenza di sintomatologia (fatta eccezione per ageusia/disgeusia e anosmia 4 che possono perdurare per diverso tempo dopo la guarigione) da almeno una settimana, potranno interrompere l’isolamento dopo 21 giorni dalla comparsa dei sintomi. Questo criterio potrà essere modulato dalle autorità sanitarie d’intesa con esperti clinici e microbiologi/virologi, tenendo conto dello stato immunitario delle persone interessate (nei pazienti immunodepressi il periodo di contagiosità può essere prolungato).


Contatti stretti asintomatici

I contatti stretti di casi con infezione da SARS-CoV-2 confermati e identificati dalle autorità sanitarie, devono osservare:

  • un periodo di quarantena di 14 giorni dall’ultima esposizione al caso; oppure
  • un periodo di quarantena di 10 giorni dall’ultima esposizione con un test antigenico o molecolare negativo effettuato il decimo giorno.

Nella circolare si raccomanda di:

  • eseguire il test molecolare a fine quarantena a tutte le persone che vivono o entrano in contatto regolarmente con soggetti fragili e/o a rischio di complicanze;
  • prevedere accessi al test differenziati per i bambini;
  • non prevedere quarantena né l’esecuzione di test diagnostici nei contatti stretti di contatti stretti di caso (ovvero non vi sia stato nessun contatto diretto con il caso confermato), a meno che il contatto stretto del caso non risulti successivamente positivo ad eventuali test diagnostici o nel caso in cui, in base al giudizio delle autorità sanitarie, si renda opportuno uno screening di comunità
  • promuovere l’uso della App Immuni per supportare le attività di contact tracing.


Fonte: Ministero della Salute


Banca d’Italia: Indagine sulle aspettative di inflazione e crescita – ottobre 2020

Banca d’Italia: Indagine sulle aspettative di inflazione e crescita – ottobre 2020


Pubblichiamo l’indagine sulle aspettative di inflazione e crescita condotta tra il 27 agosto e il 17 settembre 2020 presso le imprese italiane con almeno 50 addetti.

Secondo l’indagine, i giudizi sulla situazione economica generale sono migliorati. Le valutazioni sulle proprie condizioni economiche sono divenute meno negative; le prospettive a breve termine della domanda totale ed estera sono tornate in prevalenza positive per la prima volta dopo lo scoppio dell’epidemia. ll giudizio complessivo sulle condizioni per investire è divenuto meno negativo; rispetto a quanto previsto nella scorsa rilevazione le imprese hanno rivisto al rialzo i propri piani di investimento per il 2020, sebbene su livelli ancora inferiori rispetto a quelli del 2019.

Le imprese dell’industria in senso stretto e dei servizi continuano ad attendersi una riduzione dell’occupazione nel quarto trimestre, ma in misura più contenuta rispetto a quanto previsto nella prima parte dell’anno; il settore edile prevede di espandere ulteriormente la compagine. Le aspettative di inflazione al consumo, pur aumentate, rimangono contenute su tutti gli orizzonti temporali. Per i successivi 12 mesi le imprese prevedono di aumentare in misura contenuta i propri prezzi, rimasti invece invariati nell’ultimo anno.


Fonte: Banca d’Italia

Istat: continua a crescere ad agosto la produzione industriale dopo il crollo dovuto al Covid 19

Istat: la Produzione industriale italiana di agosto 2020

Continua a crescere ad agosto la produzione industriale che segna la quarta variazione congiunturale positiva al netto della stagionalità, dopo il crollo dovuto all’emergenza Covid-19. L‘aumento mensile, più marcato per i beni di consumo, si estende a tutti i settori di attività economica. Si sottolinea, peraltro, che il mese di agosto è caratterizzato da volumi produttivi limitati a causa delle chiusure legate alle ferie estive, e ciò determina una maggiore volatilità delle variazioni relative a tale mese. In termini tendenziali, prosegue, seppure molto attenuata, la lunga fase di contrazione dell’indice corretto per gli effetti di calendario.

Ad agosto 2020 si stima che l’indice destagionalizzato della produzione industriale aumenti del 7,7% rispetto a luglio. Nella media del trimestre giugno-agosto il livello della produzione cresce del 34,6% rispetto ai tre mesi precedenti.

L’indice destagionalizzato mensile mostra aumenti congiunturali diffusi in tutti i comparti: crescono in misura marcata i beni di consumo (+6,6%), i beni strumentali (+4,3%), i beni intermedi (+4,0%) e l’energia (+3,5%).

Corretto per gli effetti di calendario, ad agosto 2020 l’indice complessivo diminuisce in termini tendenziali dello 0,3% (i giorni lavorativi di calendario sono stati 21 come ad agosto 2019). Si registra una contenuta crescita per i beni strumentali (+1,0%) e una più lieve per i beni di consumo (+0,8%); diminuiscono l’energia (-0,8%) e in misura più marcata i beni intermedi (-2,5%).

I settori di attività economica che registrano i maggiori incrementi tendenziali sono la fabbricazione di mezzi di trasporto (+10,0%), le altre industrie (+8,8%) e in misura minore la fabbricazione di articoli in gomma e materie plastiche (+2,8%). Le flessioni più ampie si registrano invece nella fabbricazione di coke e prodotti petroliferi raffinati (-17,0%), nell’attività estrattiva (-7,0%) e nell’industria del legno, della carta e stampa (-6,0%).

Fonte: ISTAT

Centro Studi Confindustria, rapporto di previsione sull’economia italiana

Un cambio di paradigma per l’economia italiana: gli scenari di politica economica – autunno 2020

Rapporto di previsione sull’economia italiana

La difficile risalita dopo il crollo 

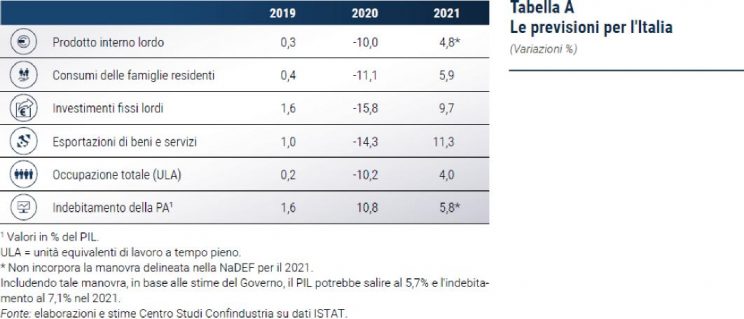
Il Centro Studi Confindustria (CSC) stima un profondo calo del PIL italiano del -10% nel 2020 e un recupero parziale del +4,8% nel 2021 (Tabella A). La contrazione del PIL di quest’anno porta i livelli indietro a quelli di 23 anni fa. L’impatto della crisi sanitaria è stato leggermente più negativo di quello atteso alcuni mesi fa, portando a una lieve revisione al ribasso delle stime rispetto allo scenario delineato dal CSC a maggio.
 

La “tempesta perfetta”, causata in marzo-aprile da un doppio shock di domanda e offerta, indotto dal blocco normativo delle attività in numerosi settori dell’industria e dei servizi, e dalle limitazioni agli spostamenti delle persone con l’obiettivo di contenere la diffusione del virus, ha prodotto effetti dirompenti sull’economia italiana: il PIL è diminuito complessivamente del 17,8% nel primo e secondo trimestre. Le misure ingenti varate dal Governo durante i primi mesi dell’emergenza hanno fornito liquidità a famiglie e imprese.

Le conseguenze della pandemia sono state gravi soprattutto per l’industria, che ha risentito della cancellazione di ordini dal mercato interno ed estero, e per alcune attività terziarie (turismo, trasporti, attività ricettive e di ristorazione).

La fine del lockdown, a inizio maggio, ha determinato un’importante risalita della domanda, che in molti settori si era sostanzialmente azzerata, e ha rilanciato l’attività nell’industria con incrementi rilevanti nel terzo trimestre, che tuttavia non hanno colmato la perdita dei primi due trimestri.

Nei servizi, invece, il recupero è più lento. Nei mesi estivi, mentre altre attività ripartivano, la situazione dell’economia italiana è stata gravata dalla forte diminuzione dei flussi turistici, specie quelli stranieri. Da agosto il graduale aumento del numero di nuovi contagiati, benché più contenuto rispetto a quanto osservato in altri paesi europei, rappresenta una fonte di incertezza e di preoccupazione sulle prospettive future. Questi fattori spiegano la debolezza attesa per il PIL nel quarto trimestre del 2020, dopo il rimbalzo nel terzo.

Il recupero del PIL dovrebbe proseguire in modo graduale dal primo trimestre del 2021, a condizione che la diffusione del COVID-19 sia contenuta in maniera efficace. Un impulso importante alla ripresa, nel corso del prossimo anno, potrebbe essere rappresentato dagli effetti positivi derivanti dalle misure di sostegno all’economia già approvate a livello europeo (non incluse nello scenario previsivo del CSC, così come la prossima manovra di bilancio). Con il Recovery Plan affluirebbero gradualmente per essere investite in Italia risorse 

aggiuntive, a partire dal 2021. Queste si affiancherebbero agli interventi di politica economica varati nei paesi colpiti dall’emergenza COVID-19, con un effetto positivo sulla congiuntura internazionale.

Tuttavia, il rimbalzo del PIL italiano nel 2021 compenserà solo parzialmente il crollo di quest’anno: nel quarto trimestre del prossimo anno il livello del reddito sarà ancora inferiore di oltre il 3% rispetto a fine 2019. E molto lontano dai massimi di inizio 2008, di circa otto punti percentuali.

I drammatici cali dei livelli di attività in Italia hanno avuto un pesante riflesso sull’input di lavoro impiegato, che in termini di monte ore lavorate è diminuito del 15,1% annuo nella media dei primi due trimestri del 2020: la maggior parte dell’aggiustamento è avvenuto tramite un calo di ore lavorate pro-capite (-13,5%), mentre il numero di persone occupate è sceso solo dell’1,5%. Questo è dovuto al ricorso imponente a strumenti di integrazione del reddito da lavoro, in primis la Cassa Integrazione Guadagni, che il Governo ha messo a disposizione in deroga.

In media d’anno, tuttavia, nel 2020 le unità di lavoro equivalenti a tempo pieno (ULA) registreranno un -10,2%, pari a un calo di 2 milioni e 452mila unità. Il numero di persone occupate ha ricominciato a puntare verso l’alto contemporaneamente alla ripresa dell’attività (+170mila unità a luglio-agosto), ma nel resto dell’anno si prevede che questa tendenza non proseguirà, considerando un livello del PIL ancora depresso rispetto al pre-COVID-19. L’occupazione registrerà, quindi, un -1,8% in media nel 2020, pari a circa 410mila persone occupate in meno rispetto al 2019.

Cruciale per l’anno prossimo saranno l’intensità e la velocità della ripresa del PIL. Con un recupero incompleto come quello qui previsto, la risalita della domanda di lavoro risulterà smorzata (+4,0% le ULA, meno del PIL). Il numero di persone occupate, dunque, si aggiusterà verso il basso: -1,0% nel 2021, pari a -230mila unità.

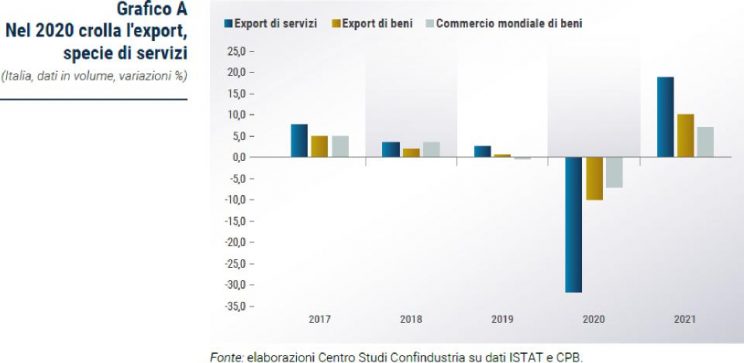
Nello scenario CSC le esportazioni italiane diminuiscono del 14,3% nel 2020 e risalgono del 11,3% nel 2021. L’export di beni migliora rispetto alle stime di maggio, con un calo del 10,0% e poi un recupero pieno. Quello di servizi, invece, è atteso crollare del 31,9% e poi registrare una forte ma incompleta risalita (Grafico A). Dopo il minimo toccato durante il lockdown, si sono registrati forti segnali di ripartenza a inizio estate. Le prospettive a breve-medio termine, tuttavia, restano deboli e incerte, soprattutto a causa dall’evoluzione globale della pandemia. Questa incertezza colpisce in particolare nel comparto dei servizi. Lo scenario CSC assume una dinamica positiva, seppure rallentata e disomogenea, degli scambi con l’estero nel resto dell’anno e nel 2021, soggetta a rischi al ribasso. L’apprezzamento dell’euro agirà da freno alle vendite italiane, riducendone la competitività di prezzo. La dinamica dell’export di beni sarà peggiore di quella degli scambi mondiali quest’anno, data la particolare debolezza dei suoi principali mercati di destinazione (Europa, Stati Uniti) e di alcuni settori in cui è specializzato.  Poi, nel 2021, risalirà più rapidamente rispetto alla ripartenza del commercio globale. 
 

I consumi delle famiglie italiane sono previsti diminuire dell’11,1% quest’anno, un tracollo senza precedenti, e poi recuperare solo del 5,9% nel 2021. Le preoccupazioni generate dalla diffusione del virus, dal suo impatto sul sistema economico e dall’incertezza su tempi e modi d’uscita dall’emergenza, hanno portato a un forte incremento della propensione al risparmio. Le famiglie, infatti, hanno rinviato molte decisioni di consumo e modificato le proprie scelte a favore delle spese essenziali. In questa fase, il potere d’acquisto è stato sostenuto dagli interventi pubblici a supporto del reddito e dell’occupazione. Nel 2021, a favore della spesa delle famiglie agirà il rimbalzo previsto del reddito disponibile. Inoltre, la risalita attesa della fiducia dei consumatori, condizionata all’efficace contenimento dei contagi, determinerà un importante stimolo per la domanda privata, che rimarrà comunque molto sotto i valori pre-COVID-19.

L’impatto della pandemia è stato ancor più devastante per gli investimenti che sono previsti diminuire del 15,8% nel 2020. La forte caduta della domanda già da febbraio, la cancellazione di ordini e il peggioramento delle attese hanno costretto le imprese a rinviare molte scelte di investimento. Nel 2021 è atteso un rimbalzo robusto, ma comunque incompleto (+9,7%). In particolare, la risalita della spesa in macchinari sarà guidata dal miglioramento del contesto internazionale, che spingerà a una maggiore domanda e sosterrà la fiducia degli imprenditori. In senso contrario potrebbe agire una nuova frenata del credito, se non si riuscirà a gestire adeguatamente il prevedibile aumento dei crediti bancari problematici a causa della recessione.

Negli ultimi mesi il credito è tornato ad aumentare in Italia, ma solo per la provvista di liquidità. Lo stock di prestiti bancari alle imprese è in crescita da marzo, con una progressiva accelerazione (+4,4% annuo a luglio, +14,0% circa stimato entro fine anno). Questo incremento è alimentato in maniera determinante dalle nuove garanzie pubbliche per il credito, varate dal Governo per fronteggiare la carenza di liquidità nel sistema delle imprese generata dal lockdown. Le imprese italiane stanno ottenendo i prestiti bancari richiesti per

finanziare le scorte, il capitale circolante e anche la ristrutturazione del debito. Questo aiuta 

molto nel breve termine, ma con il calo previsto per gli investimenti di per sé non alimenta la crescita. E finisce per pesare sul debito bancario delle imprese, quindi sulla solidità dei bilanci. La quota del debito bancario sul passivo totale salirà da 16,5% a 18,4% nel 2020 (stime CSC), annullando parte del de-leveraging dell’ultimo decennio.

Per la ripartenza dell’Italia è cruciale che sia preservata una condizione di stabilità sui mercati finanziari, specie quelli dei titoli sovrani. Negli ultimi mesi, i rendimenti sovrani italiani sono tornati ai minimi storici, dopo la fiammata all’inizio dell’epidemia. Sono stati frenati dal deciso e tempestivo intervento della BCE, che con il Quantitative Easing di emergenza ha comprato più titoli italiani di quanto avrebbe dovuto in base alle quote dei singoli paesi membri dell’Eurozona. Nello scenario CSC, in base all’ipotesi che la BCE resti iper-espansiva a lungo, si assume un rendimento del BTP decennale fermo ai livelli correnti. Ciò favorisce il credito all’economia italiana, evitando impatti sul settore bancario. E aiuta i conti pubblici italiani, che si giovano di una minore spesa per interessi.

Dall’inizio degli anni Novanta a oggi, dopo ogni crisi negli ultimi 30 anni, l’Italia si è adagiata su ritmi di crescita man mano più modesti ed è l’unica grande economia in Europa a mostrare un profilo in tendenziale diminuzione: nei 30 anni tra 1991 e 2021 (stime della Commissione europea per il 2020-2021) il PIL italiano ha accumulato una distanza di 29 punti percentuali dalla Germania, 37 dalla Francia, 54 dalla Spagna. In termini di PIL pro-capite, con la crisi da COVID-19 l’Italia è tornata ai livelli di fine anni Ottanta.

Negli ultimi decenni i tratti di fondo che hanno caratterizzato l’economia italiana sono stati la debole dinamica della produttività del lavoro, con l’industria a trainare e i servizi fermi, e il calo degli investimenti pubblici che dal 2009 sono diminuiti del 36% a prezzi costanti. Al contrario, negli ultimi anni si è registrato il recupero degli investimenti privati, in particolare gli investimenti in beni strumentali sostenuti dal Piano Industria 4.0.

L’analisi condotta dal CSC con il Dipartimento delle Finanze del MEF mostra che i benefici fiscali per la spesa in attività innovative (iper-ammortamento) per il solo 2017, primo anno di applicazione, hanno interessato 10,2 miliardi di euro di investimenti, mentre la stima per il 2018 è di 15,2 miliardi. Gli investimenti in beni strumentali connessi alla trasformazione digitale hanno quindi registrato un incremento pari a quasi il 50%, con una crescita del peso di questa tipologia d’investimento rispetto al totale dei nuovi macchinari e attrezzature industriali acquistati dalle imprese italiane, dall’11,0% nel 2017 al 15,8% nel 2018. In entrambi gli anni le imprese beneficiarie sono state in prevalenza piccole e medie imprese. Di quelle che hanno beneficiato dell’iper-ammortamento nel 2017, la quasi totalità (84,7%) non aveva effettuato investimenti in tecnologie 4.0 prima del 2017; in particolare, un terzo erano imprese appartenenti proprio alla parte più digitalmente arretrata del sistema produttivo, quella che appariva in ritardo anche rispetto all’adozione di tecnologie ICT più tradizionali.

Inoltre, si stima che gli investimenti agevolati in tecnologie 4.0 nel 2017 abbiano prodotto, tra gennaio 2017 e marzo 2019, una maggiore crescita occupazionale nelle imprese che ne hanno beneficiato, rispettoad imprese simili che non ne hanno beneficiato, di circa 7 punti. 
 

GPG lavoratore autonomo. Maria Cristina Urbano, Presidente di ASSIV: “Intervento correttivo assolutamente necessario”.

COMUNICATO STAMPA
GPG lavoratore autonomo. Maria Cristina Urbano, Presidente di ASSIV: “Intervento correttivo assolutamente necessario”.

6 ott. ASSIV – l’Associazione che rappresenta in Confindustria il comparto della vigilanza privata e dei servizi fiduciari – per voce della sua Presidente, Maria Cristina Urbano, accoglie con soddisfazione l’approvazione in Senato in sede di conversione del DL Agosto dell’emendamento con il quale si subordina senza possibilità di equivoco il riconoscimento della nomina a guardia giurata all’esistenza di un rapporto di lavoro dipendente con un istituto di vigilanza, titolare della licenza prevista dal TULPS.

ASSIV, nel corso dei mesi passati, ha chiesto con fermezza alle istituzioni tale intervento normativo, resosi necessario a seguito di una sentenza del TAR dell’Emilia-Romagna, cui aveva fatto seguito una circolare del Ministero dell’Interno, che di fatto annullava ogni vincolo di subordinazione tra guardia giurata e istituto di vigilanza.

Tale circolare, approvata in tutta fretta dai competenti uffici del Ministero dell’Interno prima che sulla materia potesse intervenire in maniera appropriata il legislatore, come pure aveva auspicato il Consiglio di Stato nel parere rilasciato in proposito su richiesta dello stesso Ministero, ha creato i presupposti per la completa destrutturazione di un comparto estremamente rilevante, sia in relazione all’interesse pubblico che persegue sia in relazione agli stringenti requisiti che la normativa di settore prevede in capo agli operatori, risultando pertanto fortemente vigilato dall’Amministrazione.

Proprio in ragione di tali considerazioni, l’espletamento dei delicati servizi ad esso affidati non può prescindere dalla solidità organizzativa e funzionale degli Istituti per continuare a garantire i necessari livelli qualitativi.

ASSIV, nell’esprimere apprezzamento per il necessario intervento chiarificatore, ringrazia i parlamentari Ferrari, Nannicini, Collina e Giacobbe per essersi fatti promotori dell’emendamento e tutte le forze politiche che ne hanno consentito l’approvazione, in uno spirito di concreto perseguimento dell’interesse pubblico.

Istat: Occupati e disoccupati (agosto 2020) 

Istat: Occupati e disoccupati (agosto 2020)

Ad agosto prosegue la crescita dell’occupazione già registrata a luglio, torna a calare il numero di persone in cerca di lavoro e continua la diminuzione dell’inattività.

L’aumento dell’occupazione su base mensile (+0,4% pari a +83mila unità) coinvolge uomini e donne, dipendenti, autonomi e tutte le classi d’età; è inoltre particolarmente intenso tra i minori di 35 anni (+1,0%, pari a +50mila unità). Nel complesso, il tasso di occupazione sale al 58,1% (+0,2 punti percentuali).

La diminuzione delle persone in cerca di lavoro (-0,9% pari a -23mila unità) riguarda le donne e gli ultra 25enni, mentre tra gli uomini e i giovani di 15-24 anni i disoccupati aumentano. Il tasso di disoccupazione scende al 9,7% (-0,1 punti), ma tra i giovani sale al 32,1% (+0,3 punti).

Il calo degli inattivi (-0,5% pari a -65mila unità) coinvolge gli uomini e tutte le classi d’età ad eccezione dei 50-64enni. Il tasso di inattività scende al 35,5% ( 0,1 punti).

Nel trimestre giugno-agosto 2020, il livello di occupazione è inferiore dello 0,2% a quello del trimestre precedente (marzo-maggio 2020), per un totale di -56mila unità.

Nel trimestre crescono, invece, le persone in cerca di occupazione (+20,6% pari a +417mila) e calano gli inattivi tra i 15 e i 64 anni (-2,7% pari a -386mila unità).

Le ripetute flessioni congiunturali registrate tra marzo e giugno 2020 hanno determinato una rilevante contrazione dell’occupazione rispetto al mese di agosto 2019 (-1,8% pari a -425mila unità), che coinvolge uomini e donne di qualsiasi età, dipendenti (-290mila) e autonomi (-135mila); unica eccezione sono gli over50, tra i quali gli occupati crescono di 153mila unità esclusivamente per effetto della componente demografica. Il tasso di occupazione scende, in un anno, di 1 punto percentuale.

Nonostante ad agosto 2020, come nei mesi precedenti, le ore pro capite effettivamente lavorate, calcolate sul complesso degli occupati, risultino inferiori a quelle del 2019, il divario continua a ridursi: il numero di ore lavorate settimanalmente nel mese di agosto, pari a 25,5, è solo di 0,6 ore inferiore a quello registrato ad agosto 2019 e si riduce a 0,4 ore per i dipendenti.

Nell’arco dei dodici mesi aumentano sia le persone in cerca di lavoro (+1,2%, pari a +28mila unità), sia gli inattivi tra i 15 e i 64 anni (+2,3%, pari a +306mila).

Fonte: ISTAT