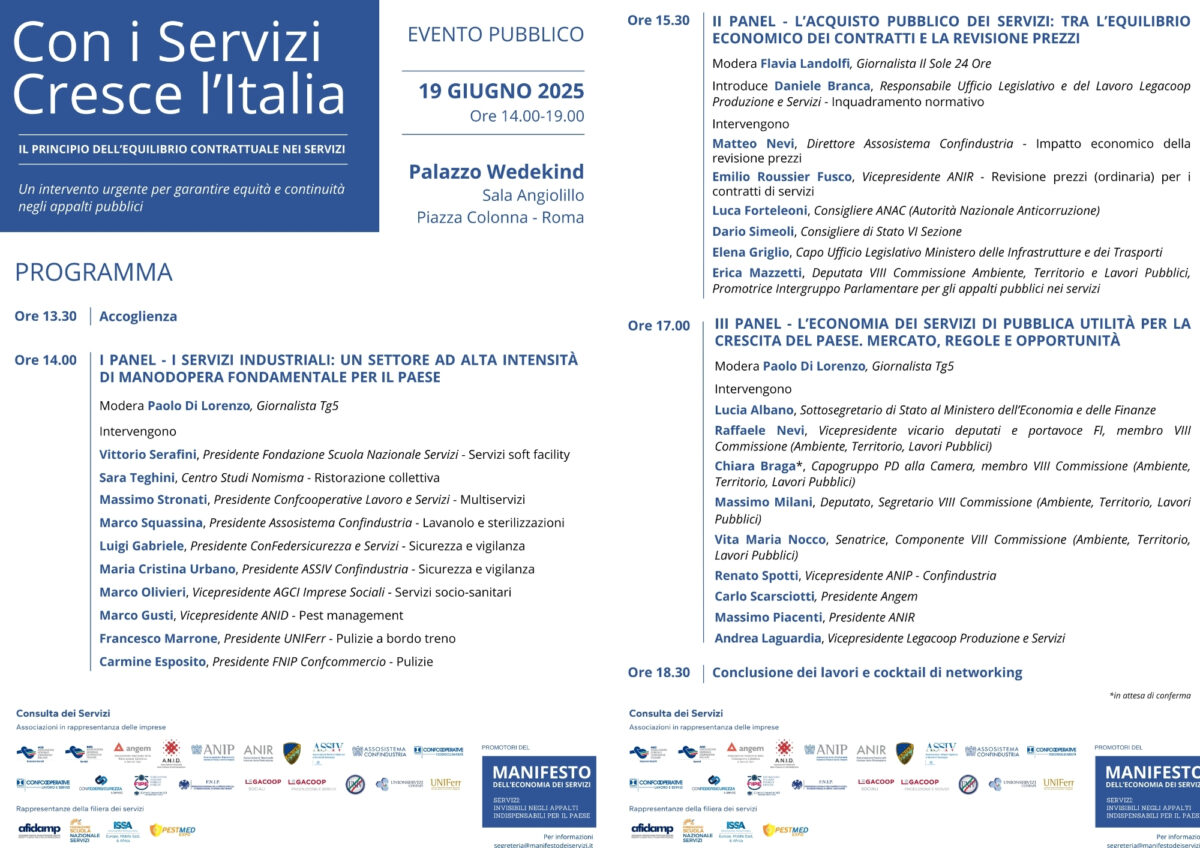
Manifesto dell’Economia dei Servizi: Programma “Con i Servizi cresce l’Italia” – 19/06/2025 ore 14:00, Palazzo Wedekind

Manifesto dell’Economia dei Servizi: Con i Servizi cresce l’Italia

Il principio dell’equilibrio contrattuale nei servizi

Un intervento urgente per garantire equità e continuità negli appalti pubblici

19 giugno 2025, ore 14:00 – 19:00, Palazzo Wedekind – Sala Angiolillo (Piazza Colonna, Roma)

La nuova iniziativa pubblica organizzata dalla Consulta dei Servizi per approfondire nel dettaglio gli impatti del Codice Appalti sul settore e presentare proposte operative per un secondo intervento normativo mirato.

Maria Cristina Urbano, Presidente di ASSIV, interverrà come relatrice nel primo panel dell’evento per esporre la situazione relativa al settore della Sicurezza privata.

Di seguito il programma dell’evento, scaricabile anche a questo link.

DL 17 giugno 2025 n. 84 : DL fiscale, novità su trasferte e tracciabilità delle spese per dipendenti e autonomi

È stato pubblicato nella Gazzetta Ufficiale, Serie Generale n. 138 del 17 giugno 2025, il  DL 17 giugno 2025 n. 84 (cd. “Decreto Fiscale”) recante “ Disposizioni urgenti in materia fiscale “.

Il Decreto , in vigore dal 18 giugno 2025, riporta diverse novità  che impattano sulla determinazione del reddito d’impresa, sul regime IVA e sulla fiscalità del reddito da lavoro autonomo.

Tracciabilità delle spese – In materia di lavoro l’ art. 1 del DL 17 giugno 2025 n. 84 introduce una serie di modifiche all’obbligo di tracciabilità delle spese di trasferta  dei lavoratori dipendenti e autonomi introdotto con l’ultima Legge di Bilancio (articolo 1, commi 81-83, della Legge n. 207/2025).

Le modifiche apportate dal Decreto Legge n. 84/2025 riguardano l’ art. 51, comma 5 del TUIR e stabiliscono che, ai fini della non concorrenza alla formazione di reddito di lavoro dipendente dei rimborsi per spese di vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, l’obbligo di tracciabilità è limitato alle sole trasferte effettuate nel territorio dello Stato italiano.

Analogo intervento è previsto anche sul reddito derivante da lavoro autonomo e sul reddito di impresa.

Più precisamente, in deroga alla norma che prevede la non concorrenza a formare reddito imponibile dei rimborsi delle spese sostenute dal lavoratore autonomo per l’esecuzione di un incarico e addebitate analiticamente in capo al committente, viene stabilito che tale rimborso deve avvenire con strumenti tracciabili se riguarda spese, sostenute in Italia, relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea [art. 54 ].

Sempre in riferimento ai redditi da lavoro autonomo, la tracciabilità dei pagamenti è richiesta altresì per la deducibilità sia delle spese di trasferta, sostenute nel territorio dello stato, sia per le spese di   rappresentanza ovunque sostenute nel limite dell’ 1% dei compensi percepiti nel periodo di imposta [art.54-ter eart. 54-septies].

 La tracciabilità è richiesta anche per la deducibilità delle spese sostenute nel territorio dello Stato, relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, comprese quelle sostenute direttamente quale committente di incarichi conferiti ad altri lavoratori autonomi, nonché le medesime spese rimborsate analiticamente ai dipendenti per le trasferte ovvero ad altri lavoratori autonomi per l’esecuzione di incarichi.

Le novità introdotte con il DL 84/2025 coinvolgono anche l’ art. 109 del TUIR sul reddito d’impresa. In particolare, la deducibilità dal reddito d’impresa è ammessa, per le spese di vitto e alloggio e quelle per viaggio e trasporto mediante autoservizi pubblici non di linea, sostenute nel territorio dello Stato, nonché i rimborsi analitici relativi alle medesime spese, solo se i pagamenti avvengono con strumenti tracciabili.

Medesimo discorso vale se le citate spese sono sostenute nel territorio dello Stato per le prestazioni di servizi commissionate ai lavoratori autonomi, nonché i rimborsi analitici relativi alle medesime spese.

Maggiorazione del costo del personale –  Il Decreto interviene anche sulla maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni ( art. 4, D.Lgs. n. 216/2023). Nell’ambito dei gruppi di imprese, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023, vengono  escluse le diminuzioni occupazionali verificatesi in capo alle società collegate.  

Fonte; WST Law & Tax

Dumping contrattuale e pari opportunità tra le priorità della programmazione 2025 dell’ Ispettorato Nazionale del Lavoro

L’ Ispettorato Nazionale del Lavoro ha pubblicato il Documento di programmazione dell’attività di vigilanza per il 2025.  

Anche per l’anno corrente , il rafforzamento della lotta al lavoro sommerso e il rispetto delle norme prevenzionistiche in materia di salute e sicurezza sul lavoro sono il filo conduttore della programmazione dell’attività di vigilanza dell’INL. Il target da garantire è un aumento del numero di ispezioni per far si che la media del triennio 2023 – 2025 superi del 30% quella del triennio 2019-2021 come previsto dal PNRR con l’adozione del Piano Nazionale al Lavoro Sommerso. Per raggiungere tali obbiettivi sono previste un minimo di 119.000 accessi ispettivi.

Sul piano metodologico, la programmazione sarà frutto di una attenta attività di intelligence che terrà conto di indicatori basati sulle informazioni dirette e indirette, con un approccio multi-agenzia, attraverso la creazione di reti interistituzionali di cooperazione tra le Autorità interessate, anche per lo svolgimento
dell’attività ispettiva.

Nel documento , INL opera una distinzione degli ambiti di programmazione dell’attività di vigilanza in termini di tipologia degli accertamenti – lavoristica, previdenziale, assicurativa e di carattere tecnico – analizzando, per ognuna, i fenomeni su cui concentrare l’attività di vigilanza.

CCNL e dumping contrattuale – Tra questi, particolare attenzione è prestata alla corretta applicazione dei CCNL e fenomeni di dumping contrattuale ovvero quella pratica imprenditoriale finalizzata a sfruttare le differenze di tutela contrattuale , sia economiche che normative, determinate da clausole collettive previste dai contratti cd. pirata inquanto stipulati da da organizzazioni comparativamente non rappresentative a livello nazionale.

L’applicazione di tali contratti comporta, infatti, l’impossibilità per la contrattazione di derogare alla disciplina normativa come, ad esempio, nelle ipotesi previste per alcuni istituti dal D.lgs. n. 81/2015; l’impossibilità di fruire dei benefici normativi e contributivi ex art. 1, comma 1175, L. n. 296/2006 ; la rideterminazione della contribuzione dovuta ex art. 1, c. 1, del D.L. n. 338/1989 e ex art. 2, comma 25, della L. n. 549/1995. Analogamente la stipula di contratti  di prossimità ex art. 8 del D.L. n. 138/2011 da soggetti non “abilitati” non produrrà effetti derogatori alle disposizioni di legge ed alle relative regolamentazioni contenute nei contratti collettivi nazionali di lavoro.

Pari opportunità – Altro focus dell’ Ispettorato ricade sulle pari opportunità e il contrasto ad ogni forma di discriminazione attraverso un attento presidio della normativa a tutela della genitorialità e contrasto al salary gap tra uomo e donna. 

Piattaforme – Infine, in tema di lavoro attraverso piattaforme informatiche, anche per l’anno 2025, l’attività ispettiva dell’INL sarà rivolta a contrastare il fenomeno del “rischio di discriminazione algoritmica”, ovvero possibili forme di discriminazione connesse al funzionamento degli algoritmi utilizzati dalla piattaforma. Infatti, gli strumenti tecnologici possono avere un impatto negativo sui diritti fondamentali dei lavoratori in quanto, pur producendo calcoli oggettivi e razionali, sono condizionati dal set di dati utilizzato, immesso nel sistema, che se non è sufficientemente completo ed ampio rischia di riprodurre  pregiudizi e discriminazioni.

Fonte; Lavorosi.it

Confindustria: Seminario “L’assicurazione obbligatoria per i danni da eventi catastrofali e calamità naturali” – Roma, 23 giugno 2025 ore 14.30

Fonte: ANIE

Seminario, organizzato da Confindustria e ANIA con la partecipazione del MIMIT, dedicato a illustrare i dettagli dell’obbligo per le imprese, introdotto dalla Legge di Bilancio per il 2024, di assicurarsi a copertura dei danni derivanti da calamità naturali ed eventi catastrofali.

Confindustria, insieme all’ANIA e con la partecipazione del MIMIT, ha organizzato per il prossimo 23 giugno, dalle 14.30 alle 16.30, un seminario dedicato a illustrare i dettagli dell’obbligo per le imprese, introdotto dalla Legge di Bilancio per il 2024, di assicurarsi a copertura dei danni derivanti da calamità naturali ed eventi catastrofali.

Il seminario, oltre a ripercorrere la normativa di riferimento e gli ulteriori correttivi apportati durante l’iter di conversione in Legge del DL 39/2025 (che ha di recente prorogato l’entrata in vigore dell’obbligo e introdotto importanti chiarimenti in risposta ai dubbi sollevati dalle Associazioni delle imprese), sarà l’occasione per approfondire aspetti operativi della misura.

L’incontro sarà aperto a tutte le Associazioni e alle imprese del sistema Confindustria e si svolgerà in modalità ibrida, in presenza presso la sede di Confindustria e da remoto.

Per la partecipazione in presenza si prega di inviare una email di conferma all’indirizzo [email protected];

per il collegamento da remoto, il link per l’iscrizione è il seguente (si segnala che, se è il primo accesso alla Piattaforma Eventi di Confindustria, occorre creare prima un account): https://eventi.confindustria.it/app/event-85

Leggi il programma

Istat: Il mercato del lavoro – I Trimestre 2025

Nel primo trimestre 2025, l’input di lavoro, misurato dalle ore lavorate, è aumentato dell’1,0% rispetto al trimestre precedente e dell’1,1% nei confronti del primo trimestre 2024. Nello stesso periodo il Pil è cresciuto dello 0,3% in termini congiunturali e dello 0,7% in termini tendenziali.

Il numero di occupati aumenta di 141 mila unità (+0,6%) rispetto al quarto trimestre 2024, a seguito della crescita dei dipendenti a tempo indeterminato (+143 mila, +0,9%) e degli indipendenti (+18 mila, +0,3%) che ha più che compensato la diminuzione dei dipendenti a termine (-20 mila, -0,8%); aumenta anche il numero di disoccupati (+16 mila, +1,0% in tre mesi), mentre diminuisce quello degli inattivi di 15-64 anni (-157 mila, -1,3%). Tale dinamica si riflette nell’aumento del tasso di occupazione che sale al 62,7% (+0,4 punti in tre mesi), nella stabilità di quello di disoccupazione, invariato al 6,1%, e nel calo del tasso di inattività che scende al 33,1% (-0,4 punti). Nei dati provvisori di aprile 2025, rispetto al mese precedente, la stabilità del numero di occupati e del relativo tasso si associa alla diminuzione del tasso di disoccupazione (-0,2 punti) e al lieve aumento di quello di inattività 15-64 anni (+0,1 punti).

Nel confronto tendenziale continua la crescita del numero di occupati (+432 mila, +1,8% in un anno), dovuta all’aumento dei dipendenti a tempo indeterminato (+4,0%) che si contrappone al calo dei dipendenti a termine (-6,7%) e degli indipendenti (-0,4%); diminuisce il numero di disoccupati (-217 mila in un anno, -11,0%) e, dopo due trimestri di crescita, torna a ridursi quello degli inattivi tra i 15 e i 64 anni (-95 mila, -0,8%). Simile la dinamica per i tassi: rispetto al primo trimestre 2024, si rileva un aumento del tasso di occupazione (+0,9 punti) e un calo nei tassi di disoccupazione e di inattività (rispettivamente -0,9 e -0,3 punti).

Dal lato delle imprese, in termini congiunturali le posizioni lavorative dipendenti mostrano una dinamica positiva, in lieve miglioramento rispetto al trimestre precedente, con un aumento dello 0,6% sia nel totale sia nella componente a tempo pieno e dello 0,5% in quella a tempo parziale. Anche su base tendenziale la crescita risulta la stessa per il totale e la componente full time (+1,9%) e più contenuto in quella part time (+1,6%).

Le ore lavorate per dipendente aumentano in termini congiunturali (+0,3%) e diminuiscono in termini tendenziali (-0,8%); il ricorso alla cassa integrazione scende a 7,8 ore ogni mille ore lavorate (-0,1 ore). Il tasso dei posti vacanti scende all’1,9%, diminuendo di 0,1 punti percentuali nel confronto congiunturale e di 0,3 punti percentuali in quello tendenziale.

Il costo del lavoro per Unità di lavoro equivalente a tempo pieno (Ula), su base congiunturale, registra un aumento più deciso, pari all’1,5%, rispetto al trimestre precedente, sia nella componente delle retribuzioni (+1,3%) sia soprattutto in quella dei contributi sociali (+2,2%). Su base annua, la crescita del costo del lavoro si attesta al 4,6%, quale effetto del forte aumento di entrambe le componenti (retribuzioni +4,1% e contributi sociali +6,3%). La significativa crescita del costo del lavoro deriva, da un lato, dal proseguimento dei miglioramenti retributivi guidati dai rinnovi contrattuali e, dall’altro, dall’esaurimento degli effetti di alcune agevolazioni contributive.

Occupati, disoccupati, inattivi

Nel primo trimestre 2025 prosegue la crescita tendenziale del numero di occupati (+432 mila, +1,8% in un anno), la cui stima si attesta a 24 milioni 76 mila unità; il tasso di occupazione delle persone tra i 15 e i 64 anni raggiunge il 62,5% (+0,9 punti rispetto al primo trimestre 2024), con un aumento più accentuato tra i 50-64enni e nel Mezzogiorno.

La crescita dell’occupazione coinvolge i dipendenti a tempo indeterminato (+634 mila, +4,0% in un anno) mentre prosegue, per il decimo trimestre consecutivo, la riduzione dei dipendenti a termine (-182 mila, -6,7%) e, per il secondo consecutivo, quella degli indipendenti (-20 mila, -0,4%); l’aumento degli occupati a tempo pieno (+659 mila, +3,4%) più che compensa l’ulteriore calo di quelli a tempo parziale (-227 mila, -5,5%).

Scarica la nota ISTAT

Fonte: ISTAT

Confindustria: Working Paper – “Cracks in the Chain: Mapping European Import Dependencies in Global Industrial Networks”

Dalla pagina ufficiale del Centro Studi CONFINDUSTRIA.

Di seguito il link per leggere il working paper completo.

Il nuovo CSC Working Paper, a firma di Matteo Pignatti e Chiara Puccioni (Centro Studi Confindustria).

Gli autori analizzano le vulnerabilità delle catene globali del valore in un contesto di crescente frammentazione politica e crisi sovrapposte, con particolare attenzione ai settori strategici per le transizioni verde e digitale. Le dipendenze critiche dell’industria nell’Unione Europea e nei singoli Stati membri sono identificate in base a molteplici fattori: la concentrazione delle importazioni, il saldo commerciale, i profili di rischio dei Paesi fornitori, la sostituibilità con prodotti domestici, europei o di altri grandi esportatori mondiali.

L’analisi, basata su dati di commercio bilaterale per oltre 5.000 prodotti, mette in evidenza la difficoltà strutturale nel diversificare le fonti di approvvigionamento e le implicazioni strategiche per l’Europa nel confronto con Cina e Stati Uniti.

The tension between the benefits of trade openness and the need for national autonomy has been a constant factor in economic relations among nations. Global supply chains intensify this tension by both enhancing the benefits of trade specialization and amplifying the ripple effects of disruptions across production networks, even when certain nodes are not directly linked to foreign markets. In an era of overlapping crises and growing political fragmentation, it is crucial to reinforce supply chains—particularly in strategic sectors that underpin the green and digital transition.Thus, it is necessary to identify the products most exposed to supply chain disruption. In this article, we reconsider and expand the approach proposed by the European Commission to identify critical dependencies at the product level for the European Union as a whole, in comparison with other major world economies. From an empirical point of view, we add a set of criteria to identify vulnerable supply chains for the individual E.U. member states, which allows us to investigate other layers of vulnerabilities, comparing those common between European economies and the EU as whole and those specific to each member state. From a methodological point of view, we add additional selection criteria: the risk profile of supplier countries, and the potential for import diversification.

By leveraging a dataset that gathers information on bilateral trade flows for over 5,000 products (at the 6-digit level) traded among more than 200 countries, we apply the defined criteria to the aggregate of the European Union, comparing it with the two major trading partners, China and the USA, as well as with E.U. member states. Overall, the analysis suggests that import concentration is the most binding of all constraints identified, selecting about 50% of the set of critical products. Differences emerge in countries’ ability to diversify the country of origin of their imports, both at the global level and between E.U. member states, and concerning the capacity substitute imports with exports, particularly between China and the U.S., with the latter characterized by a higher trade deficit. Moreover, the main European industrial economies display different potential substitutability of extra-EU imports with intra-EU trade.
However, over the past ten years, none of the countries analyzed have consistently diversified the origin of their imports. Trade vulnerabilities emerged for all the economies considered (for some more than others), regardless of their size. Indeed, critical dependencies seem to be mainly the result of long-term choices involving specialization, reallocation of international production chains, and efficiency-seeking in selected trade partners. For Europe and the U.S., this process is closely tied to the growth of emerging countries, with China at the forefront.

Focusing on a set of intermediate and capital products selected as critical for European industry in most of the last six years, it is also possible to further characterize dependencies in terms of industrial inputs. We evaluate their strategic relevance, and the geopolitical and climate risks attached, related to the countries from which these products are imported. Finally, through an iterative algorithm that redistributes market share among all existing exporters worldwide, besides those already exploited, we investigate whether alternative suppliers of these products are available to diversify imports and decrease trade dependencies.

ICMQ: Lavorare con Excel: dai fondamenti al livello avanzato

ICMQ organizza il corso di formazione

Lavorare con Excel: dai fondamenti al livello avanzato

Il corso, di 16 ore, erogato in modalità online sincrona il 20, 27 giugno e 4, 11 luglio 2025 dalle 09:00 alle 13:00 in collaborazione con il Collegio degli ingegneri e architetti di Milano, si propone a chi ha già una buona preparazione di Excel e prevede una parte iniziale di ripasso, consolidamento e approfondimento dei concetti generali per poi affrontare nel dettaglio le Matrici Dinamiche, Power Query (ETL process) e Power Pivot (Data Model management).
E’ richiesta l’installazione di Excel 365 senza il quale non sarà possibile sperimentare quanto proposto.

L’analisi dei dati è un ambito nel quale Excel riveste un ruolo di primaria importanza grazie alle sue funzionalità avanzate che permettono di ottenere dati omogenei da fonti differenti attraverso processi di tipo ETL (Extraction, Transformation and Loading) e di poterli poi trattare con i Modelli Dati per ottenere informazioni sulle quali ottenere facilmente, Tabelle Pivot da più tabelle in relazione tra loro, sulle quali applicare Misure, Indicatori di performance (KPI), elementi e campi calcolati.

Verranno rilasciati 16 Cfp per ingegneri iscritti all’ordine professionale.

Info e iscrizioni disponibili a questo link.

ICMQ: I criteri vincenti nella predisposizione dell’offerta economicamente più vantaggiosa Come redigere un’offerta vincente in un appalto – 23/07/2025 dalle ore 9.00 alle ore 18.00

ICMQ organizza il corso di formazione

I criteri vincenti nella predisposizione dell’offerta economicamente più vantaggiosa.

Come redigere un’offerta vincente in un appalto

Il Corso offre ai partecipanti la formazione per completare e predisporre un’offerta vincente per un appalto di servizi e/o lavori aggiudicato tramite l’offerta economicamente più vantaggiosa.


Si terrà in modalità online sincrona il 23 Luglio dalle ore 9.00 alle ore 18.00.


Il corso vuole guidare i partecipanti nel destreggiarsi tra le clausole, richieste e documentazioni necessarie al corretto inoltro di un’offerta completa e vincente.


Il Corso offre ai partecipanti la formazione per completare e predisporre un’offerta vincente per un appalto di servizi e/o lavori aggiudicato tramite il criterio dell’offerta economicamente più vantaggiosa.
Il corso intende guidare i partecipanti nel destreggiarsi tra le clausole, richieste e documentazioni necessarie al corretto inoltro di un’offerta completa e vincente.


Saranno affrontate le previsioni in materia di offerta economicamente più vantaggiosa di cui al Codice dei Contratti Pubblici, D.lgs. 36/2023, che delinea i possibili criteri e le metodologie di aggiudicazione dell’offerta economicamente più vantaggiosa, per appalti di servizi di progettazione e DL, nonché per appalti di progettazione e/o costruzione e per appalti di servizi ispettivi.


La predisposizione di una completa ed esaustiva relazione metodologica, detta anche Piano di Gestione Qualità, coerente con le prescrizioni richieste dalla Stazione Appaltante, potrà esprimere in modo opportuno nell’offerta CHI, COSA, DOVE, QUANDO, PERCHE’, COME e QUANTO (trattasi dunque, di un’offerta gestita con le metodologie di Project Management).

Verrà studiata l’offerta con le succitate metodologie e tecniche di Project Management; Agli elementi qualitativi, sono attribuiti il massimo punteggio; Il D.lgs 36/2023 non prevede più un punteggio nell’offerta economica con il limite del 30%. Prevede comunque un equilibrio tra i punteggi dell’offerta tecnica e dell’offerta economica.
Da parte del relatore, sarà illustrata anche la richiesta sempre più frequente di offerte con il “criterio dell’offerta economicamente più vantaggiosa”, che dovrà ormai comprendere la metodologia BIM e le fondamentali interazioni tra BIM – Project Management e Life Cycle Costing.


A tal riguardo, infatti, sempre più spesso, molte Stazioni Appaltanti pubbliche in relazione ad appalti di progettazione, costruzione e di servizi attinenti all’ingegneria e l’architettura, vengono evidenziati tra gli elementi di valutazione dell’offerta economicamente più vantaggiosa “professionalità e adeguatezza dell’offerta” e “caratteristiche metodologica dell’offerta” da esplicitarsi tutte tramite la relazione metodologica (o Piano di Qualità). Non esiste più il riferimento di legge, se pure come esempio, dei criteri di riferimento per l’offerta economicamente più vantaggiosa.


Per la progettazione, non c’è più la progettazione definitiva, e quella esecutiva è a cura dell’impresa. In gara lo studio di fattibilità tecnico economico.

La frequenza del corso conferisce 8 crediti formativi per il mantenimento della certificazione Project Manager secondo la norma UNI 11648.

Info e iscrizioni disponibili a questo link.

Tentato furto a Pomigliano: la sicurezza corre più veloce dei ladri

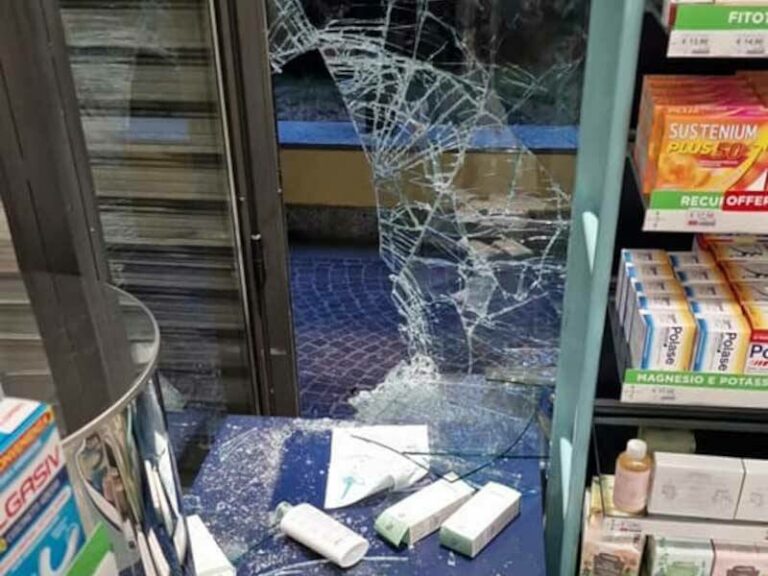
Nei giorni scorsi, a Pomigliano d’Arco, in provincia di Napoli, si è sfiorato l’ennesimo furto ai danni di una farmacia. Ma questa volta, per fortuna, le cose sono andate diversamente. I ladri avevano già forzato l’ingresso, pronti a colpire, quando è scattato l’allarme. Nel giro di pochi minuti, la vigilanza privata è arrivata sul posto e ha mandato tutto all’aria. I malviventi, colti alla sprovvista, non hanno potuto fare altro che darsela a gambe, senza riuscire a portare via nulla.

Può sembrare una scena già vista, magari una di quelle notizie che scorrono veloci tra le tante. Ma non è così. In un periodo in cui i furti e le rapine a danno di attività commerciali sembrano non dare tregua, vedere che un servizio di sicurezza funziona davvero fa la differenza. Ed è anche un po’ rincuorante, diciamolo.

Ed è proprio in momenti come questo che capiamo l’importanza della vigilanza privata: essere sul pezzo, rispondere in pochi minuti a una chiamata d’emergenza, mostrare una presenza che da sola può far desistere chi aveva brutte intenzioni.

Questa volta, per fortuna, è andata bene. Nessun furto, nessun danno irreparabile, solo tanta paura e un episodio che si è chiuso nel migliore dei modi. E il merito è tutto di chi ha saputo agire con prontezza e sangue freddo.

Perché in fondo la sicurezza non è fatta solo di telecamere e serrature, ma di persone. Persone che vegliano quando gli altri dormono, che corrono quando suona un allarme, che mettono la propria presenza a servizio di tutti. 

Fonte: Il Mediano – “Furto in farmacia a Pomigliano d’Arco: la vigilanza interviene tempestivamente”

Istat: Le prospettive per l’economia italiana nel 2025 – 2026

Il Pil italiano è atteso in crescita dello 0,6% nel 2025 e dello 0,8% nel 2026, dopo essere aumentato dello 0,7% nei due anni precedenti.

L’aumento del Pil, nel biennio di previsione, verrebbe sostenuto interamente dalla domanda interna al netto delle scorte (+0,8 e +0,9 punti percentuali rispettivamente), mentre la domanda estera netta fornirebbe un contributo negativo in entrambi gli anni (-0,2 e -0,1 p.p.). Lo scenario previsivo per la domanda estera netta sconta l’ipotesi di un’attenuazione nella seconda parte del 2025 del clima di incertezza relativo all’indirizzo della politica commerciale statunitense. Si ipotizza comunque un impatto negativo dei dazi sul commercio mondiale e sulle prospettive di crescita internazionali.

Si prevede che i consumi privati continuino a crescere a ritmi moderati ma stabili (+0,7% in entrambi gli anni) da un lato favoriti dalla prosecuzione della crescita delle retribuzioni e dell’occupazione, dall’altro frenati da un incremento della propensione al risparmio. La crescita degli investimenti, nel 2025 (+1,2%), in accelerazione dal +0,5% del 2024, sarebbe favorita dal buon andamento registrato nel primo trimestre per poi segnare nel 2026 una ulteriore leggera accelerazione (+1,7%) in concomitanza con la fase conclusiva del PNRR.

L’occupazione, misurata in termini di unità di lavoro (ULA), segnerebbe un aumento superiore a quello del Pil (+1,1% nel 2025 e +1,2% nel 2026), ma in decelerazione rispetto agli anni precedenti a cui si accompagnerebbe un ulteriore calo del tasso di disoccupazione (6,0% quest’anno e 5,8% nel 2026).

Dopo la risalita dei prezzi tra la fine del 2024 e i primi mesi del 2025, nel corso dell’anno ci si attende una dinamica più moderata dell’inflazione, favorita dalla discesa dei listini dei beni energetici e dall’indebolirsi delle prospettive di domanda. L’aumento del deflatore della spesa delle famiglie residenti nel 2025 sarebbe in linea con tali andamenti (+1,8%), con una nuova leggera riduzione nel 2026 (+1,6%).

Il quadro internazionale

L’economia internazionale rallenta, penalizzata dall’elevata incertezza legata al commercio mondiale.

Nel 2024 la crescita economica globale (+3,3%) è stata sostenuta da un dinamismo superiore alle attese in Cina e da una performance ancora robusta negli Stati Uniti. Nell’orizzonte di previsione, tuttavia, ci si attende una decelerazione per l’economia mondiale, cui seguirebbe una sostanziale stabilizzazione nell’anno successivo (+2,9% nel 2025 e +3,0% nel 2026). Tale dinamica è penalizzata dall’incertezza alimentata dai continui cambiamenti nella politica commerciale statunitense e dalle forti tensioni geopolitiche.

Sebbene il commercio mondiale nel primo trimestre del 2025 abbia mostrato una dinamica ancora vivace, determinata anche dall’attesa imposizione di restrizioni tariffarie che avrebbe spinto i paesi ad anticipare gli scambi, per il resto dell’anno prevalgono attese di una forte decelerazione. Le più recenti previsioni della Commissione Europea stimano, per il 2025, un significativo rallentamento del commercio mondiale di beni e servizi in volume (+1,8% da +2,9% del 2024), seguito da un parziale recupero nel 2026 (+2,2%).

Le prospettive di rallentamento del ciclo economico internazionale stanno inoltre esercitando una pressione al ribasso sulle quotazioni delle materie prime energetiche (alimentate anche da un aumento dell’offerta).

Le principali economie, in base agli ultimi dati disponibili, hanno registrato nel primo trimestre del 2025 andamenti eterogenei. In Cina il Pil è cresciuto su base congiunturale dell’1,2% (dal +1,6% dei tre mesi precedenti), grazie al buon andamento del settore industriale, delle esportazioni e agli stimoli fiscali e monetari. Il rallentamento della domanda interna cinese e le incerte prospettive commerciali indebolirebbero le attese di crescita per il paese.

Negli Stati Uniti, nel primo trimestre, per la prima volta in tre anni, il Pil ha mostrato una lieve flessione (-0,1% su base congiunturale, dal +0,6% del periodo precedente), generata principalmente dal forte aumento delle importazioni. L’incremento senza precedenti storici dell’applicazione dei dazi sulle importazioni e la notevole incertezza alimentata dalla politica commerciale potrebbero influenzare negativamente le decisioni di consumo delle famiglie e di investimento nei prossimi mesi, Per l’anno in corso, si prevede pertanto un rallentamento dell’economia statunitense (+1,6%, dal +2,8%), con una stabilizzazione del tasso di crescita nel 2026.

Nell’area euro, la dinamica del Pil nel primo trimestre ha segnato un’accelerazione (+0,4% in termini congiunturali, dal +0,2% dei tre mesi precedenti). Nel dettaglio nazionale, si sono registrati incrementi sia in Germania (+0,4% dopo il -0,2% del trimestre precedente), sia in Francia (+0,1% dopo il -0,1% registrato nell’ultima parte del 2024); in Spagna, l’attività economica ha mantenuto invece ritmi superiori alla media (+0,6%, dal +0,7% del quarto trimestre 2024).

Secondo le previsioni della Commissione europea, nel 2025 l’attività economica dell’area euro sperimenterà una crescita pari a quella dell’anno precedente (+0,9%) a cui seguirebbe un’accelerazione nel 2026 (+1,4%). Gli andamenti risulterebbero, tuttavia, eterogenei tra i paesi: in Germania dopo due anni consecutivi di recessione, nel 2025 la crescita del Pil sarebbe ancora nulla, per poi rimbalzare all’1,1% nel 2026; in Francia il tasso di espansione si dimezzerebbe quest’anno (+0,6%, da +1,2%) per poi recuperare nel 2026 (+1,3%);

in Spagna, infine, il Pil mostrerebbe un trend decrescente (+2,6% e +2,0% rispettivamente nel 2025 e 2026, dal +3,2% del 2024).

Relativamente alle variabili esogene internazionali utilizzate per realizzare le previsioni di questo comunicato, nei primi cinque mesi del 2025, il tasso di cambio dell’euro nei confronti del dollaro ha evidenziato una forte volatilità, dovuta principalmente all’elevata e persistente incertezza. Per il 2025 e il 2026 viene adottata un’ipotesi tecnica, proiettando le quotazioni medie del mese di maggio per tutto l’arco temporale della previsione; ne consegue un progressivo apprezzamento dell’euro nei confronti del dollaro (Prospetto 2).

Per quel che riguarda le principali materie prime energetiche, le aspettative di una domanda globale più debole, combinate con la decisione dell’OPEC+ di aumentare la produzione di petrolio a partire da giugno, stanno esercitando una pressione al ribasso sui prezzi del petrolio e su quelli del gas naturale, contribuendo a ridurre le attese sull’inflazione globale. Anche per le quotazioni del Brent, pari a 80,5 dollari al barile nel 2024, si assume una ipotesi tecnica di invarianza del prezzo del petrolio, pari alla quotazione media del mese di maggio 2025 per la seconda metà del 2025 e per tutto il 2026; ne risulta quindi un valore di 67,7 dollari al barile quest’anno e di 65 dollari nel 2026.

Congiuntura economica nei primi mesi del 2025 e previsioni per l’economia italiana

Nel primo trimestre del 2025, dopo la debole dinamica della seconda metà dell’anno precedente, il Pil è cresciuto dello 0,3% su base congiunturale (+0,7% su base tendenziale), sintesi di un contributo positivo sia della domanda interna al netto delle scorte (+0,4 p.p.) sia della domanda estera netta (+0,1 p.p.), mentre le scorte hanno fornito un apporto negativo (per -0,3 p.p.).

Gli investimenti fissi lordi hanno rappresentato la componente più dinamica della domanda interna (+1,6% su base congiunturale) nel primo trimestre 2025; in leggera crescita anche la spesa per consumi delle famiglie residenti e delle ISP (+0,2%) a fronte di un calo di quella della pubblica amministrazione (-0,3%).

Dal lato dell’offerta, nel primo trimestre 2025 si sono registrate variazioni congiunturali positive del valore aggiunto nell’industria (+1,2%) e nell’agricoltura mentre i servizi hanno evidenziato un leggero decremento
(-0,1%). Nell’industria è risultata leggermente più vivace la dinamica delle costruzioni (+1,4%) rispetto al resto del comparto (+1,1%). Tra i servizi, emerge la forte espansione delle attività artistiche e di intrattenimento (+2,3%); in contrazione, invece, quelle finanziarie e assicurative (-1,4%) e immobiliari (-0,9%).

Nei primi quattro mesi del 2025, le informazioni provenienti dalle indagini sul clima di fiducia di consumatori e imprese hanno evidenziato un progressivo peggioramento del sentiment, specie rispetto all’evoluzione dell’economia, solo parzialmente compensato da un miglioramento nel mese di maggio (Figure 1 e 2).

Per i consumatori, a maggio l’indice generale mostra un livello inferiore a quello di gennaio (-1,7 punti percentuali); tra le componenti dell’indicatore il deterioramento appare più evidente per il clima economico
(-3,8 p.p.) e quello futuro (-2,4 p.p.), meno per il clima personale (-1,0 p.p.) e quello corrente (-1,2 p.p.), a riflesso dell‘elevata incertezza che caratterizza l’evoluzione dello scenario internazionale.

Tra le imprese (indice IESI), il deterioramento della fiducia appare più ampio (-2,4 punti percentuali la differenza tra gennaio e maggio), ma anche fortemente eterogeneo nei diversi comparti: la flessione più significativa si registra nei servizi di mercato (-4,3 punti percentuali) e nel commercio al dettaglio (-3,3 p.p.), meno nelle costruzioni (-2,0 p.p.), lieve nella manifattura (-0,2 p.p.). In quest’ultimo settore, tuttavia, nello stesso arco temporale, i giudizi sulla produzione corrente (-0,4 la differenza assoluta nei saldi) e su quella attesa (-1,4), così come sugli ordinativi futuri (-1,8) e, soprattutto, sulle prospettive per l’economia (-5,0), rimangono ancora meno positivi rispetto a quelli prevalenti all’inizio dell’anno.

Sull’indebolimento del sentiment di imprese e consumatori ha influito in buona parte l’elevata incertezza determinata dal susseguirsi di annunci relativi all’imposizione di dazi sugli scambi internazionali.

Il commercio con l’estero dell’Italia, tuttavia, sembra aver beneficiato non solo di contratti già programmati da tempo nel settore della cantieristica navale ma anche di un “effetto anticipo”: l’imminente imposizione di restrizioni tariffarie potrebbe aver accelerato le transazioni, sia in entrata sia in uscita, nel primo trimestre 2025 (+2,6% e +2,8% la variazione congiunturale rispettivamente per import ed export di beni e servizi).

Nello scenario previsivo queste tensioni, benché in graduale ricomposizione nella seconda metà del 2025, continuerebbero ancora a condizionare in negativo l’evoluzione del ciclo economico, con ricadute più accentuate sugli investimenti e sul commercio estero e, in misura minore, sui consumi delle famiglie. Questi ultimi continuerebbero da un lato a beneficiare del recupero delle retribuzioni e dell’occupazione, dall’altro sarebbero frenati dall’incertezza rispetto all’evoluzione del ciclo e dal conseguente incremento della propensione al risparmio.

Per il 2025, la crescita degli investimenti, dopo la buona performance del primo trimestre, dovrebbe risentire negativamente dell’indebolimento delle prospettive di crescita interne ed estere, pur registrando in media d’anno un incremento rispetto al 2024. Nel 2026, la crescita degli investimenti si rafforzerebbe, in parte trainata dai contributi presenti nel piano di transizione 5.0 e dalla realizzazione degli investimenti previsti dal PNRR, in chiusura nel 2026, sebbene entrambi i provvedimenti stiano affrontando ritardi di natura attuativa. Ulteriore stimolo potrebbe derivare dalla recente riduzione dei tassi di interesse della BCE.

Il moderato andamento dei consumi e le condizioni solide del mercato del lavoro non dovrebbero incidere sulla dinamica inflazionistica, che manterrebbe un profilo in linea con gli obiettivi della Banca Centrale, beneficiando inoltre del previsto rallentamento della componente energetica nel corso del biennio (oltre che dell’apprezzamento dell’euro). L’eventuale ripresa dell’inflazione rimane tuttavia condizionata da rischi esogeni connessi all’evoluzione degli scenari a livello globale.

Nel 2025, il Pil registrerebbe una crescita (+0,6%) determinata esclusivamente dalla domanda interna che, al netto delle scorte, contribuirebbe positivamente per 0,8 punti percentuali, mentre la domanda estera netta fornirebbe un apporto lievemente negativo (-0,2 p.p.). La fase espansiva dell’economia italiana segnerebbe una leggera accelerazione nel 2026 (+0,8%), in linea con un irrobustimento del ciclo internazionale; anche in questo caso l’apporto proverrebbe dalla domanda interna al netto delle scorte (+0,9 p.p.). La ripresa del commercio estero vedrebbe, infatti, anche per il 2026, un maggior dinamismo delle importazioni rispetto alle esportazioni, confermando un contributo leggermente negativo (-0,1 p.p.) della domanda estera netta.

In questo scenario, il saldo della bilancia commerciale continuerebbe ad essere ancora positivo sia nel 2025 (2,2% in percentuale del Pil) sia nel 2026 (+2,0%).

Scarica la nota Istat