Istat: la produzione industriale (luglio 2020)

0

Istat: la produzione industriale


A luglio 2020 si stima che l’indice destagionalizzato della produzione industriale aumenti del 7,4% rispetto a giugno. Nella media del trimestre maggio-luglio il livello della produzione cresce del 15,0% rispetto ai tre mesi precedenti.

L’indice destagionalizzato mensile mostra aumenti congiunturali diffusi in tutti i comparti: crescono in misura marcata i beni strumentali (+11,8%), i beni intermedi (+7,7%), i beni di consumo (+6,2%) e marginalmente l’energia (+0,1%).


Corretto per gli effetti di calendario, a luglio 2020 l’indice complessivo diminuisce in termini tendenziali dell’8,0% (i giorni lavorativi sono stati 23 come a luglio 2019). Flessioni tendenziali caratterizzano tutti i comparti; il calo è più pronunciato per i beni intermedi (-11,3%), mentre risulta meno rilevante per gli altri aggregati, con diminuzioni del 6,8% per i beni strumentali e l’energia e del 6,2% per i beni di consumo. 


Tutti i principali settori di attività economica registrano diminuzioni su base tendenziale. Le più accentuate sono quelle della fabbricazione di coke e prodotti petroliferi raffinati (-21,4%), delle industrie tessili, abbigliamento, pelli e accessori (-20,6%), della fabbricazione di mezzi di trasporto (-11,5%); i cali minori, invece, si osservano nelle industrie alimentari, bevande e tabacco (-0,4%), nella produzione di prodotti farmaceutici di base e preparati farmaceutici (-1,4%) e nelle altre industrie (-4,4%)


Fonte: Istat


Istat: il mercato del lavoro nel II trimestre 2020

0

Istat: il mercato del lavoro nel II trimestre 2020

Nella media del secondo trimestre 2020 le dinamiche del mercato del lavoro risentono, ancor più che nello scorso trimestre, delle notevoli perturbazioni indotte dall’emergenza sanitaria. L’input di lavoro, misurato dalle ore lavorate, registra una forte diminuzione rispetto sia al trimestre precedente (-13,1%) sia allo stesso periodo del 2019 (-20,0%). Tali andamenti risultano coerenti con la fase di eccezionale caduta dell’attività economica, con una flessione del Pil nell’ultimo trimestre pari al 12,8% in termini congiunturali.

Dal lato dell’offerta di lavoro, nel secondo trimestre del 2020 il numero di persone occupate subisce un ampio calo in termini congiunturali (-470 mila, -2,0%), dovuto soprattutto alla diminuzione dei dipendenti a termine e degli indipendenti. Il tasso di occupazione scende al 57,6%, in calo di 1,2 punti rispetto al primo trimestre 2020; i giovani di 15-34 anni presentano la diminuzione più marcata (-2,2 punti). Nei dati provvisori di luglio 2020, al netto della stagionalità e dopo quattro mesi di flessione, il numero di occupati torna a crescere (+85 mila, +0,4%) rispetto a giugno 2020 e il tasso di occupazione risale al 57,8% (+0,2 punti in un mese), misurando una positiva reazione del mercato del lavoro alla ripresa dei livelli di attività economica.

Rispetto al secondo trimestre 2019, il numero di occupati scende di 841 mila unità (-3,6% in un anno): calano soprattutto i dipendenti a termine (-677 mila, -21,6%) e continuano a diminuire gli indipendenti (-219 mila, -4,1%) a fronte di un lieve aumento dei dipendenti a tempo indeterminato. Il calo occupazionale interessa sia gli occupati a tempo pieno sia quelli a tempo parziale, per i quali nel 63,9% dei casi il part time è involontario. Diminuiscono, inoltre, gli occupati che hanno lavorato per almeno 36 ore a settimana (50,6%, -13,8 punti), a seguito delle assenze dal lavoro e della riduzione dell’orario dovute all’emergenza sanitaria.

Nel confronto annuo, prosegue con maggiore intensità la riduzione del numero di persone in cerca di occupazione (-647 mila in un anno, -25,4%). Si accentua, inoltre, l’aumento del numero di inattivi di 15-64 anni (1 milione 310 mila in più in un anno, +10,0%), già osservato nel trimestre precedente.

Il tasso di disoccupazione è in diminuzione rispetto sia al trimestre precedente sia allo stesso trimestre del 2019 e si associa all’aumento – congiunturale e tendenziale – del tasso di inattività delle persone con 15-64 anni. I dati provvisori del mese di luglio 2020 indicano tuttavia la ripresa del tasso di disoccupazione e il calo di quello di inattività.

Dal lato delle imprese, il calo della domanda di lavoro si registra in termini sia congiunturali sia tendenziali, con una diminuzione delle posizioni lavorative dipendenti del 3,9% rispetto al trimestre precedente e del 4,0% su base annua. Tale diminuzione si associa a una marcata riduzione delle ore lavorate per dipendente, pari a -19,1% su base congiunturale e a -26,2% su base annua. Il ricorso alla cassa integrazione registra una variazione positiva di 323,2 ore ogni mille ore lavorate. Il tasso dei posti vacanti aumenta di 0,4 punti percentuali su base congiunturale e diminuisce di 0,5 su base annua. In deciso aumento il costo del lavoro in termini congiunturali (+5,4%) e tendenziali (+6,1%), determinato dalla crescita delle sue componenti: rispetto al trimestre precedente, le retribuzioni crescono del 5,6% e gli oneri sociali del 4,6%; su base annua l’aumento è del 6,3% e del 5,6% rispettivamente.

Le indagini statistiche dirette e l’acquisizione delle fonti di natura amministrativa per finalità statistiche hanno risentito degli ostacoli che l’emergenza sanitaria in corso ha posto alla raccolta dei dati di base e alla continuità di altre fonti. Sono state sviluppate azioni correttive che ne hanno contrastato gli effetti statistici e hanno permesso di elaborare e diffondere i dati relativi al secondo trimestre 2020 (si veda Nota metodologica, pag. 40). Si sottolinea comunque il carattere provvisorio delle stime presentate in questo comunicato – anche per quanto riguarda la coerenza di alcuni indicatori provenienti da fonti diverse – che potranno subire revisioni sulla base di ulteriori analisi e della progressiva estensione e completamento delle informazioni disponibili.

Fonte: Istat

Scarica la nota Istat: http://migr.assiv.it/wp-content/uploads/2020/09/7.-ISTAT-Mercato-del-lavoro-II-trim_2020.pdf


Centro Studi Confindustria: l’economia italiana in breve (settembre 2020)

0

 Centro Studi Confindustria – Italia: recupero tormentato, deboli i servizi. Eurozona tra luci e ombre, bene gli emergenti
Congiuntura+flash_settembre20_110920_Confindustria

Italia: rimbalzo parziale e tormentato nel 3° trimestre, con i servizi deboli e l’industria ancora sotto ritmo. Recupero lento della domanda interna ed export atteso in frenata, tiene l’occupazione, prestiti per liquidità in forte crescita e tassi di interesse ai livelli pre-Covid. Eurozona in ripresa tra luci e ombre, ancora incertezza su Brexit, USA ancora deboli ma emergenti in risalita, sugli scambi mondiali segnali contrastanti e petrolio di nuovo in calo.

L’economia italiana in breve

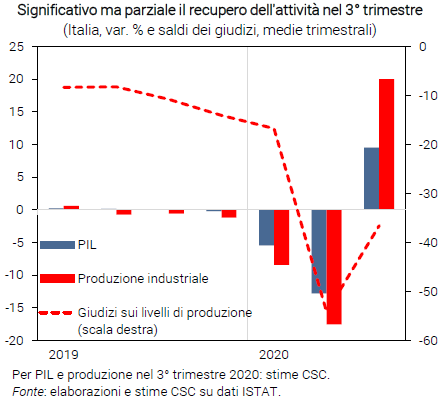
  • Rimbalzo parziale. Gli ultimi dati sull’economia italiana inducono a confermare che nel 3° trimestre si registrerà una risalita del PIL di circa il +9,0%, contenuta rispetto al crollo nel 1° e 2° (-17,6%). L’attività resta quindi compressa molto sotto i livelli pre-Covid. Nel 2020 il PIL si attesterà tra -10 e -11%.

Grafico Significativo ma parziale il recupero dell'attività nel 3° trimestre - CF settembre 2020


  • Servizi in difficoltà. Il PMI nei servizi (Purchasing Managers’ Index) ha segnalato un nuovo calo dell’attività in agosto (47,1), confermando i rischi di una lenta risalita. Il settore turistico ha subito una forte flessione nei mesi estivi (-50% di presenze, -70% le città d’arte; stime Federalberghi).
  • Industria ancora sotto ritmo. La produzione a luglio ha recuperato come atteso (+7,4%), ma in agosto-settembre è prevista in media una stabilizzazione (stime CSC): ciò conduce nel 3° trimestre poco sopra il +20%, ma a -10% dai livelli pre-Covid. Il PMI in agosto (53,1) fornisce segnali positivi sulla domanda.
  • Domanda interna: recupero lento. In agosto la fiducia dei consumatori è risalita appena e resta bassa. I consumi privati (-11,3% nel 2° trimestre) saranno frenati da incertezza e perdite di reddito. Apprezzabile ma parziale fino ad agosto la ripresa della fiducia delle imprese. Gli ordini interni dei produttori di beni di consumo e di investimento confermano un moderato recupero nel 3° trimestre.
  • Export atteso in frenata. L’export di beni ha recuperato a giugno (+14,2%), pur molto sotto i livelli pre-Covid (-15,0%). Risalita eterogenea tra settori e mercati: dinamica positiva per gli alimentari, forte caduta nei mezzi di trasporto; in miglioramento le vendite in Germania, Cina e Giappone, si amplia la contrazione negli USA. Prospettive incerte: indeboliti in agosto gli ordini esteri del PMI manifatturiero.

Grafico Per l'export italiano è prevista una frenata - CF settembre 2020

  • Tiene l’occupazione. A luglio gli occupati sono aumentati (+85mila), ma restano in calo da febbraio      (-471mila). Prosegue la risalita del numero di persone alla ricerca attiva di lavoro, crollato durante il lockdown. L’occupazione continuerà a tenere fino a fine anno, salvaguardata dall’ampio ricorso alla CIG.
  • Prestiti per liquidità in crescita. A luglio si registra un forte aumento del credito alle imprese (+4,4% annuo), spinto dalle garanzie pubbliche in risposta alle necessità di liquidità. I prestiti emergenziali hanno poi raggiunto 90 miliardi al 9 settembre (dati Task Force). Ciò aiuta nel breve, ma pesa sul debito bancario: da 16,5% a 18,4% del passivo (stime CSC), annullando parte del calo dell’ultimo decennio.
  • Tassi ai livelli pre-Covid. Il tasso sovrano in Italia si è stabilizzato a settembre (0,99% il BTP decennale), sui bassi valori di febbraio. Stesso andamento per lo spread dagli altri paesi dell’Eurozona: quello dalla Germania è fermo a +1,46%. Ciò favorisce le finanze pubbliche, ma evidenzia anche che i mercati continuano a percepire l’Italia come più rischiosa rispetto alle altre economie dell’area.
  • Eurozona: ripresa, ma incerta. Dopo la profonda recessione (-11,8% nel 2° trimestre), diffusa a tutti i paesi, i dati sul 3° trimestre mostrano segnali di ripresa dell’attività, timidi e altalenanti. Al rimbalzo del PMI a luglio è seguito un indebolimento in agosto (51,9). La fiducia è in ascesa, ma lenta, in tutti i settori. Nell’industria la capacità produttiva resta sotto-utilizzata, nonostante il flusso di nuovi ordini.
  • Incertezza su Brexit. Si riaccendono i fari sui negoziati per i trattati sulle relazioni economiche con la UE dal 31 dicembre, fine del periodo transitorio, dopo la Brexit di gennaio. Sul tavolo non ci sono ulteriori proroghe: il Regno Unito vorrebbe un accordo entro il 15 ottobre; persiste il rischio di no deal.
  • Petrolio di nuovo in calo. Il prezzo del Brent ha subito una flessione a settembre (da 45 a 40 dollari per barile), dopo essersi quasi appiattito a luglio-agosto. Ciò sembra riflettere gli ampi stock di greggio e i nuovi timori sul recupero della domanda mondiale, dato il proseguire della pandemia in vari paesi.
  • Scambi: segnali contrastanti. In miglioramento il commercio in Europa, con qualche ripartenza delle catene del valore continentali. Viceversa, si registrano segnali di debolezza in Asia. Nel complesso, gli ordini esteri del PMI globale sono risaliti appena sotto la soglia che indica stabilità (49,9 in agosto).
  • USA ancora deboli. Dopo il peggior crollo del PIL dal dopoguerra nel 2° trimestre, gli ultimi dati indicano ripresa (PMI manifatturiero in espansione per il terzo mese), ma l’attività è lontana dai livelli pre-Covid. La disoccupazione scende ad agosto (8,4%), ma crescono i licenziati da un posto fisso (3 milioni in un mese). Ciò ha fatto calare la fiducia delle famiglie e pesa sui consumi del 3° trimestre.
  • Emergenti in risalita. Le manifatture dei principali emergenti sono tornate in espansione. L’industria cinese, in agosto, cresce per il quarto mese, spinta anche dall’export (+9,5% annuo); ciò stabilizza l’occupazione del settore. La manifattura brasiliana, sostenuta dalla marcata crescita degli ordini, fa registrare un balzo del PMI (64,7). Per il primo mese sono in fase espansiva anche Russia e India.

Focus del mese – Revisione della strategia FED: una sfida per la BCE

  • Cosa ha modificato la FED? Nel documento sulla nuova strategia di politica monetaria FED, le modifiche formali sono due: portare l’inflazione al +2,0% nel medio termine, non più puntualmente nel breve; reagire alla carenza di occupati rispetto ai massimi (ovvero a un’ampia disoccupazione), non a un eventuale eccesso. Inoltre, si riconosce la difficoltà creata dal lower bound a zero sui tassi e la rilevanza di preservare un sistema finanziario stabile.

Grafico FED senza più spazio di intervento sui tassi - CF settembre 2020

  • Tassi già al minimo. Prima dell’inizio della pandemia, a metà 2019, la FED aveva già utilizzato parte dello spazio di intervento sul tasso ufficiale. A marzo 2020, poi, ha tagliato di nuovo il tasso a zero. Ora su questo strumento non ha più spazi per stimolare l’economia. Anche per questo la FED ha voluto lanciare un segnale espansivo ai mercati, con la revisione della sua strategia. La BCE si trova in una situazione analoga. Per tale motivo entrambi gli istituti usano e hanno usato molto gli strumenti “non convenzionali”, come il QE che agisce sui tassi a medio-lungo termine.
  • Inflazione troppo bassa. Negli ultimi anni l’inflazione USA (+1,5% la misura PCE nel 2019) è rimasta spesso sotto il target della banca centrale, fissato al +2,0% annuo, valore che anche ora la FED non ha modificato. Con la crisi, la dinamica dei prezzi ha ulteriormente frenato, scendendo a +1,0% a luglio. Nell’Eurozona l’inflazione negli ultimi anni è stata addirittura più bassa ed è scivolata al -0,2% annuo in agosto.
  • Occupazione pre-Covid in linea. Prima della crisi economica causata dal Covid, il tasso di disoccupazione USA era ai minimi (3,7% nel 2019), sotto il valore di lungo periodo stimato dalla FED (4,1%). Poi è balzata a oltre il 14%, rientrando però rapidamente all’8,4%. La FED, ora, sembra dire di non voler più preoccuparsi se la disoccupazione è troppo bassa (come nel 2017-18, quando ha alzato i tassi), ma solo se è troppo alta.
  • Possibili implicazioni negli USA. Il discorso di Powell a Jackson Hole, sempre il 27 agosto, ha aggiunto qualche sfumatura di significato. Lo scenario più probabile, per il medio termine, è che negli USA: si tollererà più inflazione rispetto al passato, perché alcuni anni sopra il +2,0% saranno in linea con il nuovo obiettivo; l’occupazione sarà considerata più rilevante dei prezzi in situazioni come l’attuale (inflazione bassa, disoccupazione alta), quando servono misure espansive. Vari analisti hanno salutato l’annuncio FED come la “fine dell’ossessione” per l’inflazione, che ha dominato le politiche monetarie per decenni.
  • Come risponderà la BCE? La crisi da Covid-19 ha indotto la BCE a rimandare la revisione della sua strategia, che era partita a inizio 2020 con l’insediamento della Lagarde. Vari analisti e il CSC (si veda CF del dicembre 2019) avevano proposto proprio di guardare all’inflazione “in media al +2%, su un orizzonte più lungo” come mossa per aiutare l’economia: consentirebbe di rimandare un rialzo dei tassi e alimenterebbe le attese di inflazione. Inoltre, sarebbe auspicabile un più esplicito sostegno a occupazione e crescita economica.
  • Ma la BCE non è la FED. Una differenza cruciale è che la BCE ha come obiettivo unico la dinamica dei prezzi, sebbene nelle sue analisi sia attenta anche a PIL e occupati (e queste variabili siano, di solito, correlate). Inoltre, la BCE ha una definizione asimmetrica dell’obiettivo di inflazione, “poco sotto il +2%”, mentre la definizione FED era già simmetrica (intorno al +2%). Oltre a ciò, l’Eurozona è un’area monetaria non molto omogenea al suo interno, non uno stato federale come gli USA, il che spesso complica le scelte della BCE.
  • Conseguenze avverse tramite il tasso di cambio? Se i mercati percepissero la FED come strutturalmente più espansiva della BCE, il dollaro tenderebbe ad indebolirsi rispetto all’euro. Ciò agirebbe, via minore export, a sfavore della crescita nell’Eurozona. La prima reazione del cambio è stata, infatti, un indebolimento del dollaro (da 1,18 a 1,20 per euro), sebbene lungo una tendenza già in corso da alcuni mesi.
  • Serve una mossa rapida di Francoforte. I mercati finanziari e monetari di USA e Eurozona sono molto integrati e le economie piuttosto interdipendenti. Ciò rende indispensabile che la BCE agisca in fretta e con coraggio anche sulla revisione degli obiettivi di politica monetaria nel medio termine, in chiave espansiva.


Istat, nota mensile sull’andamento dell’economia italiana (agosto 2020)

0

Istat, nota mensile sull’andamento dell’economia italiana (agosto 2020)

Dopo il crollo di marzo e aprile l’economia mondiale ha iniziato a mostrare segnali di progressivo miglioramento. Il commercio internazionale di merci in volume, che nel secondo trimestre è diminuito del 12,5%, a giugno ha registrato un rimbalzo significativo e diffuso tra i paesi.

La caduta del Pil italiano del secondo trimestre è associata a estesi segnali di ripresa emersi, da maggio, per la produzione industriale e da giugno per i nuovi ordinativi della manifattura e per le esportazioni che hanno riportato forti incrementi sia verso i mercati Ue sia verso quelli extra-Ue, interessando tutte le principali categorie di beni.

A luglio, stime preliminari sui flussi commerciali con i paesi extra-Ue indicano la prosecuzione della fase di risalita delle vendite all’estero mentre ad agosto il clima di fiducia delle imprese ha confermato i segnali positivi la cui diffusione coinvolge quasi tutti i settori anche se con intensità diverse.

A luglio, si sono registrati i primi segnali di recupero anche per l’occupazione accompagnati da una intensificazione della ripresa delle ore lavorate pro capite.

Ad agosto, si è ampliata la tendenza alla flessione dei livelli dei prezzi al consumo, ancora condizionati dalla caduta tendenziale delle quotazioni dei prodotti energetici.

L’approfondimento di questo mese, dedicato all’analisi delle tendenze recenti di produttività e investimenti in Italia, evidenzia alcune criticità che potrebbero essere oggetto di attenzione nel disegno dei prossimi provvedimenti di rilancio dell’economia.

Fonte: ISTAT

Istat, audizione parlamentare  sul decreto agosto 

0

Istat, audizione parlamentare sul decreto agosto

 Audizione parlamentare sull’esame del disegno di legge n. 1925: Conversione in legge del decreto legge 14 agosto 2020, n. 104, recante misure urgenti per il sostegno e il rilancio dell’economia.

 In questa audizione l’Istat intende fornire un contributo informativo e di analisi ai lavori della Commissione bilancio del Senato in merito alla conversione in legge del decreto-legge 14 agosto 2020, n. 104, recante misure urgenti per il sostegno e il rilancio dell’economia (A.S. 1925), misure volte a mitigare gli effetti economici e sociali della crisi generata dal COVID-19.

Il presente documento, considerata l’ampiezza delle aree di intervento presenti nella legge di conversione, concentrerà l’attenzione solo su alcune delle tematiche affrontate. In particolare sarà prima descritta la situazione della congiuntura economica internazionale e nazionale; successivamente, anche sulla base delle statistiche rilasciate lo scorso 1°settembre, sarà fornito un quadro aggiornato dell’evoluzione del mercato del lavoro. La parte finale del documento fornisce un approfondimento sul settore turistico, fornendo una lettura dei recenti andamenti unitamente a stime sull’impatto economico della crisi e misure delle ricadute occupazionali.

Infine, occorre precisare che per quanto la complessità delle misure contenute nel decreto renda difficile le valutazioni di impatto, L’Istituto è impegnato in approfondimenti specifici, riguardanti in particolare le azioni volte al sostegno dei redditi.

Fonte: Istat

Istat: audizione alla Camera dei Deputati sull’individuazione delle priorità di utilizzo del Recovery Fund

0

Istat: audizione alla Camera dei Deputati sull’individuazione delle priorità di utilizzo del Recovery Fund

Audizione del Direttore del Dipartimento per la produzione statistica dell’Istat Roberto Monducci

Il Recovery and Resilience Facility si pone l’obiettivo di fornire un ampio supporto finanziario alle riforme e agli investimenti realizzati dai singoli paesi allo scopo di mitigare gli effetti economici e sociali della crisi generata dal COVID-19, favorendo allo stesso tempo l’evoluzione delle economie europee verso modelli più sostenibili, resilienti e competitivi in grado di affrontare le sfide richieste dalla transizione digitale e green.

La definizione e la realizzazione di progetti adeguati ad assicurare questo processo richiederà un notevole sforzo da parte di tutti i paesi, ciascuno dei quali è chiamato a individuare le aree prioritarie sulle quali intervenire.

Il dibattito avviatosi in Italia richiede quindi una attenta analisi delle criticità del nostro Paese al fine di individuare un piano dettagliato degli interventi necessari. Accanto all’individuazione delle priorità sembra opportuno concepire uno o più meccanismi che ne consentano il costante monitoraggio e la loro valutazione ex-ante ed ex-post. Si tratta di un’operazione che andrebbe definita già nelle fasi preliminari all’implementazione degli interventi e osservando i più alti standard qualitativi in tema di fonti e metodi per la valutazione delle policy. A tal fine l’Istituto mette a disposizione la propria capacità di misurazione, analisi e valutazione.

Il presente documento, oltre a fornire un breve richiamo alla situazione della congiuntura economica internazionale e nazionale, fornisce specifici contributi informativi e di analisi su alcuni temi chiave: produttività e investimenti, digitalizzazione, capitale umano e competitività e potenziale di crescita delle imprese identificando, per quest’ultimo tema, delle specifiche aree di intervento.

Fonte: Istat


Istat: Occupati e disoccupati (luglio 2020)

0

Istat: Occupati e disoccupati 

A luglio, dopo quattro mesi di flessioni consecutive, l’occupazione torna a crescere mentre, a fronte del calo dell’inattività, prosegue l’aumento del numero di persone in cerca di lavoro.

L’aumento dell’occupazione su base mensile (+0,4% pari a +85mila unità) coinvolge le donne (+0,8% pari a +80mila), i dipendenti (+0,8% pari a +145mila) e tutte le classi d’età, ad eccezione dei 25-34enni; gli uomini occupati risultano sostanzialmente stabili, mentre diminuiscono gli indipendenti. Nel complesso, il tasso di occupazione sale al 57,8% (+0,2 punti percentuali).

L’aumento consistente delle persone in cerca di lavoro (+5,8% pari a +134mila unità) è diffuso per genere ed età. Il tasso di disoccupazione sale al 9,7% (+0,5 punti) e, tra i giovani, raggiunge il 31,1% (+1,5 punti).

La rilevante diminuzione nel numero di inattivi (-1,6% pari a -224mila unità) riguarda uomini, donne e tutte le classi d’età. Il tasso di inattività diminuisce, attestandosi al 35,8% (-0,6 punti).

Il confronto tra il trimestre maggio-luglio 2020 e quello precedente (febbraio-aprile 2020) segnala comunque un livello di occupazione inferiore dell’1,2%, corrispondente a -286mila unità.

Nel trimestre crescono, invece, sia le persone in cerca di occupazione (+10,4% pari a +218mila), sia gli inattivi tra i 15 e i 64 anni (+0,3% pari a +39mila unità).

Le ripetute flessioni congiunturali registrate a partire da marzo 2020 hanno contribuito a una rilevante contrazione dell’occupazione rispetto al mese di luglio 2019 (-2,4% pari a -556mila unità), che ha coinvolto uomini e donne di qualsiasi età, così come dipendenti (-317mila) e autonomi (-239mila); unica eccezione sono gli over50 con un incremento di occupati (+153mila) che, tuttavia, è dovuto esclusivamente alla componente demografica. Il tasso di occupazione scende in un anno di 1,3 punti.

A luglio 2020 il numero di ore pro capite effettivamente lavorate, calcolato sul complesso degli occupati, prosegue nella tendenza all’aumento. Il livello di luglio, pari a 33,1 ore, è solo di 1,2 ore inferiore a quello registrato a luglio 2019. Per i dipendenti il gap rispetto a luglio 2019 è ancora più ridotto (-0,8 ore).

Nell’arco dei dodici mesi, le persone in cerca di lavoro diminuiscono (-1,8%, pari a -44mila unità), mentre aumentano gli inattivi tra i 15 e i 64 anni (+3,6%, pari a +475mila).

L’indagine statistica ha risentito degli ostacoli che l’emergenza sanitaria in corso pone alla raccolta dei dati di base

Fonte: ISTAT

Leggi anche il Comunicato del Ministro del Lavoro e delle Politiche Sociali Nunzia Catalfo: https://www.lavoro.gov.it/stampa-e-media/comunicati/pagine/da-dati-istat-segnali-positivi-ora-puntare-su-misure-per-giovani.aspx/

Scarica il documento: http://migr.assiv.it/wp-content/uploads/2020/09/3.-Istat_CS_Occupati-e-disoccupati_LUGLIO_2020.pdf

Istat: Il Fatturato dei servizi (II trimestre 2020)

Istat: Il Fatturato dei servizi (II trimestre 2020)

Nel secondo trimestre 2020 l’indice destagionalizzato del fatturato dei servizi diminuisce del 21,0% rispetto al trimestre precedente; l’indice generale grezzo registra una diminuzione, in termini tendenziali, del 26,2%.

L’indice del fatturato dei servizi nel secondo trimestre 2020 registra variazioni congiunturali negative in tutti i settori, specialmente quelli più direttamente colpiti dall’emergenza sanitaria. Le Attività dei servizi di alloggio e ristorazione mostrano un crollo del 62,6%. Forti cali contraddistinguono anche le Agenzie di viaggio e servizi di supporto alle imprese (-30,7%), il Trasporto e magazzinaggio (-27,8%) e le Attività professionali, scientifiche e tecniche (-23,2%). Flessioni ampie, seppure più contenute, caratterizzano il Commercio all’ingrosso, commercio e riparazione di autoveicoli e motocicli (-16,3%) e i Servizi di informazione e comunicazione (-6,7%).

Nel secondo trimestre 2020 si registrano diminuzioni tendenziali per le Attività dei servizi di alloggio e ristorazione (-71,4%), le Agenzie di viaggio e i servizi di supporto alle imprese (-33,9%), il Trasporto e magazzinaggio (-30,7%), le Attività professionali, scientifiche e tecniche (-24,0%), il Commercio all’ingrosso, commercio e riparazione di autoveicoli e motocicli (-21,8%) e infine per i Servizi di informazione e comunicazione (-8,1%)


Fonte: ISTAT


Scarica  il documento: Il Fatturato dei servizi (II trimestre 2020)

Istat: Fiducia dei consumatori e delle imprese

Istat: Fiducia dei consumatori e delle imprese

Ad agosto 2020 si stima un aumento sia del clima di fiducia dei consumatori (da 100,1 a 100,8) sia dell’indice composito del clima di fiducia delle imprese che sale da 77,0 a 80,8.

Tra le componenti del clima di fiducia dei consumatori, il clima economico registra l’aumento più marcato passando da 85,9 a 90,1. Anche il clima corrente e futuro migliorano passando, rispettivamente, da 97,3 a 98,1 e da 104,3 a 105,3; solo la componente personale diminuisce lievemente (da 105,2 a 104,9).

Con riferimento alle imprese, le stime evidenziano un aumento della fiducia diffuso a tutti i settori seppur con intensità diverse. In particolare, nell’industria l’indice di fiducia del settore manifatturiero sale da 85,3 a 86,1 e nelle costruzioni aumenta da 129,7 a 132,6. Per il comparto dei servizi, si evidenzia una dinamica positiva decisamente più marcata: nei servizi di mercato l’indice sale da 66,0 a 74,7 e nel commercio al dettaglio aumenta da 86,7 a 94,0.

Per quanto attiene alle componenti dell’indice di fiducia, nell’industria manifatturiera migliorano i giudizi sugli ordini mentre le attese di produzione sono in calo. Le scorte di prodotti finiti sono giudicate in lieve accumulo rispetto al mese scorso. Per le costruzioni, l’aumento dell’indice è trainato da un deciso miglioramento delle attese sull’occupazione presso l’impresa, mentre i giudizi sugli ordini si deteriorano.

Nei servizi di mercato migliorano sia i giudizi sugli ordini sia quelli sull’andamento degli affari; si registra, tuttavia, un peggioramento delle attese sugli ordini. Nel commercio al dettaglio migliorano tutte le componenti dell’indice. A livello di circuito distributivo, la fiducia aumenta marcatamente nella grande distribuzione mentre nella distribuzione tradizionale l’incremento è più contenuto

Scarica

Fonte: ISTAT


Agenzia delle Entrate: aggiornate le FAQ decreti Cura Italia, Rilancio ed Agosto

Agenzia delle Entrate:  aggiornate le FAQ decreti Cura Italia, Rilancio ed Agosto


FINO AL 15 OTTOBRE SOSPESI PAGAMENTI E CARTELLE


Con l’entrata in vigore del Decreto Legge n. 104/2020 (cosiddetto Decreto Agosto), pubblicato nella Gazzetta Ufficiale del 14 Agosto, Agenzia delle entrate-Riscossione ha aggiornato sul proprio sito internet le risposte alle domande più frequenti (Faq) con alcuni importanti chiarimenti in materia di riscossione rispetto a quanto già previsto dai precedenti decreti “Cura Italia” e “Rilancio”.

In particolare, il Decreto Agosto estende fino al 15 ottobre 2020 la sospensione dei versamenti di tutte le entrate tributarie e non tributarie derivanti da cartelle di pagamento, avvisi di addebito e avvisi di accertamento affidati ad Agenzia delle entrate-Riscossione. La sospensione riguarda anche la notifica di nuove cartelle, dei pignoramenti e degli altri atti di riscossione.

Agenzia Riscossione fornisce dunque nuovi approfondimenti sulle modifiche alla normativa della riscossione introdotte in questi mesi a seguito dell’emergenza Covid-19. Vediamo nel dettaglio le misure del Decreto richiamate nelle Faq pubblicate sul sito www.agenziaentrateriscossione.gov.it.


SOSPESI VERSAMENTI, NOTIFICHE E PROCEDURE. Il “Decreto Agosto” estende l’arco temporale degli interventi agevolativi già contenuti nel Decreto “Cura Italia” (DL n. 18/2020) e nel successivo Decreto Rilancio (DL n. 34/2020). In particolare, il nuovo provvedimento differisce al 15 ottobre (prima era il 31 agosto) il termine finale della sospensione della notifica di nuove cartelle e dell’invio di altri atti della riscossione, compresa la possibilità per l’Agenzia di avviare azioni cautelari ed esecutive, come fermi amministrativi, ipoteche e pignoramenti. Più tempo anche per i pagamenti derivanti dalle cartelle, dagli avvisi di addebito e dagli avvisi di accertamento esecutivi affidati all’Agente della riscossione, in scadenza dall’8 marzo (per i soggetti con residenza, sede legale o la sede operativa nei comuni della c.d. “zona rossa” di cui all’allegato 1 del DPCM 1° marzo 2020, dal 21 febbraio 2020), che resteranno sospesi fino al 15 ottobre 2020 e dovranno essere effettuati entro il mese successivo alla scadenza del periodo di sospensione, dunque entro il 30 novembre 2020. Sempre fino al 15 ottobre sarà operativa la sospensione degli obblighi derivanti dai pignoramenti presso terzi, effettuati dall’Agente della riscossione prima del 19 maggio 2020 (data di entrata in vigore del Decreto Rilancio), su stipendi, salari o altre indennità relative al rapporto di lavoro o impiego, nonché a titolo di pensioni e trattamenti assimilati; pertanto, fino a tale data le somme oggetto di pignoramento non devono essere sottoposte ad alcun vincolo di indisponibilità ed il soggetto terzo deve renderle fruibili al debitore; ciò anche in presenza di assegnazione già disposta dal giudice dell’esecuzione. Cessati gli effetti della sospensione, e quindi dal 16 ottobre 2020, gli obblighi imposti al soggetto terzo saranno di nuovo operativi.

PIÙ TEMPO ANCHE PER LE RATE. La sospensione dei versamenti riguarda anche le rate dei piani di dilazione in scadenza tra l’8 marzo e il 15 ottobre 2020. I pagamenti delle rate sospese dovranno essere effettuati entro il 30 novembre 2020. Per tutte le rateizzazioni in essere all’8 marzo 2020 e per i nuovi piani concessi a seguito delle domande presentate entro il 15 ottobre 2020, la decadenza della dilazione si verifica in caso di mancato pagamento di 10 rate, anche non consecutive, anziché delle 5 ordinariamente previste.


LA “ROTTAMAZIONE” SI PUÒ PAGARE ENTRO IL 10 DICEMBRE. Il “Decreto Agosto” non è intervenuto sui termini di scadenza della “Rottamazione-ter” e del “Saldo e stralcio”. Pertanto, il termine “ultimo” entro il quale effettuare i pagamenti delle rate in scadenza nel 2020 rimane fissato al 10 dicembre 2020 (non sono previsti i cinque giorni di tolleranza di cui all’articolo 3, comma 14-bis, del DL n. 119 del 2018).

Per i contribuenti che sono in regola con il pagamento delle rate scadute nell’anno 2019 della “Rottamazione-ter”, del “Saldo e stralcio” e della “Definizione agevolata delle risorse UE”, il mancato, insufficiente o tardivo pagamento alle relative scadenze delle rate da corrispondere nell’anno 2020, non determina la perdita dei benefici delle misure agevolate purché l’integrale versamento delle stesse avvenga entro il 10 dicembre 2020.

CREDITI PA, PAGAMENTI OLTRE 5 MILA EURO SENZA VERIFICHE. Rimarranno sospese fino al 15 ottobre 2020 anche le verifiche di inadempienza delle Pubbliche Amministrazioni e delle società a prevalente partecipazione pubblica, da effettuarsi, ai sensi dell’art. 48 bis del DPR 602/1973, prima di disporre pagamenti di importo superiore a cinquemila euro. Tutte le verifiche eventualmente già effettuate, anche prima dell’inizio del periodo di sospensione, restano prive di qualunque effetto se l’Agente della riscossione non ha notificato l’atto di pignoramento e le Amministrazioni pubbliche possono quindi procedere con il pagamento in favore del beneficiario


Fonte: Agenzia delle Entrate