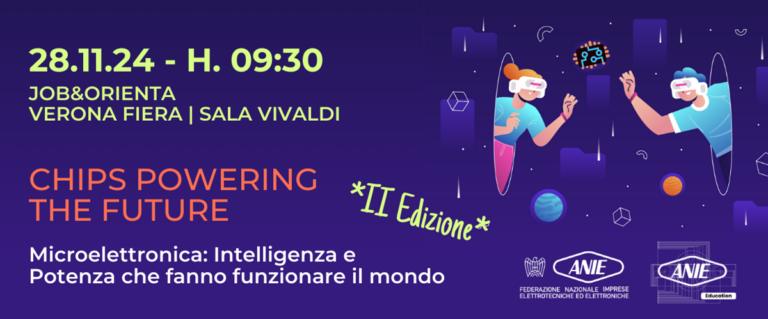
Il 28 novembre a Verona, dalle ore 9:30 alle ore 11:30, nell’ambito della manifestazione Job&Orienta, Federazione ANIE organizza un evento di orientamento dedicato agli studenti delle scuole secondarie di secondo grado.
6 testimonial, giovani laureati STEM e diplomati ITS racconteranno agli studenti la loro esperienza, moderati da Andrea Galeazzi, youtuber con oltre 1 milione di follower.
L’evento prevede sia la partecipazione in presenza (SALA VIVALDI – JOB&ORIENTA – Verona) sia la partecipazione in diretta streaming.
Tutte le informazioni e modalità di iscrizione sulla pagina dell’evento.
Mercoledì 13 novembre la Camera dei Deputati ha approvato in via definitiva il DL 137/2024 “Sicurezza Strutture ed Operatori Sanitari”. Il decreto estende l’ambito di applicazione delle sanzioni previste per le lesioni procurate agli esercenti le professioni sanitarie e socio-sanitarie nell’esercizio delle loro funzioni al personale che svolge servizi di sicurezza complementari. Il provvedimento, che ha subito delle modifiche durante l’iter parlamentare, anche grazie al lavoro portato avanti dalle associazioni datoriali della sicurezza privata, ora è legge.
Via libera definitivo da parte della Camera dei Deputati al DL Sicurezza “Operatori e Strutture Sanitarie”. L’ Aula di Montecitorio ha approvato con 144 voti favorevoli e 92 astenuti il Ddl di conversione in legge del decreto sul contrasto ai fenomeni di violenza nei confronti dei professionisti sanitari e di danneggiamento dei beni destinati all’assistenza sanitari.
Più nel dettaglio, l’articolo 1 del decreto-legge interviene sul comma secondo dell’art. 583-quater c.p., che prevede una sanzione specifica, ovvero la reclusione da 2 a 5 anni, nell’ipotesi di lesioni cagionate, nell’esercizio o a causa delle funzioni, del servizio o dell’attività al personale esercente una professione sanitaria o socio-sanitaria; a chiunque svolga attività ausiliarie di cura, assistenza sanitaria o soccorso, funzionali allo svolgimento di dette professioni, nell’esercizio o a causa di tali attività.
Ed è proprio qui che, grazie al lavoro portato avanti da tutto il comparto della vigilanza privata, in corso di esame presso il Senato, è stato inserito il riconoscimento di tale pena anche in caso di lesioni al personale che svolge servizi di sicurezza complementari in conformità alla legislazione vigente.
ASSIV accoglie con favore l’approvazione definitiva da parte della Camera del testo di legge sulla sicurezza del personale e delle strutture sanitarie, un intervento fondamentale per garantire maggiore tutela a chi opera quotidianamente in prima linea per la salute dei cittadini.
Questo provvedimento rappresenta un primo, significativo passo verso un riconoscimento più ampio del ruolo cruciale che la sicurezza privata può svolgere nell’ambito della sicurezza complessiva del Paese.
La protezione di ambienti sensibili, come quelli sanitari, richiede un approccio integrato in cui la collaborazione tra istituzioni pubbliche e operatori della sicurezza privata sia valorizzata e incentivata.
Nei giorni scorsi è stata rinnovata la convenzione tra ASSIV (Associazione Italiana Vigilanza e Servizi Fiduciari) e il Ministero della Difesa, la cui prima firma risale ormai al 2012.
Si tratta di un accordo che rappresenta da sempre un importante strumento atto a sostenere la ricollocazione professionale dei volontari congedati delle Forze Armate e il fatto che sia in piedi da oltre 10 anni dimostra come esso sia apprezzato da entrambi i lati
Nell’ambito del progetto “Sbocchi occupazionali”, l’obiettivo è infatti favorire l’ingresso nel mondo del lavoro dei militari che terminano il servizio, valorizzandone competenze e professionalità; così, attraverso la collaborazione con il settore della vigilanza privata, i volontari possono accedere a opportunità di impiego compatibili con il loro bagaglio formativo.
La convenzione prevede percorsi di formazione specifica e supporto alla transizione nel settore della sicurezza, particolarmente adatto per i militari grazie alle loro capacità operative. Si tratta di un’iniziativa che non solo facilita la reintegrazione lavorativa, ma rafforza il legame tra istituzioni e aziende, promuovendo l’occupazione e il riconoscimento delle esperienze maturate in ambito militare.
Un aspetto innovativo della convenzione è il coinvolgimento della piattaforma digitale IoVigilo (www.iovigilo.it), che agevola l’incontro tra domanda e offerta di lavoro nel settore della sicurezza privata.
D’altronde, ASSIV non è nuova nel promuovere iniziative che coinvolgano le Forze Armate; ne è dimostrazione l’attività svolta a favore della proposta di legge sull’impiego delle gpg all’estero, incardinata in Commissione alla Camera dei deputati, il cui articolato prevede un canale privilegiato di accesso a questo particolare servizio per chi ha “prestato servizio nelle Forze armate, senza essere stato congedato con disonore, per un periodo non inferiore a tre anni e aver partecipato, per un periodo di almeno sei mesi, alle missioni internazionali di pace ricoprendo incarichi operativi”.
Pubblicata nella GURI n. 261 del 7 Novembre 2024 la Legge 28 ottobre 2024 n. 162 “Disposizioni per la promozione e lo sviluppo delle start-up e delle piccole e medie imprese innovative mediante agevolazioni fiscali e incentivi agli investimenti”.
Questo il link al testo della legge, che prevede, inter alia, agevolazioni fiscali per investimenti in start-up e PMI innovative (detrazione IRPEF a favore di investitori che siano persone fisiche); incentivi per favorire la patrimonializzazione delle PMI; esenzione fiscale sulle plusvalenze da investimenti in imprese innovative.
Ripartenza debole. Il PIL italiano si è fermato nel 3° trimestre, risentendo del calo nell’industria compensato dalla crescita nei servizi. Nel 4° l’economia è stimata in lieve ripartenza, trainata dal terziario e con il taglio dei tassi che può iniziare ad agevolare consumi e investimenti. Resta negativo l’export a causa della debolezza dell’Eurozona e dell’incerto scenario globale.
Tassi in calo. La FED a novembre ha deciso il secondo taglio dei tassi USA (di -0,25, a 4,75%), dopo il primo a settembre. La BCE ha già tagliato tre volte i tassi europei (sempre di -0,25, a 3,25%). Entrambe si riuniscono a metà dicembre per l’ultima seduta 2024: i mercati si aspettano un altro quarto di punto di tagli nelle due aree, oltre che il proseguire dell’allentamento nel 2025 (di un ulteriore punto la BCE).
Ancora alta l’inflazione nell’Eurozona. A ottobre nell’Eurozona è al +2,0%, sulla soglia BCE: l’energia è ancora in ribasso (-4,6% annuo), gli alimentari in rialzo (+2,9%), tra i prezzi core (+2,7%) quelli dei servizi sono caldi (+3,9%), quelli dei beni industriali freddi (+0,5%). In Italia gli andamenti sono analoghi, ma più moderati (+0,1% gli industriali): il risultato è un’inflazione un punto più bassa: +0,9% totale, +1,7% core.
Gas più caro, petrolio meno. A ottobre-novembre il prezzo del gas in Europa è arrivato a 40 euro/mwh, un balzo del +57% dai 26 euro di febbraio: ciò agisce al rialzo sui prezzi dell’elettricità pagati da famiglie e imprese italiane. Viceversa, il prezzo del petrolio è più moderato rispetto ai picchi della prima parte del 2024 (85-90 dollari al barile), continuando ad oscillare tra 74 e 76 dollari da settembre a novembre.
I servizi crescono. Nel 3° trimestre i servizi sono stati l’unico settore in crescita, grazie al turismo straniero (+6,7% annuo la spesa in agosto). Gli ultimi dati sono misti: a settembre RTT (CSC-TeamSystem) indica un moderato recupero del fatturato; in ottobre il PMI è risalito (52,4, da 50,5), segnalando crescita all’inizio del 4°; scende però la fiducia delle imprese, specie nei servizi di trasporto.
Costruzioni in calo. La produzione nel settore edile è scesa in agosto (-1,8%) e dal picco di inizio anno è calata del -4,6%. In termini di fatturato, RTT a settembre indica che il settore tiene. In prospettiva, prevarrà, in negativo, la fine degli incentivi, solo in parte compensata dal sostegno derivante dal PNRR.
Investimenti deboli. I giudizi sulle condizioni per investire sono peggiorati nel 3° trimestre (-7,7 il saldo) e le valutazioni sugli ordini di beni strumentali scese a ottobre (-25), anticipando una dinamica debole di investimenti in impianti-macchinari. Scende il costo del credito per le imprese (-0,69% dai massimi).
Consumi fiacchi. Le indicazioni sono deboli: nel 3° trimestre le vendite di auto sono calate di -6,6% (e di -0,8% in ottobre), quelle di altri beni sono cresciute poco (+0,4%). Inoltre, la fiducia delle famiglie è scesa in ottobre su valori bassi rispetto al 2018-2019, quindi la propensione al risparmio potrebbe restare alta. In positivo agiscono l’inflazione bassa e il costo del credito in calo (-0,28% dal picco).
Export ancora in calo. Nel 3° trimestre l’export italiano si riduce ulteriormente (-0,6% a prezzi costanti), mentre l’import segna una prima debole ripresa (+0,9%) dopo 2 trimestri in contrazione. A ottobre continuano i segnali negativi per l’export dai giudizi sugli ordini esteri: pesa la debolezza dell’Eurozona e della Germania in particolare. Il commercio mondiale, invece, continua a crescere (+0,7% a luglio-agosto sul 2° trimestre), anche se le prospettive sono in leggero peggioramento (48,3 il PMI a ottobre).
Eurozona: bene il PIL, non l’industria. La produzione industriale è in calo in tutta l’Area: nel 3° trimestre in Germania si è avuta una netta contrazione (-1,9%), più che in Italia, ed è arretrata anche la Spagna (-0,4%); in controtendenza la Francia (+0,5%). L’andamento del PIL denota comunque una crescita dell’Area nel 3° (+0,4%), trainata dai servizi: Francia in salute (+0,4%), Spagna (+0,8%) che continua a essere l’economia più vivace, modesto il contributo della Germania (+0,2%) dopo un 2° in calo.
Anche negli USA male l’industria. Il PIL americano è cresciuto di +0,7% nel 3° trimestre, grazie al contributo dei consumi privati (+0,6%) e della spesa pubblica (+0,2%), che hanno compensato la debolezza degli investimenti (+0,1%) e il calo delle esportazioni nette (-0,1%). La produzione industriale, invece, ha chiuso in calo il trimestre (-0,3%); a ottobre, il PMI e l’indice di Chicago (47,4 da 35,4) si confermano su valori recessivi. Dall’esito delle elezioni USA il dollaro si è apprezzato (1,05, da 1,09).
In Cina invece bene industria ed export. Ancora in fase espansiva la manifattura cinese, seppure a ritmi contenuti. La produzione è sostenuta dalla domanda estera: a ottobre l’export segna un +12,7% mensile, la crescita più alta in due anni; l’elezione di Trump potrebbe indurre una forte espansione nei prossimi mesi, per anticipare l’eventuale introduzione di barriere tariffarie dal 2025. Resta invece flebile la domanda interna e prevale delusione per il ritardo nelle politiche di rilancio: il Governo ha annunciato 1.400 miliardi di dollari in 5 anni, ma per lo più destinati a risanare il debito delle autorità locali.
Moda e auto affondano l’industria italiana
Il calo si è attenuato, ma prosegue. Nei primi 9 mesi del 2024 la produzione industriale italiana è scesa del -3,3% rispetto allo stesso periodo del 2023. Ciò a causa di un marcato calo nel 1° trimestre (-1,4% congiunturale), che si è poi attenuato progressivamente verso la fine della primavera (-0,9% nel 2°). Nonostante ciò, i dati del 3° trimestre sono rimasti negativi, con un’ulteriore riduzione di -0,6%.
Fosco il futuro. Le prospettive per i prossimi mesi sono legate al recupero di consumi e investimenti in Italia e in Europa che avverrà, ma lentamente, grazie alla lenta risalita del reddito disponibile e al taglio dei tassi. La CIG ordinaria nella manifattura è aumentata di circa il 50% rispetto ai primi tre trimestri dello scorso anno. Il PMI manifatturiero, che si era avvicinato alla soglia neutrale in estate (49,4 in agosto) è poi tornato a scendere fino al 46,9 in ottobre. La fiducia delle imprese manifatturiere è debole da circa un anno, su valori modesti e in leggero calo di recente (85,8 ad ottobre, da 86,6). Ancora in lieve calo le attese sugli ordini nella manifattura (saldo delle risposte a 1,3 in ottobre, da 1,8 a settembre; era a 2,3 a luglio).
Energia penalizzante. I prezzi delle materie prime utilizzate da vari settori manifatturieri sono rimasti alti, anche dopo la fine dell’impennata delle quotazioni del 2021-2022. Ciò accade soprattutto per l’energia in Europa, che penalizza la competitività delle imprese italiane, non solo nei settori più “energivori”.
Andamenti eterogenei. A livello settoriale, emergono performance molto differenti. Pochi settori sono cresciuti nel 2024: altri mezzi di trasporto (che includono gli armamenti) e riparazioni/installazioni registrano ampi incrementi (rispettivamente +8,2% e +5,4%), ma anche alimentari e carta crescono (+2,5% e +1,5%). Tengono la raffinazione petrolifera e la chimica. Soffrono tutti gli altri settori, la maggioranza. In particolare, sono in affanno quello automobilistico e quelli del comparto abbigliamento-tessile-pelli.
Settori della moda in forte crisi. Nei primi 9 mesi del 2024 la produzione dei settori riconducibili alla moda ha subito una forte flessione: -15,1% le pelli (dopo il -9,9% del 2023), -9,5% l’abbigliamento (-2,5%), -5,9% il tessile (-8,2%). Le ore autorizzate di cassa integrazione nel complesso dei tre sotto-settori sono più che raddoppiate, l’export ha registrato un -4,5% nei primi 8 mesi e il fatturato un -9,0% a prezzi correnti. Nel post pandemia, dopo una breve e vivace ripresa, il settore ha cominciato a soffrire (lusso incluso) e le imprese della moda (soprattutto quelle più piccole, ma non solo) hanno visto una diminuzione verticale degli ordini, merce accantonata nei magazzini e conseguente stallo nella produzione, fino ad arrivare alla forte contrazione iniziata nel 2° semestre 2023, che non sembra arrestarsi. In prospettiva, non si vedono molti segnali positivi: le guerre in Medio Oriente e tra Russia-Ucraina, la frenata in Germania e nell’import cinese raffreddano mercati cruciali per il settore; la fiammata inflazionistica ha lasciato i prezzi finali più alti.
Crollo del settore auto. La produzione nel settore automotive in Italia (Ateco 29, compresa la componentistica e i motori) è in calo del -19,4% nei primi 9 mesi del 2024 sugli stessi mesi del 2023. In termini tendenziali, a settembre siamo al -32,4%, di cui -42,7% per gli autoveicoli. Il settore auto è uno dei principali della manifattura italiana: pesa per il 6,3% della produzione (13% in Europa, data la stazza del comparto in Germania) e con l’indotto il peso sale ancora: la sua crisi, perciò, impatta molto sull’economia. Quali sono i motivi del crollo produttivo dell’ultimo anno? Il calo della domanda, come si vede dalle immatricolazioni (anche se aumenta di poco l’import); il cambiamento delle abitudini, specie dei giovani (car sharing, noleggio, etc.); le tendenze demografiche; il prezzo medio delle auto nuove in forte aumento (+3,0% all’anno nel 2018-2024, contro il +1,6% della core inflation), sulla scia di maggiore tecnologia a bordo e aumento delle dimensioni dei veicoli, ma anche per il rincaro di materie prime ed energia; prezzi troppo alti per le elettriche: in 10 anni, a parità di modello, il costo è maggiore di +15% rispetto all’endotermico; per le elettriche, si aggiunge (ad oggi) la scarsa disponibilità di ricariche e la minore autonomia.
In questo nuovo approfondimento di ASSIV a proposito di sicurezza, viene preso spunto da un recente rapporto pubblicato dall’Istat che fornisce una fotografia sui cosiddetti reati predatori (furti in abitazione, borseggi, rapine), per una breve riflessione su sicurezza reale e sicurezza percepita. Tale rapporto illustra come i reati predatori hanno toccato – in corrispondenza con la pandemia – i valori più bassi di tutta la serie storica. Dal 2021, con il ritorno alla normalità, questi reati hanno invece mostrato una lieve crescita, proseguita nel 2022, per un balzo a 2,34 milioni di reati emersi nel 2023, che significa un +1,7% rispetto al pre-Covid.
I dati relativi al periodo interessato dalla pandemia da Covid-19, con le conseguenti misure restrittive alla mobilità e ai contatti sociali imposti dall’emergenza sanitaria, non richiedono particolari spiegazioni e, semmai, rappresentano una delle pochissime buone notizie, forse l’unica, connesse a quegli eventi. Rileviamo, invece, la successiva impennata di reati, in controtendenza con quanto era stato registrato anche negli anni precedenti la pandemia, che segnavano una progressiva, seppur lenta, diminuzione di quasi tutti i reati di questo tipo.
Le tipologie dei reati predatori e i dati
Volendo, infatti, andare nel dettaglio dei reati predatori per tipologie, emerge che nel 2023 il numero delle vittime di furti in abitazione rimane al di sotto dei valori pre-pandemia, mentre i borseggi e le rapine sono tornati sui valori del 2019. Pur confermando l’andamento decrescente di lungo periodo, nel 2023 gli omicidi superano i valori del 2019 (0,53 ogni 100.000 abitanti).
Sicurezza reale e sicurezza percepita
Il rapporto analizza quindi la percezione e la realtà della sicurezza in Italia, confrontando i dati del 2023 con quelli pre-pandemici. Durante la pandemia, gli indicatori di percezione della sicurezza hanno mostrato risultati positivi. Nel 2023, il 62% delle persone di almeno 14 anni si dichiarano molto o abbastanza sicure quando camminano da sole al buio, un incremento rispetto al 57,7% del 2019. Tuttavia, solo il 52,1% delle donne condivide questa percezione, evidenziando un crescentedivario di genere. La sicurezza percepita è maggiore tra i giovani (69% tra 25-44 anni) e tra i laureati (67,3%). Al Nord, il 63,7% si sente sicuro, mentre le percentuali più basse si trovano nel Centro (59,7%) e nelle Isole (61,3%). La differenza di sicurezza percepita sembra essere strettamente correlata anche al grado di istruzione delle persone intervistate. E va segnalato che il 6,8% della popolazione continua a segnalare la presenza di drogati, prostitute e vandalismo nella propria zona.
Per quanto riguarda i reati predatori, il Lazio si distingue negativamente per il tasso di borseggi, che è di 13,6 vittime ogni 1.000 persone, ben al di sopra della media nazionale di 5,1. La Toscana, invece, presenta un alto tasso di furti in abitazione (13,4 ogni 1.000 famiglie) e di rapine (1,8 ogni 1.000 persone), mentre la Sardegna ha il tasso più basso di furti in abitazione (2,9). La Valle d’Aosta emerge come la regione con i migliori indicatori di sicurezza, mentre Lazio, Toscana e Campania mostrano valori preoccupanti. In particolare, il tasso di omicidi è più alto in Campania (0,91 ogni 100.000 abitanti) e più basso in Valle d’Aosta, dove non ci sono stati omicidi nel 2022. Anche per quanto riguarda la percezione di sicurezza, il Lazio ha la percentuale più bassa di persone che si sentono sicure (52,4%), mentre in Valle d’Aosta si raggiunge l’81,5%. Infine, la Valle d’Aosta ha la minor percentuale di persone che notano degrado (1,9%) e il più basso tasso di famiglie che percepiscono un alto rischio criminalità (4,5%), in netto contrasto con la Campania, dove tale percezione è del 39%.
In tali dati possiamo trovare conferma dell’impressione che nelle Regioni caratterizzate da vaste e densamente popolate aree metropolitane certi tipi di reati, quali il borseggio, risultano più frequenti rispetto alle aree caratterizzate da diffusa ma sparsa urbanizzazione, nelle quali invece è più diffuso il furto in abitazione e la rapina.
Nel 2023, il 23,3% delle famiglie percepisce la propria zona come a rischio di criminalità, con un aumento rispetto al 2022. Le regioni del Centro e del Sud mostrano le percentuali più alte (26,1% e 27,1%), mentre il Nord-Est ha il dato più basso (18,9%). La percezione di degrado è più alta nelle aree centrali, mentre i residenti di piccoli comuni si sentono significativamente più sicuri rispetto a quelli delle grandi città.
La violenza sulle donne
Il numero 1522, attivato dal Dipartimento per le Pari Opportunità, ha ricevuto nel 2023 un significativo aumento di chiamate valide, arrivando a 51.713, con un incremento del 59,5% rispetto all’anno precedente. Le richieste provengono principalmente da donne (79,7%) e riguardano violenza domestica e stalking.
Nel 2022, 26.131 donne sono state coinvolte in percorsi di uscita dalla violenza, con il 41,8% degli autori denunciati almeno una volta. Le richieste di provvedimenti di allontanamento hanno avuto esito positivo nel 69,7% dei casi. Un numero probabilmente ancora troppo basso, in considerazione del ripetersi di atti di violenza estrema proprio da parte di soggetti già segnalati dalle loro vittime.
Le donne che si rivolgono ai Centri Antiviolenza (CAV) hanno un’età prevalentemente tra i 30 e i 49 anni e spesso portano con sé il bisogno di ascolto e supporto. La violenza fisica e psicologica è molto comune, con il 66,7% delle donne che riporta violenza fisica e quasi il 90% violenza psicologica. La violenza viene perpetrata principalmente da partners attuali o ex.
I dati sugli omicidi
Nel 2022 in Italia si sono registrati 332 omicidi, con un tasso di 0,56 ogni 100.000 abitanti, in aumento rispetto al 2021 (0,52) e al 2019 (0,53). I tassi più elevati si osservano nel Sud (0,77) e nelle Isole (0,83), mentre nel Centro e nel Nord-Est si registra una diminuzione. Le vittime sono 204 uomini e 128 donne, evidenziando un incremento degli omicidi maschili, che si avvicinano ai livelli pre-pandemia.
Le donne, invece, subiscono omicidi principalmente in ambito familiare: l’84,9% è ucciso da una persona conosciuta, con il 50% da partners attuali o ex. Al contrario, solo il 28,1% degli uomini è vittima di conoscenti, mentre il 71,9% è ucciso da autori sconosciuti. La crescente preoccupazione per gli omicidi femminili è accentuata dalla persistenza di questa violenza nel contesto domestico. Il 66,7% delle donne segnala di aver subito una violenza fisica, il 50,7% una minaccia, l’11,7% ha subito uno stupro o tentato stupro.
La valenza dei dati
Chi avrà avuto la pazienza di leggere sin qui questa sintesi dei dati, in verità assai parziale per ovvie ragioni di spazio, a nostro modo di vedere più significativi contenuti nel rapporto dell’Istat, probabilmente si chiederà non tanto a cosa servono, ma come possono essere proficuamente utilizzati.
Per rispondere a tale domanda, ci viene in soccorso l’executive summary del Rapporto Intersettoriale sulla Criminalità Predatoria del 2023, altrettanto interessante del documento dell’Istat – anche se meno recente – promosso dal Ministero dell’Interno, dall’ABI e dall’Ossif (centro di ricerca sulla sicurezza dell’ABI).
Il suo obiettivo, come ci spiega il Rapporto stesso, è di “analizzare la distribuzione dei reati appropriativi ai danni dei singoli comparti esposti al rischio. Solo in questo modo è possibile studiare i fenomeni rapina e furto nella loro accezione più ampia: le strategie di prevenzione avviate in uno specifico settore, piuttosto che determinare una riduzione assoluta del fenomeno, possono indurre un semplice “spostamento” del rischio verso altri comparti ugualmente esposti. Un monitoraggio trasversale dei rischi rapina e furto, pur nella difficoltà di far dialogare fonti statistico-informative autonome e non coordinate, è il primo e fondamentale passo per la costruzione di un linguaggio e di una base conoscitiva comune”.
Il confronto intersettoriale dei furti
Lo stesso rapporto ci fornisce un’ulteriore fotografia, di confronto intersettoriale per i furti. Nel 2022, i furti in Italia hanno visto una netta predominanza negli esercizi commerciali (oltre 67.000 casi) e nei locali pubblici (quasi 38.000), con un aumento significativo nei furti in farmacie(+39,9%),locali pubblici (+47,8%) e uffici postali (+28,3%). Il livello di rischio è più alto per gli esercizi commerciali, con 14,4 furti ogni 100 punti operativi. I furti in banca e tabaccheria hanno registrato una diminuzione.
Le banche hanno il più alto tasso di fallimento nei tentativi di furto (78,5%), ma al contempo garantiscono le maggiori somme nei casi riusciti, con una media di oltre 41.000 euro per evento. A livello territoriale, Emilia-Romagna e Lazio mostrano rischi superiori alla media nazionale in vari settori. Milano presenta il livello di rischio più elevato con 49,9 furti ogni 100 punti operativi.
L’analisi di ASSIV e le possibili soluzioni
I trends sin qui evidenziati sottolineano non solo un ritorno alla stagione pre-Covid ma, come evidenziato più sopra, anche una parziale inversione di tendenza rispetto gli anni precedenti. Le ragioni sono complesse e certamente ulteriori rispetto il perimetro del presente contributo, tuttavia certificano la necessità, anzi l’urgenza, di implementare la collaborazione e le sinergie tra pubblico e privato per garantire la sicurezza della comunità.
Non possiamo più accontentarci della proposizione di buoni propositi, o sulla speranza che tale necessità prima o poi prevalga per forza di cose: al contrario, è necessario un impegno concreto e collaborativo. È sempre più evidente che la sicurezza non può essere demandata esclusivamente alle forze dell’ordine, impegnate su molteplici fronti ma con risorse tristemente decrescenti, ma richiede anche la partecipazione attiva di imprese e professionisti correttamente formati.
E non si pensi che tale soluzione rappresenti un aggravio per le casse pubbliche: siamo pronti a dimostrare, come già fatto in passato, con numeri alla mano, che è vero il contrario. La cooperazione tra pubblico e privato è fondamentale per creare un ambiente più sicuro, con specifici ambiti di azione e distinte responsabilità, ma tutti impegnati a porre le condizioni per garantire un sistema dove tutti possano sentirsi protetti.
La sicurezza è una responsabilità condivisa, lo afferma anche il quadro normativo vigente, e solo attraverso un’azione concertata possiamo affrontare efficacemente la crescente incidenza di certe tipologie di reato, in un circolo virtuoso dove sicurezza effettiva e percepita si alimentino reciprocamente per garantire una migliore qualità della vita ai nostri concittadini, a partire dalle categorie più esposte. Investire in partnership tra pubblico e privato significa investire sul futuro, perché senza sicurezza non può esservi sviluppo sociale.
Nell’ecosistema della sicurezza creato da Axitea, azienda da 92 milioni di fatturato, trovano applicazioni pratiche anche intelligenza artificiale e robotica
«Costruire la sicurezza è un processo in costante evoluzione e noi crediamo in un dialogo continuo tra futuro e visione etica sostenibile». Marco Bavazzano è dal 2014 il ceo di Axitea, raccogliendo un’azienda in perdita per 75 milioni. Con lui alla guida si è avviato un percorso di crescita e di rinnovamento, che nel corso degli anni ha permesso di arricchire l’offerta di servizi e soluzioni innovative, preservando quello spirito pioneristico (l’attività è iniziata nel 1914, ndr.) che ha contraddistinto l’approccio alla sicurezza. Dopo la creazione di Sicurglobal, attraverso l’unificazione di 22 società di vigilanza privata italiane, e l’acquisizione nel 2008 da parte del fondo inglese Stirling Square Capital Partners, il gruppo ha integrato il proprio sistema di offerta con impianti di controllo e sistemi di allarme, diventando nel 2011 Axitea, che oggi conta 26 filiali operative in Italia e 1.100 addetti, il 95% dei quali con contratto a tempo indeterminato.
«Sebbene la sicurezza fisica sia ampiamente diffusa, la crescita futura è legata alla capacità di innovare e integrare – dice Bavazzano -. Infatti, non basta più proteggere solo il perimetro: le aziende italiane cercano soluzioni complete e interconnesse per una gestione più efficace». Così, nell’ecosistema della sicurezza creato da Axitea, trovano applicazioni pratiche anche intelligenza artificiale e robotica, leve strategiche di sviluppo sia per le grandi aziende che per le Pmi, presentate attraverso giornate info-formative per imprenditori, aperte da un gruppo selezionato da Confapi Industria Ancona.
«L’intelligenza artificiale gioca un ruolo chiave nell’identificazione tempestiva delle intrusioni, grazie agli algoritmi avanzati di videosorveglianza – spiega il ceo -. Sono più di seimila i flussi video analizzati fino ad oggi dall’AI, che dà un supporto cruciale agli analisti del nostro Security Operation Center nell’individuare situazioni di pericolo».
Un utilizzo che diventa determinate anche nella rilevazione di incidenti informatici e nella programmazione di software e programmi personalizzati, come il monitoraggio delle imbarcazioni nell’area protetta dell’Isola dei Ciclopi, in Sicilia, dove un sistema di sensori GPS tiene traccia, in tempo reale e in modalità anonimizzata, degli spostamenti delle barche; la fase di start-up ha vissuto una prima sperimentazione che ha visto la collaborazione di una dozzina di barche e piccoli pescherecci operativi nell’area per il monitoraggio dei loro percorsi e punti di sosta per la pesca, definiti dalle aree in cui la velocità di navigazione è compresa tra 0 e 15 km/h e i dati raccolti vengono incrociati con quelli, rilevati in porto al ritorno, delle quantità e qualità di pesce effettivamente pescate, per creare un quadro quanto mai realistico della situazione delle risorse ittiche presenti nella zona.
«È la prima volta che la tecnologia satellitare viene applicata in modo così granulare a un progetto propedeutico a ogni possibile iniziativa tesa alla salvaguardia delle risorse ittiche e all’ottimizzazione delle attività di pesca, sia a livello di resa che di impatto ambientale», sottolinea Bavazzano. Accanto all’AI c’è la robotica, che può supportare l’uomo nell’effettuare ispezioni in luoghi impervi o su grandi distanze, rendendo le operazioni di sorveglianza e sicurezza più efficaci e sicure.
Un nuovo documento Accredia – UNI sulla UNI/PdR 125 per comprendere in modo chiaro le modalità di applicazione e certificazione.
Nonostante il percorso verso la parità di genere nei luoghi di lavoro sia ancora tortuoso, ostacolato da una cultura e da pregiudizi consolidati, questa tematica è sempre più saldamente al centro delle strategie aziendali che mirano a promuovere politiche di inclusione nelle organizzazioni.
Il riscontro è senza dubbio molto positivo: dalla pubblicazione della UNI/PdR 125 nel 2022, sono ad oggi oltre 16.000 i siti aziendali certificati (fonte banca dati Accredia), e molte nuove organizzazioni hanno già iniziato un percorso per applicare la prassi di riferimento e certificare il proprio sistema di gestione per la parità di genere.
La certificazione accreditata secondo la UNI/PdR 125 è al momento al quarto posto in Italia per diffusione tra le imprese (Accredia, luglio 2024), simbolo dunque di un cambiamento in corso che testimonia una maggiore sensibilità verso le tematiche di genere e di responsabilità sociale in generale.
Ed è proprio grazie all’esperienza di applicazione maturata in questi due anni che è stato possibile realizzare un nuovo documento di supporto a tutte le organizzazioni che vorranno adottare un sistema di gestione per la parità di genere.
“UNI/PdR 125 FAQ – Indirizzi applicativi per la UNI/PdR 125”, il nuovo documento redatto da UNI e Accredia, raccoglie infatti chiarimenti, aspetti operativi e informazioni sugli specifici KPI (Key Performances Indicator – Indicatori chiave di prestazione).
Rispetto alle precedenti FAQ pubblicate nel maggio del 2023, la brochure risponde alle domande più comuni, offrendo spunti pratici su vari aspetti legati all’adozione della prassi e rispondendo ai dubbi più ricorrenti relativi a requisiti, certificazione, monitoraggio e valutazione delle performance aziendali in ottica di genere.
Il documento è scaricabile gratuitamente compilando il form al seguente link, mentre da QUI è possibile scaricare la UNI/PdR 125.
Hai mai pensato a come l’ambiente che ci circonda possa influenzare il nostro senso di sicurezza ? Perché la sicurezza delle città oggi è importante?
Il corso “La sicurezza dei contesti urbani: Crime Prevention Through Environmental Design” è pensato per fornire strumenti concreti e strategie innovative per migliorare la sicurezza negli spazi urbani e organizzativi.
Attraverso l’approccio della progettazione ambientale orientata alla sicurezza, imparerete come modificare e organizzare gli ambienti fisici per ridurre la criminalità e aumentare il senso di sicurezza di cittadini, utenti e lavoratori. L’iter progettuale passa anche dalla promozione di vitalità e socialità come elementi essenziali per aumentare la sicurezza del territorio e di un’area specifica.
Scoprirete come l’uso strategico dell’illuminazione e degli altri fattori fisici, la gestione e la cura degli spazi pubblici e la pianificazione del paesaggio possono influenzare il comportamento umano e ridurre il rischio di atti criminali oltre a ridurre la paura.
Verrà rilasciato un attestato di frequenza e saranno riconosciuti 8 crediti formativi validi per il mantenimento della certificazione Professionisti della Sicurezza al superamento del test di valutazione
Le iscrizioni sono aperte fino al 25/11/2024 all’indirizzo: [email protected]
Il programma del corso e la scheda di iscrizione sono disponibili a questo link.
Nuove tendenze, sfide e opportunità di un settore destinato a profondi cambiamenti che in questi anni ha registrato una crescita nel mercato delle opere pubbliche, un incremento della spesa nell’impiantistica e un positivo andamento occupazionale.
Tecnologie digitali, innovazione dei materiali e nuove soluzioni impiantistiche rappresentano il futuro dell’edilizia italiana. È quanto emerge dal Rapporto ANIE Confindustria-CRESME con cui si è voluto analizzare il ruolo e l’evoluzione delle tecnologie elettrotecniche ed elettroniche nel settore dell’edilizia italiana, ponendo l’accento sull’impatto di soluzioni innovative nel miglioramento dell’efficienza energetica, della sostenibilità e della sicurezza delle costruzioni.
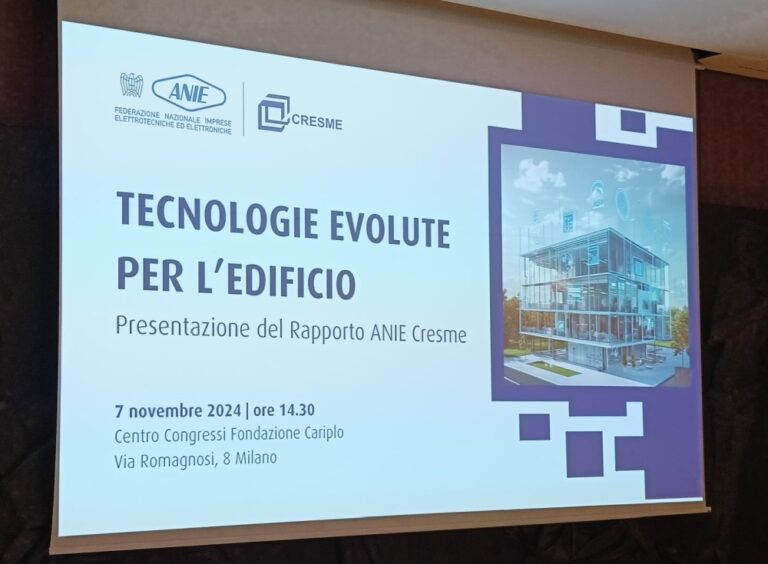
Il rapporto, realizzato in collaborazione tra ANIE Confindustria (Federazione Nazionale Imprese Elettrotecniche ed Elettroniche) e CRESME (Centro Ricerche Economiche Sociali di Mercato per l’Edilizia e il Territorio), presentato oggi a Milano nel corso dell’evento “Tecnologie evolute per l’edificio”, illustra uno spaccato dello stato delle dotazioni impiantistiche presenti in Italia e realizzate negli ultimi anni da parte dei professionisti, le propensioni di acquisto e i macro trend passati e futuri visti con gli occhi dei protagonisti del settore. L’indagine, realizzata a cavallo tra il 2023 e il 2024, è stata condotta intervistando i vari attori della filiera edile, dagli installatori elettrici ai progettisti, passando per gli amministratori di condominio e le famiglie.
Lo scenario del Mercato delle Costruzioni
Il settore delle costruzioni ha raggiunto nel 2022 il culmine con una dimensione di 309 miliardi di euro, trainata da incentivi alla riqualificazione e investimenti in opere pubbliche. Il mercato sta affrontando ora un rallentamento, con una previsione di calo del 26,5% nel 2024. A fronte della diminuzione degli investimenti nella riqualificazione edilizia, le opere pubbliche stanno acquisendo maggiore rilevanza, segnando un aumento del 19,8% nel 2023 e un ulteriore 11,4% previsto per il 2024.
Il ruolo dell’impiantistica negli edifici
Nel 2023, la spesa per impiantistica ha rappresentato il 37% della spesa edilizia totale, un dato in lieve calo rispetto al 39% del 2019, principalmente influenzato dalla composizione degli investimenti incentivati, come il Superbonus, che ha visto prevalere gli interventi per l’isolamento termico rispetto agli impianti. Nonostante ciò, il settore impiantistico ha registrato una crescita media annua del 9,4% tra il 2021 e il 2023, a fronte dell’11,1% complessivo per l’edilizia.
L’occupazione e le imprese nel settore elettrotecnico
Nel 2022, le imprese attive nell’installazione di impianti elettrici in Italia erano quasi 66.000, impiegando circa 251.000 addetti, numero in crescita dell’8,4% rispetto al 2012 evidenziando una maggiore solidità strutturale e competitività delle imprese.
Il mercato dell’elettrotecnica ed elettronica nel settore delle costruzioni
Nel periodo 2018-2023, il settore dell’industria elettrotecnica ed elettronica italiana nel mercato delle costruzioni ha mostrato una resilienza significativa, nonostante la fluttuazione dei valori produttivi. In particolare, il valore della produzione del settore è passato da circa 16 miliardi di euro nel 2018 a oltre 21,8 miliardi nel 2023. Questo evidenzia come l’edilizia stia integrando sempre più tecnologie innovative.
Il rapporto ANIE-Cresme presenta, inoltre, i dati di survey splittata fra vari stakeholder. Nel dettaglio:
Indagine sugli installatori elettrici: L’indagine condotta su un campione di 500 installatori ha rivelato che nel 2023 il 62% degli interventi ha interessato gli impianti elettrici delle abitazioni, mentre per il restante 38% si è trattato di interventi su impianti elettrici non residenziali. Gli installatori segnalano che la funzionalità degli impianti elettrici nelle unità immobiliari residenziali e terziarie da loro gestite mostra una situazione abbastanza positiva, ma con ampi margini di miglioramento sebbene permangano alcuni elementi di criticità.
Il rapporto evidenzia una crescente adozione di tecnologie evolute, quali i sistemi domotici e i prodotti afferenti al settore energetico (fotovoltaico, sistemi di accumulo, colonnine di ricarica). Questi interventi non solo contribuiscono alla sostenibilità ambientale, ma rispondono anche alle esigenze di efficienza energetica e riduzione dei costi di gestione.
Indagine sui consumatori e professionisti:
Il rapporto include un’analisi dettagliata delle indagini condotte su un campione di 1000 famiglie, da cui emerge che il 40% delle abitazioni italiane ha subito interventi sugli impianti elettrici, con un’attenzione crescente verso le tecnologie evolute, come impianti fotovoltaici, domotica e colonnine di ricarica.
Purtroppo la consapevolezza sulle specifiche degli impianti elettrici è ancora bassa: solo il 31,2% conosce la classificazione degli impianti in tre livelli di performance, poco meno della metà non ha o non sa di avere la Dichiarazione di conformità (Di.Co.). Questi dati indicano come il processo di ammodernamento del parco installato italiano ed il livello di consapevolezza degli utenti finali sia sicuramente a buon punto, ma preveda ancora ampi margini di miglioramento e quindi ottime opportunità di sviluppo e di crescita per tutto il settore elettrico.
Indagine sui progettisti e sugli amministratori di condominio: i progettisti di impianti elettrici stanno riscontrando una crescente richiesta di soluzioni avanzate e di alta qualità, con un’attenzione particolare rivolta alla sicurezza, all’efficienza energetica e alla distribuzione dati. La loro progettazione spesso include l’integrazione di tecnologie innovative come la domotica e i sistemi di gestione energetica, che offrono maggior controllo e ottimizzazione dei consumi. D’altra parte, gli amministratori di condominio sottolineano l’importanza cruciale della manutenzione regolare e dell’adeguamento normativo degli impianti elettrici. Essi evidenziano come interventi mirati possano migliorare significativamente la sicurezza degli edifici e ridurre i consumi energetici, contribuendo così alla sostenibilità ambientale e al contenimento dei costi di gestione.
“Il settore elettrotecnico ed elettronico nell’edilizia – ha dichiarato Franco Villani, Delegato Presidenza ANIE all’ambito Building – continuerà a giocare un ruolo chiave nel prossimo futuro. Le nostre tecnologie contribuiranno in modo significativo al raggiungimento degli edifici green, a migliorarne l’efficienza energetica, la sicurezza, il comfort abitativo e la funzionalità, incrementando la qualità della vita degli occupanti.” “Negli ultimi trent’anni, – ha proseguito Villani – l’evoluzione tecnologica nel settore automobilistico è stata straordinaria. L’integrazione di sistemi avanzati di sicurezza, connettività e automazione hanno trasformato radicalmente il modo in cui ci spostiamo: le automobili moderne sono diventate vere e proprie “macchine intelligenti”. La trasformazione dei nostri edifici non ha seguito lo stesso ritmo. Le cosiddette “smart home” offrono oggi soluzioni per l’automazione domestica, innovazioni che non sono ancora così pervasivamente diffuse o integrate come quelle automobilistiche. Nella maggior parte delle abitazioni la tecnologia rimane spesso frammentata, non del tutto automatizzata o troppo complessa da installare e utilizzare per un pubblico generalista.”
“L’abitazione – ha concluso Franco Villani – è percepita ancora come un luogo di stabilità, dove il cambiamento tecnologico avviene più lentamente, rispetto al settore automobilistico, dove l’innovazione è una delle pre-condizioni per essere competitivi.”
“Il mondo dell’energia guarda al processo di elettrificazione – dichiara Lorenzo Bellicini Direttore del CRESME– come uno dei modelli strategici da seguire per affrontare la transizione green legata alla riduzione delle emissioni di CO₂. Parallelamente, la transizione digitale avvicina il settore elettrico a quello dell’informazione e dell’automazione, disegnando nuove funzionalità e efficienze. Come famiglie, amministratori di condominio, progettisti e installatori reagiscono a queste potenzialità è stato oggetto dell’indagine svolta da ANIE e CRESME. Dai risultati della ricerca emerge come l’abitudine e la non conoscenza rappresentino sovrastrutture frenanti allo sviluppo delle innovazioni. Si rivela quindi necessaria un’azione più incisiva, non solo di comunicazione, ma di dimostrazione dei vantaggi e dei miglioramenti che le nuove soluzioni tecnologiche possono apportare in termini di consumi e qualità della vita, per far evolvere la mentalità della filiera”.